Что нужно сделать

НОВОСТИ

Налоговые и бухгалтерские новости

НАЛОГИ И БУХУЧЕТ

Счета-фактуры, прослеживаемость: что нового

5 вопросов о бухгалтерских записях для отражения хозопераций

Перерасчет НДФЛ с матвыгоды по займам в расчете 6-НДФЛ за 9 месяцев

Расчет НДФЛ с матвыгоды: на какую дату взять ключевую ставку ЦБ

Компания проводит тимбилдинг: как учесть расходы и есть ли доход у работников

Маркетплейс потерял или повредил ваш товар: как учесть полученное от него возмещение

НДС у упрощенцев в 2025 году: первые вопросы

Ежемесячные авансы по прибыли на I квартал 2025 года: по какой ставке считать

ЗАРПЛАТА И КАДРЫ

Тест: заполняем подраздел 1.1 формы ЕФС-1 без ошибок

Обучение по охране труда: когда необходимо, как оплачивать

Возмещение расходов по оплате допвыходных родителю ребенка-инвалида

Что ждет работодателя, если работник не хочет сообщать об инвалидности

Какова минимальная продолжительность ежегодного оплачиваемого отпуска

Работа в воскресенье не всегда оплачивается в повышенном размере

ПРОВЕРКИ И КОНТРОЛЬ

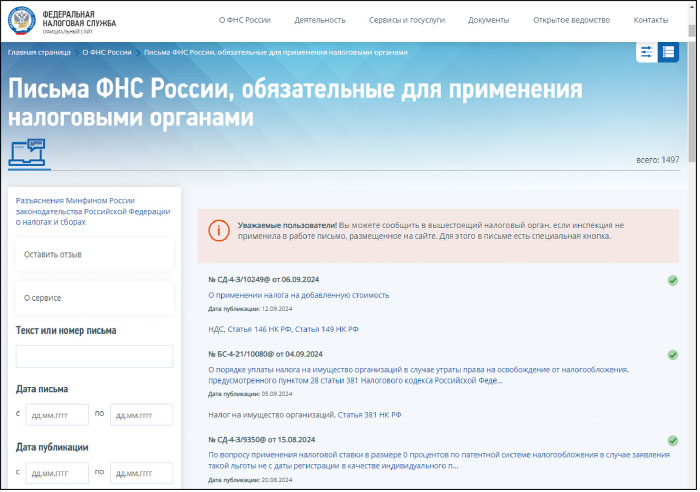
Сервис на сайте ФНС, который поможет победить в споре с налоговой инспекцией

Как оказаться в реестре МСП?

Упрощенную ликвидацию ООО — субъекта МСП можно отменить

Какой формат МЧД использовать для представления интересов юрлица/ИП в налоговых органах

Контроль за сальдо ЕНС: разные справки для разных целей

К ЧЕМУ ГОТОВИТЬСЯ

Проекты

В БЛИЖАЙШИХ НОМЕРАХ

Анонс журнала «Главная книга» № 21, 2024 г.

Что нужно сделать

25 октября

Подать уведомление об исчисленных суммах налогов

Это крайний срок подачи уведомления в отношении, в частности:

— НДФЛ, исчисленного и удержанного налоговыми агентами за период с 1 по 22 октября;

— налога на имущество организаций за 9 месяцев/III квартал;

— транспортного налога за III квартал;

— земельного налога за III квартал;

— налога при УСН за 9 месяцев;

— НДФЛ, исчисленного ИП на ОСН за себя за 9 месяцев.

Представить работодательскую отчетность

В ИФНС работодателям нужно сдать 6-НДФЛ и РСВ за 9 месяцев, а также ПСВ за сентябрь. Правда, если вовремя подать РСВ за 9 месяцев с разделом 3, то персонифицированные сведения можно и не представлять.

Кроме того, необходимо отчитаться перед СФР о взносах на травматизм за 9 месяцев.

Читайте:

— «Перерасчет НДФЛ с матвыгоды по займам в расчете 6-НДФЛ за 9 месяцев»;

— «Расчет НДФЛ с матвыгоды: на какую дату взять ключевую ставку ЦБ».

Отчитаться по налогу на прибыль

Организации, которые платят только ежеквартальные авансы, а также те, кто платит ежемесячные авансы с доплатой по итогам квартала, должны представить декларацию за 9 месяцев. А компании, уплачивающие авансы исходя из фактически полученной прибыли, сдают декларацию за январь — сентябрь.

В «прибыльной» декларации за 9 месяцев текущего года фирмы, которые платят ежемесячные авансы с доплатой по итогам квартала, отражают суммы авансовых платежей, подлежащие перечислению в I квартале будущего года. Но с 2025 г. меняется ставка по налогу на прибыль. Так по какой же ставке посчитать авансы на I квартал 2025 г., которые подлежат отражению в декларации за 9 месяцев этого года? Ответ — в нашей статье.

Сдать НДС-декларацию

Плательщикам НДС и налоговым агентам надо представить декларацию за III квартал.

Уплатить налог при АУСН

Организации и ИП, применяющие этот спецрежим, должны перечислить налог за сентябрь.

28 октября

Пополнить бюджет

Не позднее этой даты надо уплатить в том числе:

— агентский НДФЛ, исчисленный и удержанный за период с 1 по 22 октября;

— страховые взносы в ИФНС за сентябрь;

— «прибыльные» авансы: те, кто платит только ежеквартальные авансы, и те, кто платит ежемесячные авансы с доплатой по итогам квартала, вносят аванс за 9 месяцев. Причем последним нужно заплатить аванс еще и за октябрь. Те же, кто платит авансы по факту, пополняют бюджет авансом за сентябрь;

— первую треть НДС за III квартал;

— аванс по налогу на имущество организаций за 9 месяцев/III квартал;

— аванс по транспортному налогу за III квартал;

— «земельный» аванс за III квартал;

— авансовый платеж по налогу при УСН за 9 месяцев;

— аванс по НДФЛ за 9 месяцев, уплачиваемый ИП на ОСН за себя. Обратите внимание, что теперь крайний срок перечисления «предпринимательских» авансов по НДФЛ — 28-е число.

 ■

Налоговые и бухгалтерские новости

Уточнены правила предоставления отгулов за работу в выходной

В ТК четко прописали, в течение какого срока сотрудник может воспользоваться отгулом, предоставленным ему за работу в выходной или нерабочий праздничный день.

■ Закон от 30.09.2024 № 339-ФЗ

С 01.03.2025 в ст. 153 ТК будет указано, что такой день отдыха сотрудник может использовать в течение года со дня работы в выходной или нерабочий праздник либо присоединить отгул к отпуску, предоставляемому в указанный период.

При этом дополнительно оговаривается, что, если отгул не был использован к моменту увольнения, работодатель должен выплатить сотруднику денежную компенсацию. Размер такой выплаты рассчитывается как разница между повышенной оплатой за работу в выходные/праздники и фактически произведенной за эти дни оплатой в одинарном размере.

Такая компенсация выплачивается за все отгулы за работу в выходные и нерабочие праздничные дни, не использованные в период работы у этого работодателя.

Утверждены новые ставки платы за НВОС на 2024 и 2025 гг.

Правительство РФ утвердило ставки платы на НВОС на 2025 г., а также внесло изменения в ставки на 2024 г.

■ Постановление Правительства от 24.09.2024 № 1290

Так, в 2025 г., как и в 2024 г., к ставкам платы «за грязь», установленным на 2018 г., будет применяться коэффициент 1,32. При этом перечень загрязняющих веществ, за выброс которых взимают плату, дополнен новыми позициями. Большинство изменений вступит в силу с 01.01.2025, но часть новых ставок платы за НВОС применяется с начала 2024 г.

Помимо этого, определено, что в отношении территорий и объектов, находящихся под особой охраной в соответствии с федеральными законами, ставки платы за НВОС применяются с использованием дополнительного коэффициента 2.

За сколько дней до отпуска за свой счет работника нужно ознакомить с «отпускным» приказом

Работодатель вправе самостоятельно установить срок ознакомления сотрудника с приказом о предоставлении ему неоплачиваемого отпуска.

■ Письмо Роструда от 16.08.2024 № ПГ/15852-6-1

Инициатива предоставления отпуска без сохранения зарплаты должна исходить от работника. Любой сотрудник вправе обратиться к работодателю с заявлением об отпуске за свой счет по семейным обстоятельствам и другим уважительным причинам. При этом есть ряд случаев, когда отказать работнику в предоставлении неоплачиваемого отпуска нельзя.

В ст. 128 «Отпуск без сохранения заработной платы» ТК нет нормы об оформлении приказа о предоставлении неоплачиваемого отпуска. Однако на практике такой «отпускной» приказ, как правило, составляется.

В связи с этим Роструд разъяснил: поскольку на законодательном уровне срок ознакомления работника с приказом об отпуске за свой счет не установлен, работодатель вправе урегулировать вопрос издания такого приказа и ознакомления с ним работника в ЛНА, в том числе в правилах внутреннего трудового распорядка.

Переход на электронную трудовую книжку — решение, которое нельзя отменить

Если работник уже подал заявление о переходе на электронную трудовую книжку (ЭТК), снова вернуться к ведению бумажной трудовой книжки он больше не сможет. Такая возможность законодательством не предусмотрена.

■ Письмо Минтруда от 04.09.2024 № 14-6/ООГ-5261

В случае подачи работником заявления о переходе на ЭТК бумажную трудовую книжку работодатель выдает ему на руки.

При этом в трудовую книжку вносятся следующие записи:

•в графе 1 «№ записи» — порядковый номер вносимой записи;

•в графе 2 «Дата» — дата выдачи трудовой книжки на руки;

•в графе 3 «Сведения о приеме на работу...» — запись «Подано письменное заявление о предоставлении сведений о трудовой деятельности в соответствии со статьей 66.1 Трудового кодекса Российской Федерации»;

•в графе 4 «Наименование, дата и номер документа...» указывается заявление работника, а также дата и номер его регистрации.

Отметим, что работники, которые ранее подавали заявление о сохранении бумажной трудовой книжки, перейти на электронную могут в любой момент.

Можно ли сотрудника-инвалида вызвать на работу в выходной

По общему правилу привлечь сотрудника к работе в выходной или нерабочий праздничный день можно только с его письменного согласия. А если речь идет о работнике с инвалидностью, требуется соблюдать и дополнительные условия.

■ Письмо Роструда от 10.09.2024 № ПГ/17344-6-1

Роструд напомнил, что сотрудника-инвалида можно привлекать к работе в выходные/нерабочие праздничные дни, только если:

•такая работа не запрещена ему по состоянию здоровья в соответствии с медицинским заключением;

•получено согласие сотрудника на работу в выходной;

•работник под подпись ознакомлен со своим правом отказаться от работы в выходной или нерабочий праздничный день.

Те же правила действуют и при привлечении сотрудника с инвалидностью к сверхурочной работе.

Как оформить командировку на служебном автомобиле

Если сотрудник едет в командировку и из командировки на служебном транспорте, фактический срок пребывания в месте командирования указывается в служебной записке, представляемой работником по возвращении.

■ Письмо Минтруда от 06.09.2024 № 14-6/ООГ-5304

К записке следует приложить документы, подтверждающие использование служебного авто в командировочных целях. Например, путевой лист, маршрутный лист, счета, квитанции, кассовые чеки, иные документы, подтверждающие маршрут следования транспорта.

Что нужно сделать, чтобы в 2025 г. получить НДФЛ-вычет за значок ГТО

С 2025 г. граждане, которые выполнили нормативы ГТО, смогут получить новый стандартный вычет по НДФЛ. Налоговики напомнили, при каких условиях будет предоставляться такой НДФЛ-вычет.

■ Информация УФНС по Республике Мордовия

НДФЛ-вычет предоставляется за тот календарный год, в котором гражданин выполнил нормативы комплекса «Готов к труду и обороне» в соответствующей возрастной группе и был награжден знаком отличия (то есть сдал нормативы в первый раз) или подтвердил полученный знак отличия (то есть повторно сдал нормативы). Еще одно условие — прохождение диспансеризации.

Таким образом, чтобы получить новый «физкультурный» вычет в 2025 г., нужно:

•и получить либо подтвердить соответствующий знак отличия;

•и пройти диспансеризацию.

Размер вычета — 18 000 руб. за год. То есть реальная финансовая выгода составляет 2 340 руб. (18 000 руб. х 13%).

Для оформления вычета сдавший нормы ГТО гражданин должен обратиться к своему работодателю — налоговому агенту. Вычет может быть предоставлен сразу на всю сумму 18 000 руб. в любом месяце календарного года, но не раньше месяца, в котором работник подтвердил свое право на вычет.

Вызвать трудинспектора для профилактического визита можно через онлайн-сервис

На портале Онлайнинспекция.рф заработал новый сервис, при помощи которого работодатель может пригласить к себе инспектора труда с профилактическим визитом. Заявку на проведение профвизита можно отправить в разделе «Предприятие информирует».

■ Информация Роструда

Напомним: профилактический визит — не то же самое, что проверка. По итогам такого мероприятия трудинспекторы протоколы не составляют и штрафы не выписывают. Цель профилактического визита:

•выявить риски;

•помочь устранить выявленные проблемы;

•предотвратить возникновение нарушений в будущем.

Некоторые валютные штрафы можно снизить за счет скидки «за скорость»

При уплате штрафа за валютное нарушение по ст. 15.25 КоАП в течение 20 дней со дня вынесения соответствующего постановления компании/ИП предоставляется скидка в размере половины штрафной суммы.

■ Информация УФНС по Приморскому краю

При этом, если копия постановления о назначении штрафа была направлена по почте заказным письмом и получена нарушителем уже после истечения 20-днев­ного срока, срок для льготной уплаты штрафа можно восстановить. Для этого необходимо подать соответствующее ходатайство в инспекцию.

Норма о 50%-й скидке при быстрой уплате валютного штрафа установлена ч. 1.3-3 ст. 32.2 КоАП РФ.

Компенсация дистанционщику выплачена с опозданием: нужно ли начислять проценты

Работодатель выплатил дистанционному работнику компенсацию за использование оборудования и программно-технических средств позже установленного срока. Нужно ли теперь вместе с компенсацией выплатить предусмотренные ст. 236 Трудового кодекса проценты за задержку выплат?

■ Письмо Минтруда от 02.04.2024 № 14-1/ООГ-1917

Согласно ст. 236 ТК при нарушении работодателем установленного срока выплаты зарплаты, оплаты отпуска, выплат при увольнении и/или других выплат, причитающихся сотруднику, работодатель обязан выплатить их вместе с процентами (денежной компенсацией). По мнению Минтруда, перечень выплат, производимых в рамках трудовых отношений, при нарушении сроков выплаты которых предусмотрена уплата денежной компенсации, является открытым.

И компенсация дистанционному сотруднику расходов, связанных с использованием оборудования и программно-технических средств, вроде как под это определение подходит. А значит, при нарушении срока выплаты такой компенсации необходимо выплатить работнику проценты за задержку.

Режим работы сотрудника-инвалида для выполнения квоты не важен

Если организация приняла в штат работника с инвалидностью (заключила с ним трудовой договор), такое трудоустройство засчитывается в счет исполнения квоты. При этом режим работы сотрудника значения не имеет.

■ Письмо Минтруда от 11.09.2024 № 16-5/ООГ-1690

Как разъяснил Минтруд, в счет исполнения работодателем установленной квоты для приема на работу инвалидов работодатель вправе засчитывать в том числе:

•дистанционных работников;

•сотрудников, работающих на условиях неполного рабочего времени;

•внешних совместителей;

•сотрудников, работающих по срочному трудовому договору.

Включается ли «зарплатный» НДФЛ в УСН-расходы

При «доходно-расходной» УСН суммы НДФЛ, начисленные с зарплаты работников, в расходы в качестве уплаченных налогов не включаются. При этом в УСН-базу «зарплатный» НДФЛ все же попадает.

■ Письмо Минфина от 23.09.2024 № 03-11-06/2/91209

В составе УСН-расходов учитываются затраты в виде уплаченных сумм налогов (кроме добровольно начисленного НДС). Однако «зарплатный» НДФЛ работодатель платит не из своего кармана, а удерживает из доходов работников. Следовательно, суммы НДФЛ, удерживаемые из зарплаты сотрудников, не могут учитываться в качестве «налоговых» расходов при УСН.

В то же время в УСН-базу включаются расходы на оплату труда, в том числе любые начисления работникам, предусмотренные трудовыми и/или коллективными договорами, из которых уже и удерживаются соответствующие суммы НДФЛ.

Матвыгода по займам на приобретение жилья: выгодное уточнение

В новой редакции ст. 212 НК больше нет нормы об освобождении от обложения НДФЛ дохода в виде матвыгоды, полученной от экономии на процентах по целевым займам на приобретение (строительство) жилья, при условии наличия у налогоплательщика права на имущественный НДФЛ-вычет. Но ФНС и Минфин считают, что это освобождение все еще действует.

■ Письмо ФНС от 24.09.2024 № БС-4-11/10885@ (вместе с Письмом Минфина от 18.09.2024 № 03-04-07/89666)

Напомним, что соответствующие изменения в правила обложения НДФЛ матвыгоды вступили в силу с 08.08.2024 и распространяются на правоотношения, возникшие с 01.01.2024.

Однако п. 2 ст. 5 Налогового кодекса установлено, что ухудшающие положение налогоплательщиков новшества обратной силы не имеют.

В связи с этим ФНС и Минфин заявили: доход в виде материальной выгоды, полученной от экономии на процентах за пользование физлицом заемными (кредитными) средствами, не возникает в 2024 г. у налогоплательщиков, имеющих подтверждение права на получение имущественного НДФЛ-вычета за указанный год. Подробнее о новшествах — здесь.

В правила заполнения расчета о выплаченных иностранцам доходах внесли изменения

ФНС утвердила поправки в Порядок заполнения формы налогового расчета сумм доходов, выплаченных иностранным организациям, и сумм удержанных налогов. В частности, актуализированы правила отражения в расчете курса инвалюты к рублю.

■ Приказ ФНС от 16.08.2024 № ЕД-7-3/650@

Так, в обновленном Порядке заполнения налогового расчета прописано, что в случае, если курс рубля установлен ЦБ РФ для 100, 1 000 или 10 000 единиц иностранной валюты, то по строкам 120 и 080 «Официальный курс рубля на дату выплаты дохода» отражается курс рубля в пересчете на единицу инвалюты, округленный до четырех знаков после запятой.

Также вводятся два новых кода доходов:

•код 41 — доходы от выполнения работ (оказания услуг) на территории РФ взаимозависимому лицу, определяемому в соответствии со ст. 105.1 НК РФ;

•код 42 — доход, приравненный к дивидендам в соответствии с п. 6.1 ст. 105.3 НК РФ.

При переходе на новую работу нужно заново пройти медосмотр

Человек устраивается на новую работу на должность водителя. Ранее он также работал водителем, и у него осталось еще не просроченное заключение о прохождении медосмотра с прошлого места работы. Может ли новый работодатель не отправлять такого сотрудника на обязательный медосмотр, а просто принять имеющееся медзаключение?

■ Письмо Роструда от 06.09.2024 № ПГ/17139-6-2

Нет, не может. Роструд разъяснил: наличие у соискателя на должность водителя заключения о медицинском осмотре, пройденном на предыдущем месте работы, не является основанием для освобождения работодателя от обязанности по организации проведения обязательного предварительного медосмотра. Трудовой договор с новым водителем заключается после прохождения обязательного медосмотра при условии отсутствия в заключении противопоказаний для выполнения работы.

Нужно ли начислять страховые взносы с оплаты проезда соискателю

Организация оплачивает расходы на проезд, проживание и питание будущих работников, которые приезжают из другого города в офис работодателя для оформления трудоустройства. Нужно ли начислять взносы с таких сумм?

■ Письмо Минфина от 12.08.2024 № 03-03-06/1/75207

Тут все зависит от того, в какой момент приехавшему устраиваться на работу человеку перечислили «дорожные» суммы.

Дело в том, что объектом обложения страховыми взносами признаются выплаты в пользу физлиц, подлежащих обязательному социальному страхованию, в частности, в рамках трудовых отношений и по договору ГПХ на выполнение работ, оказание услуг. Поэтому выплаты, производимые организацией в пользу физлиц, не состоящих с ней в трудовых отношениях, не являются объектом обложения страховыми взносами.

При этом если выплаты перечисляются физлицам уже после оформления трудовых отношений с ними, то такие суммы облагаются взносами в общем порядке.

Прощенный долг — это НДФЛ-доход

Если организация простила физлицу задолженность, у бывшего должника образуется облагаемый НДФЛ доход.

■ Письмо Минфина от 05.09.2024 № 03-04-05/84081

Минфин разъяснил: при прощении долга с должника снимается обязанность по возврату суммы задолженности и появляется возможность распоряжаться денежными средствами по своему усмотрению. То есть физлицо получает экономическую выгоду, а значит, у него возникает доход в сумме прощенного долга, подлежащий обложению НДФЛ.

ЕНП-уведомления нужно проверять по контрольным соотношениям

Приказ ФНС от 16.01.2024 № ЕД-7-15/19@, утвердивший контрольные соотношения к ЕНП-уведомлениям, вступает в силу только с 01.01.2025. Актуальные КС приведены в Письме ФНС от 31.01.2024 № ЕА-4-15/971@.

■ Информация ФНС

Также налоговики сообщили, что наиболее частыми ошибками при представлении ЕНП-уведомлений являются:

•представление уведомления после отчетности по соответствующему налогу;

•дублирование в уведомлении за текущий период строк начислений из предыдущих периодов, по которым уже подана отчетность.

Не забывайте: если указанные в уведомлении суммы отличаются от начислений по данным представленной позднее отчетности, подавать новое исправительное ЕНП-уведомление не требуется. Например, если в уведомлении было отражено 100 руб., а после этого в декларации — 200 руб., то начисления в ЕНС отразятся в соответствии с данными декларации.

У бизнеса появится дополнительный способ проверки контрагентов

С 1 октября Банк России открывает доступ к онлайн-сервису на платформе «Знай своего клиента». При помощи этого сервиса можно будет узнать, относится ли компания/ИП к группе высокого риска совершения подозрительных операций.

■ Информация ЦБ

Провести проверку можно будет в отношении как действующих, так и потенциальных контрагентов. Это позволит снизить риски взаимодействия с недобросовестными организациями и индивидуальными предпринимателями.

Кстати, проверить на уровень риска можно будет и собственную фирму/ИП. При этом в случае несогласия с отнесением вашего бизнеса в «красную зону» риска вовлеченности в проведение подозрительных операций можно обратиться в Банк России с заявлением о пересмотре такого решения.

Правда, эта опция доступна только тем компаниям, к которым их банк еще не применил ограничительные меры по «антиотмывочному» законодательству.

Если же такие ограничительные меры уже применяются, обращаться следует в Межведомственную комиссию при Банке России через интернет-приемную.

Когда на самозанятого подрядчика нужно сдавать ЕФС-1

По общему правилу подраздел 1.1 формы ЕФС-1 при заключении ГПД с плательщиком НПД не представляется. Но иногда сдавать в СФР сведения о самозанятом подрядчике все же придется.

■ Письмо СФР от 20.09.2024 № 19-20/44771

Такая необходимость возникает, если одновременно:

•в ГПД с самозанятым есть условие об уплате взносов на травматизм;

•самозанятый не передал организации-заказчику спецчек.

В такой ситуации организация-заказчик должна представить в СФР подраздел 1.1 «Сведения о трудовой (иной) деятельности» формы ЕФС-1 с указанием кадровых мероприятий «Начало договора ГПХ» и «Окончание договора ГПХ».

Зарплатно-кадровые статформы обновили

Росстат обновил ряд форм статотчетности, предназначенных для подачи сведений о работниках и зарплате.

■ Приказ Росстата от 31.07.2024 № 338

Так, в частности, начиная с отчета за 2024 г. будут применяться обновленные годовые формы:

•№ 1-Т «Сведения о численности и заработной плате работников»;

•№ 1-Т (условия труда) «Сведения о состоянии условий труда и компенсациях за работу с вредными и/или опасными условиями труда».

С отчета за январь 2025 г. применяется откорректированная месячная форма № П-4 «Сведения о численности и заработной плате работников». Обновленную форму № 3-Ф «Сведения о просроченной задолженности по заработной плате» нужно будет применять с отчета на 31.01.2025, а с отчета за I квартал 2025 г. — подкорректированную форму № П-4(НЗ) «Сведения о неполной занятости и движении работников».

Помимо этого, обновлены некоторые зарплатно-кадровые статотчеты, представляемые работодателями, ведущими деятельность в определенных сферах (образование, научные исследования и разработки, здравоохранение, культура, соцобслуживание).

Коротко

Ставка НДС 0% в отношении услуг гостиниц применяется налогоплательщиками, непосредственно реализующими данные услуги

■ Письмо Минфина от 09.08.2024 № 03-07-11/74892

При выплате зарплаты умершего работника членам его семьи НДФЛ удерживать не надо, поскольку обязанность по уплате НДФЛ прекращается со смертью физлица.

■ Письмо Минфина от 24.07.2024 № 03-04-05/69016

Обновлена форма заявления об освобождении ИП — военных пенсионеров от взносов на ОПС. Ранее рекомендованная форма заявления утратила свое действие с 26.09.2024.

■ Письмо ФНС от 26.09.2024 № БС-4-11/11000@

Увольнение сотрудника в период его временной нетрудоспособности запрещается только в случае, когда инициатором расторжения трудовых отношений выступает работодатель. А по собственному желанию работник может уволиться и находясь на больничном.

■ Письмо Роструда от 16.09.2024 № ПГ/17926-6-1 ■

ИНТЕРВЬЮ
Беседовала ЕЛИНА Людмила Александровна, ведущий эксперт
Новая форма счета-фактуры действует: будут ли проблемы с вычетами по старой форме? Какие тонкости есть при работе с прослеживаемыми товарами сейчас? Какие особенности появятся в 2025 г., когда некоторые упрощенцы будут применять специальные ставки НДС? На эти и другие вопросы ответил специалист ФНС Черепанов Дмитрий Юрьевич.

Счета-фактуры, прослеживаемость: что нового

ЧЕРЕПАНОВ Дмитрий Юрьевич

ЧЕРЕПАНОВ Дмитрий Юрьевич

Заместитель начальника Управления камерального контроля ФНС России, государственный советник Российской Федерации 2 класса

— С 1 октября надо применять новую форму счета-фактуры. Появился новый реквизит — графа 14 «Стоимость товара, подлежащего прослеживаемости...». Может ли плательщик НДС принять к вычету входной НДС, если поставщик в октябре 2024 г. выставит бумажный счет-фактуру по старой форме?

— Счета-фактуры являются основанием для принятия предъявленных покупателю продавцом сумм налога на добавленную стоимость к вычету при выполнении требований, установленных пп. 5, 5.1 и 6 ст. 169 НК РФ (п. 2 ст. 169 НК РФ). И при реализации товаров, подлежащих прослеживаемости, налогоплательщики обязаны выставлять счета-фактуры исключительно в электронной форме (пп. 1.1, 1.2, 5 ст. 169 НК РФ). Вместе с тем не являются основанием для отказа в принятии к вычету сумм налога ошибки в счетах-фактурах, которые не препятствуют налоговым органам идентифицировать продавца, покупателя товаров, наименование товаров, их стоимость, налоговую ставку и сумму налога, предъявленную покупателю (абз. 2 п. 2 ст. 169 НК РФ).

Таким образом, выставление счета-фактуры по товарам, подлежащим прослеживаемости, на бумажном носителе не может являться основанием для отказа в принятии к вычету этого налога. Такая позиция ранее уже была озвучена налоговой службой (Письмо ФНС от 19.10.2021 № ЕА-4-15/14817@). Полагаю, что и отсутствие нового реквизита в таком счете-фактуре тоже не будет являться основанием для отказа в вычете НДС.

Напомню также, что для выставления счета-фактуры по электронной форме предусмотрен переходный период до 1 апреля 2025 г. В это время можно использовать новый формат, а можно использовать и другой формат, который аналогичен старому (утв. Приказом ФНС от 19.12.2018 № ММВ-7-15/820@; приложение № 2 к Приказу ФНС от 19.12.2023 № ЕД-7-26/970@).

— Ожидают ли нас изменения в правилах прослеживаемости в связи с тем, что с 2025 г. те, кто применяет упрощенную систему налогообложения, становятся плательщиками НДС и могут выбрать ставки 5% или 7%? Права на вычеты входного НДС у них не будет. В какой отчетности они должны будут показывать, что получили прослеживаемый товар с конкретным РНПТ от своего продавца?

— С января 2025 г. специальные ставки НДС 5% или 7% без принятия к вычету входного НДС смогут применять упрощенцы, доход которых за 2024 г. превышает 60 млн руб. НДС-декларацию они должны будут подавать, но вычеты входного НДС они в ней указывать не будут. Поэтому те налогоплательщики, которые будут применять специальные НДС-ставки в 2025 г., должны будут представлять в ИФНС отчет о прослеживаемых товарах с указанием операций по приобретению таких товаров у своих поставщиков (Положение о национальной системе прослеживаемости товаров, утв. Постановлением Правительства от 01.07.2021 № 1108).

— Будут ли у новых плательщиков НДС (упрощенцев, которые станут платить НДС с 2025 г.) какие-либо особенности при возврате прослеживаемых товаров? К примеру, товар был реализован в 2024 г. — когда упрощенец не был плательщиком НДС, он выставил покупателю УПД с указанием РНПТ. Покупатель возвращает упрощенцу товар в 2025 г. — когда упрощенец уже платит НДС (к примеру, если его доходы за 2024 г. превысили 60 млн руб.). Как упрощенец должен оформить такой возврат? Выставлять ли ему в 2025 г. корректировочный УПД или корректировочный счет-фактуру?

— Никаких особенностей в этом случае не будет. По общему правилу НДС возникает при реализации товара и при получении аванса в счет предстоящих поставок. Операция возврата товара не является операцией реализации. Поэтому в рассматриваемом примере плательщик НДС, применяющий УСН, должен выставить корректировочный УПД.

— На сервисе налоговой службы по проверке РНПТ некоторые реальные коды невозможно найти. Вероятно, это связано с защитой наших поставщиков от международных санкций. Как покупателю в таком случае проверить полученный РНПТ?

— Это действительно так. Участникам оборота прослеживаемых товаров в таком случае рекомендуется запросить у своего поставщика копию декларации на товары, по которой этот товар был импортирован в Россию. Представление такого документа позволит покупателю удостовериться в легальности происхождения товара, а также в корректности указания РНПТ.

— Иногда покупатели, не получив РНПТ от поставщика, для дальнейшей реализации товара запрашивают такой РНПТ у налогового органа под видом остатка товара. Как вы прокомментируете такую ситуацию?

— Такое решение опрометчиво и связано с несколькими возможными рисками. Уведомление об остатках представляется участником оборота товаров в отношении остатков товаров, подлежащих прослеживаемости, имевшихся в собственности по состоянию на 08.07.2021 (на момент вступления в силу Перечня прослеживаемых товаров). И в таком уведомлении надо указывать основание представления: первичный документ.


Если вы не получили РНПТ по прослеживаемому товару от своего поставщика и хотите, чтобы налоговая присвоила вашему товару новый РНПТ, учтите, что такой подход небезопасен. Причем возможных рисков несколько.


Получается, что участник оборота товара с датой регистрации ранее старта прослеживаемости априори не может иметь остаток товаров. А участники, действующие на момент прослеживаемости, не могут указать в качестве первичного документа тот документ, который реально связан с приобретением прослеживаемого товара, но датирован после старта прослеживаемости.

Отмечу, что получение РНПТ — заявительный механизм. То есть при корректном заполнении документа заявитель всегда получит РНПТ. Вот тут возникает следующий риск. Дальнейшая реализация с РНПТ, полученным через уведомление об остатках, будет указывать на заявителя как на первое звено в поставке. И надо учитывать, что информация в системе прослеживаемости в полном объеме передается в таможню. Таким образом, при выявлении прослеживаемого товара, произведенного после 08.07.2021, невозможно будет установить реального импортера этого товара, а значит, легальность ввоза такого товара и факт уплаты ввозных налогов и пошлин.

Такие товары подлежат изъятию таможенными органами. Кроме того, по результатам проверочных мероприятий возможны следующие риски: привлечение лица к ответственности; может быть выдвинуто требование, чтобы товары задекларировал их настоящий импортер (статьи 233, 318 Закона от 03.08.2018 № 289-ФЗ).

— Организация применяет УСН, в 2024 г. покупает у физических лиц сломанную бытовую технику (холодильники, стиральные машины). Чинит их и потом продает физическим лицам. Часть техники — импортная. Надо ли такой организации получать РНПТ на сломанную технику, которая подлежит прослеживаемости? Надо ли сдавать в инспекцию отчет о прослеживаемых товарах?

— В случае реализации импортного товара, подлежащего прослеживаемости, выставляются счета-фактуры (УПД) с указанием РНПТ. Получить такой РНПТ при приобретении прослеживаемого товара у физического лица можно путем представления в налоговую уведомления об остатках с признаком «1» в строке 4. При этом для целей применения законодательства о прослеживаемости не важно физическое состояние товара.

При реализации физическому лицу прослеживаемого товара организация, применяющая УСН, отражает такую реализацию с указанием реквизитов прослеживаемости:

•или в отчете о прослеживаемых товарах — в случае применения освобождения от НДС по ст. 145 НК РФ;

•или в декларации по НДС — в случае исполнения обязанности плательщика НДС.

— До сих пор нет ответственности за то, что организация не сдает отчет о прослеживаемых товарах в инспекцию (когда она должна это делать) и нарушает иные правила прослеживаемости товаров. Когда планируется ввести такую ответственность?

В скором времени отчет о прослеживаемых товарах нужно будет сдавать по новой форме. В настоящий момент Приказ ФНС, утверждающий эту форму, находится на регистрации в Минюсте

В скором времени отчет о прослеживаемых товарах нужно будет сдавать по новой форме. В настоящий момент Приказ ФНС, утверждающий эту форму, находится на регистрации в Минюсте

— В настоящее время готовится законопроект об административной ответственности за неисполнение требований, установленных законодательством о прослеживаемости товаров. В нем предусматривается ответственность за искажение (неотражение) реквизитов прослеживаемости в счетах-фактурах (УПД) и в отчете о прослеживаемых товарах, за непредставление или несвоевременное представление отчета и уведомлений, за выставление счетов-фактур на бумаге.

Однако в рабочей версии текущего законопроекта есть принципиальное отличие — установление размера штрафов за документ с нарушением, а не развилка от минимального до максимального размера (как это было в предыдущем варианте законопроекта). Предполагается, что штраф для ИП составит 500 руб., для юридических лиц — 1 000 руб. за каждый документ.

Ожидаемый срок вступления в силу изменений в КоАП РФ — 1 января 2026 г. ■

БУХУЧЕТ
КАПАНИНА Юлия Викторовна, старший эксперт по бухгалтерскому учету и налогообложению
Вопрос, как отражать ту или иную хозяйственную операцию в бухгалтерском учете, — рутинный в работе бухгалтера, но не всегда легко найти на него ответ. Разберем некоторые ситуации наших читателей, возможно, эти примеры помогут вам в будущем.

5 вопросов о бухгалтерских записях для отражения хозопераций

Как передать генеральному директору авто компании и отразить это в учете

На балансе компании (на ОСН) числится полностью самортизированный автомобиль. Наш генеральный директор (он же единственный учредитель) хочет оформить этот автомобиль на себя по договору дарения. Возможна ли такая операция? Какие проводки тогда нужно будет сделать?

— Собственник может распорядиться своим имуществом по своему усмотрению (если эти действия не противоречат закону), в том числе подарить его (пп. 1, 2 ст. 209, п. 1 ст. 572 ГК РФ). ГК РФ устанавливает запрет на дарение между коммерческими организациями, а между коммерческой организацией и физлицом — нет (п. 1 ст. 575 ГК РФ). То есть организация может подарить директору свое основное средство.

При безвозмездной передаче по договору дарения ОС подлежит списанию с бухгалтерского учета на дату фактической передачи получателю (подп. «б» п. 40 ФСБУ 6/2020). В учете сделайте такие проводки (Инструкция по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 № 94н):

•Дт 01, субсчет «Выбытие ОС», – Кт 01, субсчет «ОС в эксплуатации», — списана первоначальная стоимость объекта;

•Дт 02 – Кт 01, субсчет «Выбытие ОС», — списана начисленная амортизация.

Учтите, что в результате дарения авто у компании возникает объект обложения НДС (подп. 1 п. 1 ст. 146, п. 1 ст. 39 НК РФ). А у физлица — доход в натуральной форме, который облагается НДФЛ. При этом компания будет НДФЛ-агентом и, так как одаряемый — ваш работник, вам нужно удержать налог из любых выплачиваемых ему денежных доходов (п. 1 ст. 210, подп. 2 п. 2 ст. 211, пп. 1, 2, 4, 6 ст. 226 НК РФ). Налоговая база по НДС и по НДФЛ — рыночная стоимость автомобиля (п. 2 ст. 154, п. 1 ст. 211, ст. 105.3 НК РФ). При расчете НДФЛ стоимость подарка можно уменьшить на 4 000 руб. (п. 28 ст. 217 НК РФ)

Сумма НДС, начисленная при безвозмездной передаче ОС, признается прочим расходом и отражается проводкой Дт 91-2 – Кт 68. При этом в «прибыльной» базе учесть «безвозмездный» НДС не получится (п. 16 ст. 270 НК РФ).

Справка

Для определения рыночной цены в сделке между взаимозависимыми лицами для налоговых целей применяют методы из п. 1 ст. 105.7 НК РФ, в частности метод сопоставимых рыночных цен. Для его применения можно использовать общедоступную информацию об уровне рыночных цен сделок, сопоставимых с анализируемой. Если ни один из методов не подойдет, то для определения рыночной стоимости по разовой сделке можно привлечь независимого оценщика (п. 9 ст. 105.7 НК РФ).

Какими проводками оформить возврат товара, оплаченного бизнес-картой

Организация на УСН «доходы» купила стройматериалы. Оплачивали бизнес-картой. Через несколько дней часть этих материалов была возвращена продавцу, а он, соответственно, вернул нам деньги (в банковской выписке формулировка — «возврат покупки»). Подскажите, попадает ли возвращенная сумма за сданный товар в налогооблагаемый доход? Какими проводками нужно оформить операцию по возврату при оплате корпоративной картой?

— Если товар возвращается в рамках того же договора, по которому он приобретен, то деньги, полученные от продавца за возвращенный товар, покупатель не должен отражать в УСН-доходах, ведь экономической выгоды у покупателя не возникает, он просто получает назад свои средства (п. 1 ст. 39, п. 1 ст. 41, п. 1 ст. 346.15 НК РФ; Письмо Минфина от 20.09.2007 № 03-11-04/2/228). В этом случае обратной реализации нет, даже если этот товар принят покупателем к учету.

Если корпоративная карта привязана к специально открытому счету, который пополняется с расчетного счета организации, то операции по ней отражают на счете 55 «Специальные счета в банках», субсчет «Корпоративная карта».

Как мы понимаем, стройматериалы куплены сотрудником компании. По общему правилу использованные сотрудником средства с корпоративной карты рассматриваются как подотчетные суммы. Возврат качественного товара, принятого к учету, может быть отражен путем сторнирования проводок, которые были сделаны при его приеме. Записи в бухучете могут быть такие:

•Дт 71 – Кт 55, субсчет «Корпоративная карта», — списаны деньги при оплате подотчетником стройматериалов с использованием корпоративной карты;

•Дт 60 (76) – Кт 71 — отражена оплата корпоративной картой стройматериалов продавцу (на дату утверждения авансового отчета сотрудника);

•Дт 10 – Кт 60 (76) — оприходованы приобретенные подотчетником ценности;

•Дт 10 – Кт 60 (76) — сторно на сумму возвращенных стройматериалов;

•Дт 55, субсчет «Корпоративная карта», – Кт 60 (76) — возврат продавцом средств на эту же корпоративную карту.

Если принятый к учету товар возвращается из-за брака, то его стоимость на дату признания претензии продавцом надо отнести на счет 76, субсчет «Расчеты по претензиям», проводкой Дт 76-2 – Кт 10 и отразить на забалансовом счете 002, а при передаче стройматериалов продавцу — с него списать. Тогда на возврат денег делают такую запись: Дт 55, субсчет «Корпоративная карта», – Кт 76-2.

На какой счет списать разницу между номинальной и действительной стоимостью доли УК

Участник вышел из ООО в прошлом году, ему выплачена действительная стоимость доли. В этом году произошло погашение доли общества за счет уменьшения уставного капитала. Необходимо списать разницу между номинальной и действительной стоимостью доли со счета 81. Сумма существенная, и при списании в состав расходов на счет 91.02 в бухучете образуется убыток. Можно ли списать эту сумму на счет 84?

— Как мы понимаем, при выходе участника из ООО его доля перешла к обществу. При этом ООО уменьшает свой уставный капитал путем погашения номинальной стоимости этой доли (п. 1 ст. 20, п. 5 ст. 24 Закона от 08.02.1998 № 14-ФЗ).

В бухучете возможны два способа списания возникшей на счете 81 «Собственные акции (доли)» разницы между номинальной и действительной стоимостью долей:

1) согласно Инструкции по применению Плана счетов — на прочие расходы (счет 91);

2) по правилам МСФО — за счет нераспределенной прибыли (счет 84).

Дело в том, что, по правилам МСФО, если организация выкупает собственные долевые инструменты, то эти инструменты («собственные выкупленные акции») должны вычитаться из собственного капитала. При покупке, продаже или аннулировании собственных долевых инструментов никакие прибыли или убытки не могут быть признаны в составе доходов и расходов. Выплаченное или полученное возмещение должно признаваться непосредственно в составе собственного капитала (п. 33 МСФО (IAS) 32, п. AG36 Руководства по применению МСФО (IAS) 32).

Полагаем, что эти положения применимы и к погашению доли, перешедшей к ООО от выбывшего участника.

Выбранный способ нужно зафиксировать в учетной политике. Но поскольку ни в одном ФСБУ не установлен порядок отражения операций, связанных с переходом доли и дальнейшим уменьшением уставного капитала, то при разработке положения учетной политики компании нужно основываться в первую очередь на требованиях МСФО, а уж потом на рекомендациях в области бухучета (п. 7.1 ПБУ 1/2008). Инструкция к Плану счетов носит рекомендательный характер, поэтому полагаем верным второй способ учета, то есть за счет нераспределенной прибыли (счет 84).

Признавать ли выручку, если договор поставки выполнен частично

У нас был заключен договор поставки сборно-разборного здания на 300 млн руб., заказчик принял только часть здания с коэффициентом 0,3 (на сумму 115 млн руб.). По остальной части договора идет суд, подписанного документа на оставшуюся сумму у нас нет.
Должно ли предприятие провести реализацию здания без акта приема на часть, по которой судится? Можно ли принимать затраты, понесенные по этой части, или они должны числиться на счете 20 или 43?

— Выручка в бухучете признается при выполнении всех условий, установленных п. 12 ПБУ 9/99. Одно из условий — право собственности на продукцию (товар) перешло к покупателю или работа принята заказчиком.

Возникали ли у вас сложности с проводками?

Если бы у вас был договор на выполнение работ по сборке здания, то выручку следовало бы признать только по факту приема заказчиком выполненных работ после подписания соответствующего акта именно заказчиком.

Из вашего вопроса следует, что у вас заключен договор поставки, предметом которого по нормам ГК является обязанность поставщика передать покупателю в обусловленный срок производимые или закупаемые им товары (ст. 506 ГК РФ). Полагаем, что у вас сборно-разборное здание — это готовая продукция, поэтому выручку нужно признавать на дату перехода права собственности на эту продукцию к покупателю. Момент перехода права собственности должен быть определен в договоре поставки (п. 1 ст. 223, п. 1 ст. 224 ГК РФ). Таким образом, если по условиям договора право собственности на здание перешло к заказчику, то в бухучете надо отразить доход, если не перешло, тогда не надо.

Как мы поняли, поставляемое сборно-разборное здание недвижимостью не является, значит, регистрировать на него право собственности не нужно. В таком случае здание передается заказчику по акту приема. Порядок передачи должен быть в соответствии с договором. Ваши условия договора неизвестны: возможна ли частичная приемка здания или нет.

Можно предположить, что готовое здание было по акту полностью передано заказчику, но заказчик принял его только с коэффициентом 0,3 и указал на это в акте. То есть по факту заказчик принял здание (значит, право собственности к нему перешло), а судебное разбирательство идет об окончательной стоимости. В таком случае вам нужно признать выручку от реализации, а также отразить оценочное обязательство в связи с судебным разбирательством.

Если по договору возможен прием какой-либо части здания, то выручку следует признать только в соответствующей части.

Фактическая себестоимость готовой продукции отражается в расходах на дату признания выручки от ее продажи (пп. 9, 19 ПБУ 10/99). А до этого момента затраты должны числиться на счете 20 или 43 (в зависимости от вашего способа учета).

Какие записи нужны при возврате процентного займа через расчетный счет

ИП на ЕСХН по договору процентного займа получил денежные средства наличными. Вернул заем — через расчетный счет. Какими проводками ИП-заемщику отразить в бухгалтерском учете такую операцию? И вообще, правильно ли это?

— В силу принципа свободы договора заимодавец и заемщик могут сами определить способ и порядок выдачи и возврата займа (ст. 421, п. 1 ст. 807, п. 1 ст. 810 ГК РФ). Расчеты могут быть произведены как в безналичном порядке, так и наличными (п. 2 ст. 861 ГК РФ). И в законодательстве РФ нет запрета на возврат денежного займа безналичным способом через расчетный счет, если он был получен наличными через кассу. Ограничение есть по сумме наличных расчетов по одному договору между юрлицами или ИП, то есть при получении займа в наличной форме от юрлица или другого ИП вам нужно было соблюдать лимит расчетов наличными (100 000 руб. в рамках одного договора) (пп. 1, 4 Указания ЦБ от 09.12.2019 № 5348-У).

Как мы понимаем, ИП по собственному желанию ведет бухгалтерский учет по общим правилам (подп. 1 п. 2 ст. 6 Закона от 06.12.2011 № 402-ФЗ; Письмо Минфина от 27.08.2012 № 03-11-11/257). Тогда проводки по краткосрочному займу (со сроком погашения не более 12 месяцев) такие:

•при получении займа — Дт 50 – Кт 66, субсчет «Расчеты по основной сумме займа»;

•при начислении процентов по займу — Дт 91, субсчет «Прочие расходы», – Кт 66, субсчет «Проценты»;

•при возврате основной суммы займа — Дт 66, субсчет «Расчеты по основной сумме займа», – Кт 51;

•при выплате процентов — Дт 66, субсчет «Проценты», – Кт 51. ■

НЕ ПРОПУСТИТЕ
МАРТЫНЮК Наталия Анатольевна, ведущий эксперт
Из-за изменения правил расчета матвыгоды по займам организации и ИП делают перерасчет НДФЛ за январь — июль. Отвечаем на вопросы об отражении итогов перерасчета в расчете 6-НДФЛ за 9 месяцев в разных ситуациях.

Перерасчет НДФЛ с матвыгоды по займам в расчете 6-НДФЛ за 9 месяцев

Напомним, матвыгода облагается НДФЛ, если проценты по договору займа за месяц меньше процентов, рассчитанных по 2/3 ключевой ставки ЦБ (подп. 1 п. 2 ст. 212 НК РФ). Разница — налоговая база по НДФЛ. Раньше брали 2/3 ключевой ставки на последнее число каждого месяца. Теперь нужно сравнить значения ключевой ставки на дату выдачи займа (дату изменения ставки по договору) и на последнее число месяца и взять 2/3 от той, что меньше. Это правило вступило в силу 08.08.2024, его действие распространено на доходы в виде матвыгоды, полученные с 01.01.2024 (п. 20 ст. 19 Закона от 08.08.2024 № 259-ФЗ). Налоговым агентам, то есть организациям и ИП-заимодавцам, нужно:

•начиная с матвыгоды за август определять ее по новым правилам;

•пересчитать матвыгоду за январь — июль 2024 г. по займам, выданным до 18.12.2023, и за июль по займам, выданным с 18.12.2023 по 28.07.2024. И, как ранее разъяснил нам специалист ФНС, сдать уточненные расчеты 6-НДФЛ за I квартал и/или полугодие 2024 г. (см. , 2024, № 17);

•если в результате перерасчета образовался излишне удержанный налог — вернуть его физлицу-заемщику, взяв у него заявление.

В каком из разделов 2 отразить возвращенный физлицу налог

В мае из выплаченных учредителю дивидендов удержали НДФЛ с матвыгоды за январь — апрель 2024 г. По новым правилам матвыгоды нет. Вернули налог учредителю 05.09.2024 — из суммы НДФЛ, удержанного в этот день из зарплаты работников. В каком разделе 2 расчета за 9 месяцев отразить возвращенную сумму: со ставкой 13% (поскольку источник возврата — НДФЛ с зарплаты) или со ставкой 35% (поскольку возврат — результат перерасчета налога по этой ставке)?

— Возвращенную 05.09.2024 сумму нужно показать и в разделе 1 в строках 030 и 035, и в разделе 2 в строках 190 и 195. При этом у НДФЛ с матвыгоды:

•тот же раздел 1, что и у НДФЛ с зарплаты и иных «обычных» доходов, поскольку у них одинаковый КБК;

•свой отдельный раздел 2 по ставке 35%.

В Порядке заполнения расчета 6-НДФЛ не разъясняется, в какой раздел 2 включить возвращенный налог. Там сказано, что по соответствующей ставке (и КБК) в разделе 2 указываются обобщенные суммы дохода, исчисленного и удержанного налога (пп. 26, 27 Порядка заполнения, утв. Приказом ФНС от 19.09.2023 № ЕД-7-11/649@).

Раз возвращены те суммы налога, которые ранее были исчислены по ставке 35%, логично показать их по строкам 190 и 195 раздела 2 со ставкой 35% (даже если в нем нет сумм доходов, облагаемых по этой ставке).

В то же время, как видим, суммы возвращенного налога в увязке со ставкой в Порядке заполнения раздела 2 не упоминаются. Это можно объяснить тем, что возврату подлежат те деньги, которые удержаны сверх подлежащего уплате НДФЛ, поэтому налогом они не являются и какая-либо ставка им не соответствует.

И Минфин, и ФНС не раз подчеркивали, что вернуть физлицу такие суммы налоговый агент может за счет любого НДФЛ, удержанного в периоде возврата, независимо от того, с каких доходов каких физлиц и по какой ставке этот НДФЛ исчислен (п. 1 ст. 231 НК РФ; Письма ФНС от 13.08.2021 № СД-4-11/11455@; Минфина от 05.12.2012 № 03-04-06/4-342). Назначение строки 190 и блока строк 191—196 — показать в расчете, что эта сумма удержанного за период НДФЛ пошла на возврат налога физлицу и по этой причине не должна быть перечислена в бюджет. Поэтому полагаем, что не будет ошибкой и отражение возвращенной суммы в разделе 2 по ставке 13%. Поскольку раздел 1 у НДФЛ по ставкам 13% и 35% общий, то в любом случае выполняется контрольное соотношение 1.44: строка 025 – строка 035 раздела 1 = строка 165 – строка 195 раздела 2. В этом КС (и в аналогичных КС 1.40—1.43 и 1.45) берутся суммарные значения строк 161 и 191, 162 и 192 и так далее по всем разделам 2 с разными ставками, но одинаковым КБК.

Внимание

Минфин и ФНС подтвердили: матвыгода по займам, полученным на приобретение жилья и/или земельного участка, не возникает в 2024 г. у физлиц, имеющих подтверждение права на получение имущественного вычета за указанный год (Письмо ФНС от 24.09.2024 № БС-4-11/10885@ (вместе с Письмом Минфина от 18.09.2024 № 03-04-07/89666)). Напомним, новые правила освобождают от НДФЛ матвыгоду только по займам и кредитам, выданным в рамках госпрограмм, а на обычные займы, например от работодателей, не распространяются. Однако это изменение ухудшает положение налогоплательщиков, а значит, может применяться только с 2025 г. Поэтому и понадобились разъяснения ведомств.

Как сформировать строку 160 в расчете за 9 месяцев

Специалист ФНС рекомендовал (см. , 2024, № 17) в расчете 6-НДФЛ за 9 месяцев сумму НДФЛ, которая в связи с изменениями стала излишне удержанной, исключить из строки 160 и перенести в строку 190 (в той части, в которой до октября вернули физлицу) и/или в строку 180 (в той части, в которой не успели вернуть). А в уточненных расчетах за I квартал и полугодие строки 160 и 161—166 не исправлять.
Но при таком заполнении в расчете за 9 месяцев нарушается контрольное соотношение 1.38: строка 160 раздела 2 по ставке 35% за 9 месяцев = строка 160 за полугодие + (за 9 месяцев: строки 161 + 162 + 163 + 164 + 165 + 166) (п. 1.38 приложения к Письму ФНС от 20.12.2023 № БС-4-11/15922@). Допустимо ли в связи с этим оставить сумму НДФЛ, которая стала излишне удержанной, в строке 160 расчета за 9 месяцев?

— Из-за того, что КС не выполняется, инспекция может прислать требование о представлении пояснений (п. 3 ст. 88 НК РФ; Письмо ФНС от 05.04.2024 № БС-4-11/4009@). И понятно желание этого избежать.

Официальных писем Минфина или ФНС по этому перерасчету пока нет. Вопрос о том, допустимо ли не убирать сумму, которая стала излишне удержанной, из строки 160 в расчете за 9 месяцев, мы адресовали специалисту ФНС.

Заполнение строки 160 раздела 2 по ставке 35% в расчете 6-НДФЛ за 9 месяцев 2024 г.

МОРОЗОВ Дмитрий Александрович МОРОЗОВ Дмитрий Александрович
Государственный советник РФ 2 класса

— Исходя из того, что фактически данная сумма была налоговым агентом удержана, полагаю, что оставить ее в строке 160 допустимо, хотя и не совсем корректно.

Дело в том, что в строке 160 раздела 2 расчета 6-НДФЛ отражается величина обязанности налогового агента по удержанию НДФЛ на конец отчетного (налогового) периода — это сумма НДФЛ, которая должна быть удержана исходя из норм НК по состоянию на отчетную дату. Поэтому правильно в расчете 6-НДФЛ за 9 месяцев 2024 г. ту сумму НДФЛ, которая в результате принятия Закона от 08.08.2024 № 259-ФЗ стала излишне удержанной и по состоянию на отчетную дату 30 сентября 2024 г. удержанию уже не подлежит, из строки 160 раздела 2 расчета 6-НДФЛ за 9 месяцев 2024 г. убрать. Однако это приводит к нарушению контрольного соотношения 1.38 (п. 1.38 приложения к Письму ФНС от 20.12.2023 № БС-4-11/15922@), которое, как и остальные соотношения, разработано до изменения НК и не было изначально на это рассчитано.

Что будет, если ничего не корректировать

Что последует, если не корректировать НДФЛ с экономии на процентах по займам за первое полугодие, а просто с августа все считать по новым правилам? Какие риски, если сумма уменьшения НДФЛ за полугодие небольшая?

— Последствия зависят от того, что именно предполагается не корректировать.

Ситуация 1. Не сдавать уточненные расчеты 6-НДФЛ за I квартал и полугодие, но налог пересчитать и лишнее физлицу вернуть. При этом в расчете за 9 месяцев в разделе 2 по ставке 35% просто включить в строки 120, 131, 140 новые суммы матвыгоды и исчисленного с нее налога за январь — июнь, которые получились в результате перерасчета.

Напомним, что расчет 6-НДФЛ за 9 месяцев нужно представить не позднее 25 октября

Напомним, что расчет 6-НДФЛ за 9 месяцев нужно представить не позднее 25 октября

Официальных писем Минфина и ФНС о необходимости сдать уточненки в связи со вступлением в силу Закона № 259-ФЗ пока нет. По мнению специалиста ФНС, которое он ранее высказал на страницах нашего журнала, налоговые агенты должны это сделать (см. , 2024, № 17).

Само по себе отражение верных сумм в расчете за 9 месяцев не заменяет корректировку расчетов за I квартал и полугодие. Ведь НДФЛ по ставке 35% исчисляется не нарастающим итогом с начала года (как, например, НДФЛ с зарплаты), а отдельно на каждую дату получения дохода в виде матвыгоды: с матвыгоды за январь — на 31.01.2024, с матвыгоды за февраль — на 29.02.2024 и т. д. (п. 3 ст. 226 НК РФ) Предполагается, что и исправить начисление этих сумм можно только в том периоде, в который попадает каждая такая дата. Но в разделе 2 по ставке 35% расчета за 9 месяцев будут лишь общие суммы дохода и налога за январь — сентябрь. И из него не будет видно, сколько за какой квартал начислено.

Поэтому пока нельзя исключить, что если не уточнить расчеты за I квартал и полугодие, то ИФНС попытается оштрафовать за недостоверные сведения в них (п. 1 ст. 126.1 НК РФ). К недостоверным сведениям в 6-НДФЛ относятся в том числе и завышенные суммы дохода и налога (Письмо ФНС от 09.12.2016 № СА-4-9/23659@). Размеры штрафа установлены за каждый расчет 6-НДФЛ: для организации — 500 руб. (п. 1 ст. 126.1 НК РФ), для руководителя — от 300 до 500 руб. (ч. 1 ст. 15.6, примечание к ст. 2.4 КоАП РФ)

Но такой штраф можно попытаться оспорить. На момент представления расчетов за I квартал и полугодие суммы в них были верными, а в НК прямо не прописаны ни обязанность налогового агента подать уточненные расчеты 6-НДФЛ по причине последующего изменения законодательства, ни сроки подачи (п. 1 ст. 81 НК РФ).

Ситуация 2. Вообще не делать перерасчет налога за январь — июль и не возвращать излишне удержанную сумму физлицу. А новые правила использовать только начиная с определения матвыгоды за август. Здесь последствий больше.

Во-первых, штраф за каждый расчет 6-НДФЛ с недостоверными сведениями. Такими будут расчеты 6-НДФЛ за 9 месяцев и за год, поскольку в разделе 2 по ставке 35% отражаются общие суммы матвыгоды и налога с нее с начала года.

Во-вторых, излишне удержанный налоговым агентом НДФЛ инспекция физлицу не вернет, это должен сделать налоговый агент (п. 1 ст. 231 НК РФ; Письмо ФНС от 05.09.2023 № БС-3-11/11501@). Иными словами, если физлицо-заемщик обратится в свою ИФНС за возвратом НДФЛ с матвыгоды, налоговики все равно отправят его обратно к вам с заявлением о возврате налога по п. 1 ст. 321 НК РФ, и вам все равно придется делать перерасчет и сдавать уточненки.

В-третьих, если по такому заявлению налоговый агент не вернул излишне удержанный налог в течение 3 месяцев, то должен будет выплатить физлицу проценты за каждый календарный день просрочки исходя из ключевой ставки ЦБ (п. 1 ст. 231 НК РФ).

Как отразить налог с матвыгоды за июнь и июль, удержанный в III квартале до 08.08.2024

С января по июль 2024 г. на конец каждого месяца считали НДФЛ с матвыгоды по выданному директору займу и удерживали регулярно 5-го числа следующего месяца из зарплаты.
По новым правилам выходит, что матвыгоды и налога нет. Нужно ли в расчете за 9 месяцев как-то отразить суммы налога, которые мы успели удержать в III квартале до 08.08.2024? То есть это:
•НДФЛ с матвыгоды за июнь: удержан 05.07.2024, включен в уведомление по сроку уплаты 29.07.2024;
•НДФЛ с матвыгоды за июль: удержан 05.08.2024, но его уже не стали включать в уведомление по сроку уплаты 28.08.2024, поскольку 20.08.2024 вернули директору.

— Срок уплаты НДФЛ с матвыгоды за июнь наступил до вступления в силу Закона № 259-ФЗ. И получается, нужно включить его в расчет за 9 месяцев в разделе 1 в строки 020 и 021.

При этом на отчетную дату 30.09.2024 дохода в виде матвыгоды за январь — июнь уже нет. Поэтому в строки 120, 131 и 140 раздела 2 расчета за 9 месяцев эта бывшая матвыгода и налог с нее не попадают. Но если не включить налог с матвыгоды за июнь как удержанный в строки 160 и 161, то будет нарушено КС 1.40 (п. 1.40 приложения к Письму ФНС от 20.12.2023 № БС-4-11/15922@): строка 021 раздела 1 – строка 031 раздела 1 = строка 161 раздела 2 – строка 191 раздела 2.

За разъяснениями мы обратились к специалисту ФНС.

Отражение в расчете за 9 месяцев НДФЛ с матвыгоды, удержанного в период 01.07.2024 — 07.08.2024

МОРОЗОВ Дмитрий Александрович МОРОЗОВ Дмитрий Александрович
Государственный советник РФ 2 класса

— В данной ситуации НДФЛ с матвыгоды за июнь налоговый агент обязан был перечислить в бюджет, поэтому его возврат физлицу будет производиться, по сути, в соответствии с п. 1 ст. 231 НК РФ. Учитывая это, сумму налога нужно отразить в расчете за 9 месяцев в строках 020 и 021.

Полагаю возможным включить эту сумму также и в строки 160 и 161 раздела 2 — для того, чтобы не возникало нарушения КС 1.40.

Что касается НДФЛ с матвыгоды за июль, то, поскольку в данной ситуации он не подлежал уплате в бюджет, считаю допустимым не отражать в расчете 6-НДФЛ за 9 месяцев операции по его удержанию и возврату.

* * *

Важно не только правильно отразить в 6-НДФЛ матвыгоду по займам, но и верно ее рассчитать. И не всегда легко разобраться, как это сделать по новым правилам. Примеры расчета в разных ситуациях приведены в отдельной статье здесь. ■

МАРТЫНЮК Наталия Анатольевна, ведущий эксперт
По новым правилам, чтобы определить, облагается ли матвыгода по займу НДФЛ, и рассчитать ее размер, нужно взять меньшее из двух значений ключевой ставки ЦБ: на дату выдачи займа (заключения договора) и на последний день текущего месяца. А если договорная ставка процентов меняется, учитывается еще и ключевая ставка на дату изменения. В теории все просто, но в некоторых случаях это изрядно усложняет расчет. Отвечаем на поступившие вопросы.

Расчет НДФЛ с матвыгоды: на какую дату взять ключевую ставку ЦБ

Как определить дату заключения договора займа

При определении матвыгоды теперь ключевую ставку ЦБ на дату заключения договора займа нужно сравнить с ключевой ставкой на последнее число месяца и выбрать ту, что меньше (подп. 1 п. 1, п. 2 ст. 212 НК РФ).
Заем был перечислен учредителю через неделю после подписания договора. За эту неделю ЦБ успел повысить ключевую ставку. По какой ставке определять матвыгоду — действовавшей на день подписания договора или на день перечисления денег?

— Посмотрите, как сформулирован предмет вашего договора займа. Если там сказано, что:

•заимодавец передает заемщику деньги в таком-то размере — договор считается заключенным на дату передачи денег заемщику (п. 2 ст. 433 ГК РФ). Берем ставку ЦБ, действующую на эту дату. Именно такими договорами чаще всего оформляют займы, выдаваемые работникам, директору, учредителю;

•заимодавец обязуется передать деньги заемщику в таком-то размере в такой-то срок — договор считается заключенным уже в момент подписания (при наличии в нем всех иных существенных условий) (пп. 1, 2 ст. 432, п. 1 ст. 433 ГК РФ). Берем ставку ЦБ на дату подписания. Но такие договоры характерны для крупных займов между юрлицами с рыночной ставкой процентов, когда заемщику нужны гарантии получения денег в определенные сроки. Ведь по такому договору заемщик вправе требовать выдачи займа, в том числе через суд, а отказаться заимодавец может только в исключительных случаях (ст. 307, п. 3 ст. 807 ГК РФ).

Заем и выдан, и погашается по частям

Беспроцентный заем в сумме 500 000 руб. выдан работнику двумя частями: 300 000 руб. перечислено 15.12.2023, остальные 200 000 руб. — 20.12.2023.
По условиям договора погашение займа происходит начиная с 01.03.2024 ежемесячно не позднее 20-го числа по 30 000 руб. Удерживаем из зарплаты работника за первую половину месяца (есть его заявление на удержание).
Какую ключевую ставку ЦБ и к какой сумме применять при расчете матвыгоды за 2024 г. по новым правилам, учитывая, что с 18.12.2023 она была повышена с 15% до 16%?

— Исходим из того, что у вас обычный договор займа, который считается заключенным в день передачи денег заемщику (см. здесь). При этом в ст. 807 ГК не конкретизировано, что имеется в виду: передача всей указанной в договоре суммы или ее части. Но общий смысл нормы в том, что до передачи конкретной суммы по ней не возникает обязательств. Из этого же исходит и ФНС в разъяснениях по налогу на прибыль (Письмо ФНС от 18.02.2010 № 3-2-13/25).

Таким образом, в отношении 300 000 руб. договор считается заключенным 15.12.2023, а в отношении 200 000 руб. — 20.12.2023.

Из-за этого матвыгоду придется рассчитывать в отношении каждого транша отдельно:

•по сумме 300 000 руб. — исходя из того, что ключевая ставка на дату выдачи 15%;

•по сумме 200 000 руб. — исходя из того, что ключевая ставка на дату выдачи 16%.

Например, вот каким получается расчет НДФЛ с матвыгоды работника за январь 2024 г.: (300 000 руб. х 2/3 х 15% х 31 д. / 366 дн. + 200 000 руб. х 2/3 х 16% х 31 д. / 366 дн.) х 35% = 1 522 руб.

С матвыгоды за март 2024 г. расчет становится намного сложнее, поскольку в этом месяце начинается погашение займа. Предположим, удержание 30 000 руб. из зарплаты было сделано 20.03.2024. В погашение какого из траншей засчитываются эти 30 000 руб.?

Обязательство заемщика вернуть сумму займа возникает в момент ее выдачи (ст. 810 ГК РФ; п. 3 Постановления Пленума ВАС от 23.07.2009 № 63). Поэтому обязательство вернуть 300 000 руб. возникло раньше, чем обязательство вернуть 200 000 руб. Но по общему правилу более раннее обязательство из нескольких однородных погашается первым, только если сроки исполнения этих обязательств сторонами не установлены.

В вашем договоре сроки внесения сумм указаны — в погашение всех 500 000 руб. (если дополнительных условий в договоре на этот счет нет). Тогда действует иное правило: если сроки исполнения нескольких однородных обязательств наступают одновременно, то исполнение распределяется между ними пропорционально (п. 3 ст. 319.1 ГК РФ). И получается, что из 30 000 руб., удержанных 20.03.2024:

•в погашение суммы 300 000 руб. идут 18 000 руб. (300 000 руб. / 500 000 руб. х 30 000 руб.). Следовательно, долг по этой части займа на 20.03.2023 — 282 000 руб. (300 000 руб. – 18 000 руб.);

•в погашение суммы 200 000 руб. идут 12 000 руб. (200 000 руб. / 500 000 руб. х 30 000 руб.). Следовательно, долг по этой части займа на 20.03.2023 — 188 000 руб. (200 000 руб. – 12 000 руб.).

Рассчитываем сумму матвыгоды за март:

•за первые 19 дней марта — 2 664,85 руб. (300 000 руб. х 2/3 х 15% х 19 дн. / 366 дн. + 200 000 руб. х 2/3 х 16% х 19 дн. / 366 дн.);

•за оставшиеся 12 дней марта — 1 582,08 руб. (282 000 руб. х 2/3 х 15% х 12 дн. / 366 дн. + 188 000 руб. х 2/3 х 16% х 12 дн. / 366 дн.).

НДФЛ с матвыгоды за март составляет 1 486 руб. ((2 664,85 руб. + 1 582,08 руб.) х 35%). По такому же алгоритму идет расчет и за следующие месяцы пользования займом.

Для того чтобы несколько упростить расчет матвыгоды, можно прямо указать в договоре, что сначала погашается та часть займа, которая была выдана раньше.

Расчет матвыгоды за месяц изменения договорной ставки

Работнику 20.08.2023 был выдан заем 1 000 000 руб. на 2 года под 8% годовых, ключевая ставка ЦБ — 12%. Затем 15.05.2024 подписали допсоглашение о том, что начиная с этого момента договорная ставка снижена до 5% годовых. Как определить матвыгоду за май?

В преддверии очередного заседания Совета директоров ЦБ эксперты делают различные прогнозы об уровне ключевой ставки. Кто-то даже предполагает, что ставка может побить свой рекорд-2022, когда ее размер достиг 20%

В преддверии очередного заседания Совета директоров ЦБ эксперты делают различные прогнозы об уровне ключевой ставки. Кто-то даже предполагает, что ставка может побить свой рекорд-2022, когда ее размер достиг 20%

— По новым правилам если договорная ставка процентов изменена, то после этого при расчете матвыгоды учитывается ключевая ставка ЦБ уже не на дату заключения договора займа, а на дату его изменения (подп. 1 п. 2 ст. 212 НК РФ).

В вашем случае ключевая ставка ЦБ на дату изменения, то есть на 15.05.2024, — 16%. И начиная с матвыгоды за май сравниваем это значение со значением ключевой ставки, действующей на последний день месяца. По 2/3 от меньшей из них рассчитываем сумму процентов за весь месяц и из результата вычитаем общую сумму договорных процентов. Так поступаем и при расчете за май, несмотря на то, что в период с 1 по 14 мая еще действовала прежняя договорная ставка 8%. Ведь дата получения дохода в виде матвыгоды — последний день месяца, а значит, на этот день нужно определить матвыгоду за весь месяц в целом (подп. 7 п. 1 ст. 223, п. 3 ст. 226 НК РФ).

В вашем случае получается такой расчет матвыгоды за май:

•сравниваем ключевую ставку ЦБ на 15.05.2024 и на 31.05.2024 — значения одинаковы: 16%;

•сумма процентов за май по 2/3 ключевой ставки — 9 034,61 руб. (1 000 000 руб. х 2/3 х 16% х 31 д. / 366 дн.);

•сумма договорных процентов за период с 1 по 14 мая — 3 060,11 руб. (1 000 000 руб. х 8% х 14 дн. / 366 дн.);

•сумма договорных процентов за период с 15 по 31 мая — 2 322,40 руб. (1 000 000 руб. х 5% х 17 дн. / 366 дн.);

•общая сумма договорных процентов за весь май — 5 382,51 руб. (3 060,11 руб. + 2 322,40 руб.);

•матвыгода за май на 31.05.2024 — 3 652,10 руб. (9 034,61 руб. – 5 382,51 руб.);

•исчисленный на 31.05.2024 НДФЛ с матвыгоды за май — 1 278 руб. (3 652,10 руб. х 35%).

Как видим, снижение ставки не улучшило положение заемщика — если бы снижения не было, то ему не пришлось бы платить НДФЛ с матвыгоды. Ведь ставка по договору была равна 2/3 ключевой ставки на дату выдачи займа (2/3 х 12% = 8%).

Продление срока пользования займом

Работнику 15 августа 2023 г. был выдан беспроцентный заем со сроком погашения 15 августа 2024 г. В этот день работник заем не вернул, подписали допсоглашение о продлении срока на полгода. Как это влияет на дальнейший расчет матвыгоды? Не получается ли, что мы как будто заново выдали заем и дальше должны рассчитывать матвыгоду исходя из того размера ключевой ставки, который действовал на 15 августа 2024 г., — а это 18%?

— В момент выдачи суммы займа у заемщика возникло обязательство вернуть заем (ст. 810 ГК РФ; п. 3 Постановления Пленума ВАС от 23.07.2009 № 63). Продление срока пользования займом не прекращает это обязательство, а всего лишь изменяет срок его исполнения (п. 3 ст. 453 ГК РФ). Поэтому нельзя считать, что при продлении срока возврата займа происходит его погашение и выдача заново. И неважно, когда подписано допсоглашение о продлении — до истечения изначального срока погашения займа или уже после (Постановление АС УО от 17.04.2024 № Ф09-1636/24).

По новым правилам ключевую ставку ЦБ на дату изменения договора нужно учитывать, если это изменение договорной ставки процентов (подп. 1 п. 1 ст. 212 НК РФ). У вас изменение договора касается срока возврата займа.

Таким образом, матвыгоду за август 2024 г. нужно рассчитать так же, как за январь — июль 2024 г. — исходя из 2/3 ключевой ставки, действовавшей на 15.08.2023, то есть на дату выдачи денег (заключения договора), — а это 12%. Эту ставку нужно будет сравнивать с ключевой ставкой, которая будет действовать на последний день каждого следующего месяца пользования займом. ■

Абрамова Варвара Сергеевна
Чтобы добиться успеха, компаниям нужны команды, которые могут эффективно решать проблемы. Для этого многие организации проводят тимбилдинги. Но как учесть расходы на такие мероприятия? Можно ли уменьшить налог на прибыль и налог при УСН? И не возникнет ли у сотрудников дополнительного дохода, облагаемого страховыми взносами и НДФЛ?

Компания проводит тимбилдинг: как учесть расходы и есть ли доход у работников

Что такое тимбилдинг?

Организации часто проводят для сотрудников разные мероприятия внутри компании, такие как корпоративы, тимбилдинги, тренинги.

Тимбилдинг можно определить как мероприятие по профилактике профессионального выгорания и повышению доброжелательной атмосферы в трудовых коллективах на профессиональной основе. Тимбилдинг может быть проведен в формате деловой игры, квеста, квиза, нетворкинга, командных игр. Целью тимбилдинга, в первую очередь, является создание из группы людей коллектива рабочей команды, которая трудится над единой целью. На тимбилдинге, помимо этого, можно обсудить такие темы, как построение нового отдела, взаимодействие внутри отдела или между несколькими отделами.

Не путайте тимбилдинг с тренингом. Тренинги нацелены на обучение, повышение квалификации сотрудников, увеличение знаний, развитие профессиональных навыков.

Однако на практике тимбилдинг часто сочетается с тренингом. То есть одновременно проходят и обучающие занятия, и мероприятия, направленные на сплочение коллектива.

Основные расходы, которые могут возникнуть при организации тимбилдинга, это расходы на аренду помещения, на приглашение организаторов бизнес-игр, на проезд, питание и проживание работников.

Какие расходы можно учесть при расчете налога на прибыль?

Налоговики расходы на тимбилдинг зачастую рассматривают как культурно-развлекательные, которые не получится учесть в расходах при расчете налога на прибыль.

Но вообще в НК РФ установлен открытый перечень расходов, которые можно учесть при расчете налога на прибыль. Главное, чтобы они были экономически обоснованны, документально подтверждены и направлены на получение дохода (п. 1 ст. 252, подп. 49 п. 1 ст. 264 НК РФ).

Устраиваются ли у вас тимбилдинги?

Расходы на проведение тимбилдинга можно признать производственными, только если удастся доказать, что они направлены на повышение эффективности деятельности организации и увеличение дохода. Одной из компаний удалось это сделать, но для этого ей пришлось судиться с налоговиками. В той ситуации рассматривался вопрос о включении в расходы затрат на корпоративный тренинг. Но суд рассматривал этот спор давно. То есть его доводы можно использовать лишь косвенно. Интересна формулировка суда. Он указал, что затраты общества на оплату услуг по проведению корпоративных тренингов для сотрудников являются обоснованными. Сюда включаются расходы, которые направлены на получение сотрудниками навыков командного взаимодействия, а также на развитие необходимых компетенций для матричной системы управления (Постановление ФАС МО от 24.09.2009 № КА-А40/9145-09).

Налоговые инспекторы часто вступают в споры с компаниями.

Еще одна компания смогла отстоять в суде право на учет в налоговых расходах затрат на бизнес-тренинг, где были одновременно обучение и игры на сплочение (Постановление ФАС МО от 27.09.2013 № А40-5827/13-115-13). Налоговая посчитала, что такие расходы носят развлекательный характер, но суд счел этот вывод несостоятельным.

А вот другой компании учесть расходы на тимбилдинг не удалось. Суд вынес решение в пользу налоговиков и отказал в признании обоснованности расходов на тимбилдинг, поскольку не была доказана связь между деятельностью компании и темой мероприятия (Постановление ФАС СЗО от 11.12.2008 № А56-3342/2008).

Если вы все же хотите учесть затраты на проведение тимбилдинга в налоговом учете, вам потребуется внушительный пакет документов и максимально подробное обоснование связи этого мероприятия с получением доходов. Для этого вам пригодятся следующие документы:

•приказ руководителя, подтверждающий необходимость организации мероприятия;

•программа, сценарий, цели мероприятия, задания для участников;

•договор с компанией-организатором, в котором будут прописаны конкретные цели тимбилдинга (например, мозговой штурм с целью поиска путей повышения продаж, улучшения качества продукции или оптимизации распределения персонала);

•акты оказанных услуг, подтверждающие фактическое проведение тимбилдинга;

•отчет о проведении тимбилдинга, отражающий его ход и мероприятия, информацию о том, насколько были достигнуты цели мероприятия;

•служебная записка, содержащая результаты и выводы мероприятия.

Например, в приказе цели можно сформулировать так.

В целях создания условий для формирования атмосферы доверия, взаимной поддержки и уважения в команде, для повышения объемов продаж за счет эффективного распределения рабочих задач между персоналом и увеличения продуктивности работы каждого сотрудника отдела продаж

ПРИКАЗЫВАЮ:

1. Провести для сотрудников отдела продаж мероприятие в формате тимбилдинга.

В приказе цели можно сформулировать иначе. Например, тимбилдинг проводится с целью:

•создания условий для осознания участниками личной и командной ответственности при решении поставленных задач;

•создания условий для максимального сплочения участников вокруг единой для всех цели — эффективной совместной работы в рамках одной компании;

•создания высокого эмоционального фона мероприятия;

•формирования мотивации на совместное достижение результатов;

•поддержания на высоком уровне профессиональной и психологической готовности персонала, необходимой для осуществления успешных действий в принятии рабочих решений;

•обучения порядку и правилам взаимодействия персонала.

Возможно, такие документы позволят организации доказать ИФНС, что мероприятие несет реальную деловую цель и не носит развлекательного характера, а расходы произведены в производственных целях, в интересах организации, а не сотрудников.

Подытожим: учитывать расходы на тимбилдинг рискованно. Однако если ваша компания готова к спорам с проверяющими и есть документальное и экономическое обоснование расходов, то учесть такие затраты можно в составе прочих расходов (п. 1 ст. 252, подп. 49 п. 1 ст. 264 НК РФ).

А что с вычетом НДС по расходам?

Если организация готова спорить с проверяющими и учла затраты на тимбилдинг в прочих расходах при расчете налога на прибыль, то и НДС по этим затратам она может принять к вычету в общем порядке (статьи 171, 172 НК РФ).

А если организация не будет учитывать расходы в налоговом учете, то можно ли принять к вычету входной налог? В общем случае НДС принимается к вычету, если расходы используются в деятельности организации, облагаемой НДС, а также если выполняются общие требования для вычета входного налога (статьи 171, 172 НК РФ). Иными словами, компания может принять к вычету НДС по расходам на тимбилдинг, если она их признает производственными и включает расходы в расчет налога на прибыль.

Обратите внимание на следующие разъяснения Минфина. В случае приобретения организацией для своих сотрудников услуг и проведения для них мероприятий по развитию физической культуры и спорта либо проведения культурно-развлекательных корпоративных мероприятий без персонификации сотрудников объекта обложения НДС не возникает. Но и входной налог к вычету принять не получится (Письма Минфина от 13.12.2012 № 03-07-07/133, от 08.02.2016 № 03-03-06/1/6140).

Как учесть расходы при УСН?

Если при расчете налога на прибыль расходы на тимбилдинг можно назвать спорными, то при упрощенке их учесть не получится. Дело в том, что при расчете налога с объектом «доходы» никакие расходы не учитываются. А при объекте «доходы за вычетом расходов» таких слов, как «прочие расходы», в п. 1 ст. 346.16 НК РФ нет.

Нужно ли начислять НДФЛ и страховые взносы?

Что касается НДФЛ и страховых взносов, доходы в натуральной форме у работников не возникают, если мероприятия проводятся в интересах организации, а также отсутствует возможность персонифицировать и оценить экономическую выгоду, полученную каждым сотрудником (участником мероприятия) (Письма Минфина от 09.09.2021 № 03-04-05/73114, от 03.08.2018 № 03-04-06/55047). Поэтому неперсонифицированные расходы на аренду помещения для проведения тимбилдинга, питание и так далее, по мнению Минфина, не облагаются НДФЛ и взносами (Письмо Минфина от 26.10.2023 № 03-03-06/1/102094).

Вместе с тем налоговики дают разъяснения о том, что если мероприятия, на которые направляются сотрудники, не связаны напрямую с их трудовыми обязанностями, то такие поездки не являются командировками (Письмо ФНС от 15.05.2019 № БС-4-11/9002). При этом оплата организацией расходов работника, связанных с участием в таких мероприятиях, является доходом работника, полученным в натуральной форме, и подлежит обложению НДФЛ (ст. 211 НК РФ). Конечно, если рассматривать такие расходы как произведенные в интересах работника.

Минфин также отмечает, что если расходы на мероприятие можно персонифицировать (как, например, расходы на проезд на поезде по железнодорожным билетам), то возникает объект обложения взносами. Ведь такие расходы считаются выплатами в рамках трудовых отношений, но, не являясь командировочными затратами, из базы они не исключаются (Письмо Минфина от 26.10.2023 № 03-03-06/1/102094). Если же расходы на мероприятие по сплочению коллектива нельзя персонифицировать (они не связаны с оплатой услуг в пользу конкретных работников), например такие, как оплата стоимости аренды помещения, оплата стоимости услуг ведущего, то налог и взносы по таким суммам не начисляйте.

Так что споры по вопросу исчисления НДФЛ и страховых взносов не исключены. В свою защиту вы можете сослаться на Обзор судебной практики, сделанный Верховным судом. В частности, он указал, что полученная в натуральной форме выгода подлежит налогообложению, если она не носит обезличенного характера и может быть определена в отношении каждого из граждан, являющихся плательщиками налога (п. 5 Обзора практики рассмотрения судами дел, связанных с применением главы 23 НК РФ (утв. Президиумом ВС 21.10.2015)).

Как отразить расходы в бухучете?

В бухучете расходы на проведение тимбилдинга можно отразить следующим образом.

Содержание операции Дт Кт
Учтена стоимость расходов на проведение тимбилдинга 26 / 44 / 91-2 76
Отражен входной НДС Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно
19 Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно
76 Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно
Включен в стоимость расходов на тимбилдинг не принимаемый к вычету входной НДС 26 / 44 / 91-2 19
Отражено постоянное налоговое обязательство Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно
99 Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно
68-«Расчеты по налогу на прибыль» Если, несмотря на возможные претензии со стороны налоговой, вы признали затраты на тимбилдинг производственными, включили их в расходы при расчете налога на прибыль, то при соблюдении общих требований для вычета входного налога сделайте проводку Дт 19 – Кт 68-«НДС» на сумму входного НДС.
В случае признания затрат на тимбилдинг в составе налоговых расходов проводку по отражению постоянного налогового обязательства делать не нужно

* * *

Хотя тимбилдинг и важен для организации, включение затрат на его проведение в расходы при расчете налога на прибыль весьма спорно. Да и с вычетом НДС по таким расходам будут проблемы. А при упрощенке расходы на тимбилдинг и вовсе учесть не получится. ■

КАТАЕВА Наталья Николаевна, ведущий эксперт
При продаже товаров через маркетплейсы иногда по вине электронной площадки происходит утрата или повреждение товара. В этом случае маркетплейс должен возместить продавцу причиненные убытки в полной сумме или в меньшей, если договором предусмотрено возмещение в меньшем размере. Как отразить в учете возмещение стоимости утраченного товара, полученное от маркетплейса? Когда списать стоимость товара в расходы? Об этом — в нашей статье.

Маркетплейс потерял или повредил ваш товар: как учесть полученное от него возмещение

Ответственность маркетплейса за доверенные ему товары

Как правило, маркетплейсы с продавцами товаров работают по оферте. В основном электронные площадки предлагают заключить смешанный договор с элементами посреднического договора (агентского или комиссии) и договора оказания услуг (п. 3 ст. 421, статьи 990, 1005 ГК РФ).

В рамках такого договора маркетплейсы — это агенты, которые за вознаграждение организуют продажу товаров продавца покупателям. И кроме того, они занимаются его рекламой, оказывают услуги по хранению и доставке, проводят взаиморасчеты с покупателями. А продавцы — это принципалы, которые выплачивают онлайн-площадке вознаграждение и оплачивают оказанные услуги. Право собственности на товары к маркетплейсу не переходит и остается за продавцом до реализации покупателю.

Маркетплейс отвечает перед продавцом за утрату, недостачу или повреждение находящегося у него товара (ст. 998 ГК РФ). Соответственно, если в процессе хранения или доставки товар утерян или поврежден маркетплейсом, то площадка должна возместить продавцу убытки в полной сумме, если договором не предусмотрено возмещение в меньшем размере.

Порядок возмещения убытков за потерянные товары

По правилам ГК РФ в состав убытков входят реальный ущерб (понесенные для восстановления нарушенного права расходы, утрата или повреждение имущества) и упущенная выгода (неполученные доходы) (статьи 15, 393 ГК РФ; п. 5 Постановления Пленума ВС от 24.03.2016 № 7). Вместе с тем сумма, которую должен возместить маркетплейс продавцу, а также порядок возмещения, как правило, определяются договором с конкретной электронной площадкой.

В частности, в договоре с одной из онлайн-площадок указано, что маркетплейс обязуется возместить продавцу реальный ущерб утраченного и поврежденного товара. А размер ущерба считается равным размеру расходов продавца на приобретение товара, если продавцом представлено документальное подтверждение таких расходов и интернет-площадкой дано согласие на их возмещение в этом размере. Иначе размер реального ущерба определяется по формуле, например такой:

Сумма возмещения

При этом стоимость товара в формуле может быть равна стоимости, указанной в карточке товара на сайте электронной площадки, или некой расчетной величине — например, среднему значению стоимости при продаже этого товара за определенный промежуток времени. А коэффициент представляет собой долю вознаграждения площадки и понесенных расходов (например, расходов на доставку, рекламу и др.), приходящуюся на товар до его утраты/повреждения.

Товар считается утраченным/поврежденным маркетплейсом на дату сообщения об этом продавцу, в том числе посредством включения такой информации (с перечнем товаров и рассчитанной суммой возмещения) в отчет о реализации товара или в ежедневные отчеты, которые размещаются в личном кабинете продавца. На эту же дату маркетплейс признает обязательство по выплате возмещения. Полученным возмещение будет считаться на дату перечисления денег площадкой продавцу по отчету, в котором сообщено об утрате/повреждении товара, в соответствии с условиями договора или по отдельному требованию.

О продаже товаров через маркетплейсы можно прочитать:

2023, № 16; 2023, № 12

Поврежденные товары могут быть утилизированы маркетплейсом по поручению продавца или возвращены продавцу. Продавец на основании полученных от маркетплейса документов об утрате/повреждении товара должен списать товар по акту, утвержденному руководителем. Для оформления акта можно воспользоваться формой № ТОРГ-16 или разработать собственную форму (Альбом, утв. Постановлением Госкомстата от 25.12.1998 № 132).

Поскольку договорные нюансы у различных интернет-площадок могут различаться, при дальнейшем отражении в учете утраченных товаров и суммы возмещения ориентироваться надо на условия конкретного договора.

Бухучет полученной от маркетплейса суммы возмещения

Списание утраченных товаров и начисление суммы возмещения отражаются у продавца в бухучете на основании сообщения маркетплейса и актов на списание следующим образом.

Содержание операции Дт Кт
На дату передачи товаров маркетплейсу
Товары переданы маркетплейсу на реализацию 45 41
На дату сообщения маркетплейсом об утрате/повреждении товара
Зафиксирована недостача товара 94 45
Стоимость недостающего товара без учета НДС отнесена на расчеты по претензиям с маркетплейсом 76-«Расчеты по претензиям» 94
Разница между суммой возмещаемого ущерба и учетной стоимостью товаров отражена в доходах/расходах 76-«Расчеты по претензиям»
(91-«Прочие расходы»)
91-«Прочие доходы»
(76-«Расчеты по претензиям»)
На дату получения суммы возмещения от маркетплейса
Получено возмещение стоимости утраченного товара 51 76-«Расчеты по претензиям»

При отражении в бухучете возмещаемого ущерба от утраты/порчи товаров сумму потерь можно признать прочим расходом и отразить по дебету счета 91-2 на дату списания со счета 45 стоимости утраченных товаров (пп. 2, 16, 18 ПБУ 10/99). А сумму ущерба, подлежащую возмещению, признать прочим доходом и отразить по кредиту счета 91-1 на дату сообщения маркетплейсом об утрате/порче товаров (пп. 7, 10.2, 16 ПБУ 9/99). Счет 94 в этом случае вообще можно не использовать. Таким образом, выбор порядка отражения таких операций в бухучете — за продавцом. Главное — закрепить порядок в учетной политике.

Налоговый учет при списании утраченных товаров и получении возмещения

НДС. Восстанавливать входной НДС при списании утраченных/испорченных товаров не надо. В НК такой обязанности нет (п. 3 ст. 170 НК РФ; Решение ВАС от 23.10.2006 № 10652/06; Письмо Минфина от 02.03.2018 № 03-03-06/1/13389).

Начислять НДС на сумму возмещения убытков, которую выплачивает маркетплейс, и платить НДС со стоимости утраченных/испорченных товаров тоже не придется, поскольку реализации товаров не происходит (п. 1 ст. 39, подп. 1 п. 1 ст. 146, подп. 2 п. 1 ст. 162 НК РФ; Письма Минфина от 13.10.2010 № 03-07-11/406, от 29.07.2013 № 03-07-11/30128, от 27.10.2017 № 03-07-11/70530).

Вместе с тем не исключено, что проверяющие могут расценить ситуацию, когда за утраченные/поврежденные и невозвращенные товары продавец получает от маркетплейса денежные средства, как смену собственника — а значит, как реализацию товаров (Письмо Минфина от 10.10.2022 № 03-07-11/97578; Решение АС Ямало-Ненецкого АО от 31.10.2023 № А81-7207/2023). И начислить НДС.

Для обоснования отсутствия объекта налогообложения НДС недостаточно только зафиксировать факт выбытия товаров. Необходимо обосновать действительную причину их выбытия (Определение ВС от 04.12.2019 № 306-ЭС19-23493; п. 10 Постановления Пленума ВАС от 30.05.2014 № 33). Для этого потребуется пакет документов от маркетплейса, который бы подтверждал, что выбытие товаров произошло именно в результате утраты/повреждения, а не передачи их третьему лицу (например, заявка продавца на возврат нереализованных товаров, сообщение маркетплейса об утрате/повреждении товаров, отчет маркетплейса, поручение маркетплейсу утилизировать поврежденные товары, документы, подтверждающие утилизацию товаров, копии актов с третьими лицами — специализированными организациями, оказавшими услуги по утилизации, и др.).

Справка

В состав убытков не могут быть включены расходы, хотя и понесенные, но компенсируемые в полном объеме за счет иных источников. Поскольку у продавца не возникает обязанности по восстановлению входного НДС, ранее заявленного к вычету при приобретении товаров, то сумму принятого к вычету налога по утраченным товарам нельзя учесть в составе ущерба, компенсируемого маркетплейсом (п. 2 ст. 15 ГК РФ; Определение ВС от 13.12.2018 № 305-ЭС18-10125; Постановление Президиума ВАС от 23.07.2013 № 2852/13).

Налог на прибыль. Сумма возмещения при методе начисления включается во внереализационные доходы на дату признания ее маркетплейсом (п. 3 ст. 250, подп. 4 п. 4 ст. 271 НК РФ). То есть на дату сообщения об утрате/повреждении товара, дату отчета о его реализации или другого документа в соответствии с условиями договора, в котором есть такое признание. При кассовом методе продавец на общей системе налогообложения признает доход в момент получения оплаты (п. 2 ст. 273 НК РФ).

Одновременно с признанием доходов учтите во внереализационных расходах и стоимость утраченного товара, сформированную в налоговом учете (подп. 20 п. 1 ст. 265, п. 1 ст. 272 НК РФ). Если она окажется меньше возмещенной суммы, с разницы между суммой возмещения и налоговой стоимостью товара надо будет заплатить налог на прибыль.

Если испорченный товар был утилизирован (при условии, что обязанность утилизировать такие ценности установлена законодательством) и есть документальное подтверждение утилизации, то расходы на утилизацию также можно учесть при расчете налога на прибыль (Письмо Минфина от 08.07.2024 № 03-03-06/1/63292).

УСН. Возмещение маркетплейса включается в «упрощенные» доходы на дату получения этой суммы на расчетный счет (ст. 346.15, п. 3 ст. 250, п. 1 ст. 346.17 НК РФ). Перечень «упрощенных» расходов ограничен и не включает в себя расходы в виде убытков от порчи, недостачи товаров (п. 1 ст. 346.16 НК РФ). Поэтому стоимость утраченного/испорченного товара в расходах не учитывается.

* * *

Чтобы правильно отразить полученное от маркетплейса возмещение убытков за утрату/порчу товаров и своевременно списать их стоимость в учете, не реже одного раза в квартал надо проверять документы, размещенные на сайте маркетплейса в личном кабинете продавца, поскольку условия оферты могут меняться. ■

СПРАШИВАЛИ — ОТВЕЧАЕМ
ЕЛИНА Людмила Александровна, ведущий эксперт
Упрощенцы активно изучают, что такое НДС и насколько близко придется познакомиться с ним в 2025 г. А значит, возникают уже и первые вопросы по НДС при упрощенке. Кому положено НДС-освобождение и можно ли от него отказаться? Как считать доходы для сравнения с «безНДСным» лимитом? Какие есть НДС-права, если будут выбраны пониженные ставки НДС 5% и 7%? Можно ли применять пониженную НДС-ставку 7% сразу с января 2025 г.? Ответы на эти вопросы — в нашей статье.

НДС у упрощенцев в 2025 году: первые вопросы

Отказаться от НДС-освобождения можно не всегда

Мы применяем УСН, доходы за 2024 г. будут около 59 млн руб. Хотим с 2025 г. платить НДС и принимать входной налог к вычету. Можем ли мы отказаться от освобождения, которое предусмотрено для упрощенцев? Или придется переходить на ОСН, чтобы платить НДС?

— В редакции ст. 145 НК РФ, которая вступит в силу с 01.01.2025, предусмотрено автоматическое освобождение упрощенцев от исполнения обязанностей плательщиков НДС, если их доходы за 2024 г. не превышают 60 млн руб. Это как раз ваша ситуация.

Отказ от такого освобождения не предусмотрен Налоговым кодексом (п. 1 ст. 145 НК РФ (ред., действ. с 01.01.2025); Письмо ФНС от 22.08.2024 № СД-4-3/9631). И если в нарушение НК «освобожденец» выставит счет-фактуру с выделенной суммой НДС (либо УПД с признаком «1»), то этот НДС надо будет заплатить в бюджет, но при этом не будет возможности вычета входного налога и уплаченный НДС в расходы нельзя будет включить (Письмо Минфина от 23.01.2020 № 24-01-08/3874).

Чтобы стать полноценными плательщиками НДС с возможностью предъявлять к вычету входной НДС, вам придется перейти на ОСН с 2025 г.

Подсчет доходов для сравнения с лимитом 60 млн руб.

Организация на УСН, но у нее есть услуги, подпадающие под действие ст. 149 НК РФ. Надо ли исключать такие доходы (названные в ст. 149 НК) при подсчете доходов для сравнения их с лимитом 60 млн руб. за 2024 г. при решении вопроса о необходимости перехода на НДС в 2025 г.?

— Нет, их надо учитывать. Никаких исключений по этому поводу в НК нет. Упрощенцам доходы за 2024 г. (и за 2025 г.) надо считать по правилам УСН-учета (с рядом особенностей, прямо установленных в НК), без оглядки на тонкости НДС-обложения.

В НК есть несколько особенностей расчета общей суммы доходов, которую надо сравнивать с лимитом 60 млн руб. Так, при подсчете общей суммы дохода не учитываются (п. 1 ст. 145 НК РФ (ред., действ. с 01.01.2025)):

•положительные курсовые разницы (п. 11 ст. 250 НК РФ);

•субсидии, полученные в возмещение безвозмездно передаваемого имущества и имущественных прав в государственную или муниципальную собственность (п. 4.1 ст. 271 НК РФ).

Доходы для сравнения с лимитом 60 млн руб. и НДС-база считаются по-разному

Боимся, что в 2025 г. мы превысим лимит 60 млн руб. и потеряем право на освобождение от НДС. При подсчете доходов надо ли будет учитывать авансы? Или доходы для этого мы должны считать так же, как НДС-базу?

— Принципы определения доходов для сравнения их с лимитом 60 млн руб. и принципы определения НДС-базы никак между собой не связаны. Если мы говорим о том, что упрощенец в 2025 г. может потерять право на НДС-освобождение по ст. 145 НК РФ, то нужно учитывать, что доходы для сравнения их с лимитом 60 млн руб. надо считать по кассовому методу и по правилам УСН-налога (п. 1 ст. 145 НК РФ (ред., действ. с 01.01.2025)).

А после того как вы станете полноценным плательщиком НДС и потеряете право на НДС-освобождение, вы начнете определять НДС-базу в общем порядке. То есть НДС надо будет исчислять и на дату получения аванса, и на дату отгрузки (п. 1 ст. 154 НК РФ).

Если, к примеру, будет получен аванс в июне 2025 г., а с июля 2025 г. надо будет уже исчислять НДС, то отгружаемые в счет такого аванса товары надо будет облагать НДС. Несмотря на то, что такой аванс вы включили в УСН-базу июня 2025 г. Ведь отгрузка товаров будет уже после того, как упрощенец потеряет право на НДС-освобождение и должен будет платить НДС.

НДС при получении оплаты за товар, реализованный упрощенцем в 2024 г.

В 2024 г. применяем УСН, в декабре ожидаем превышение порога доходов в 60 млн руб. В сентябре выполнили работы, подписали акт с заказчиком, оплата от него поступит только в начале 2025 г. Надо ли будет в 2025 г. считать НДС с такой постоплаты?

— База по НДС в 2025 г. у упрощенцев, которые не будут иметь права на освобождение от НДС по ст. 145 НК РФ, считается (как и у остальных плательщиков НДС), как правило, на две даты (п. 1 ст. 154, п. 1 ст. 167 НК РФ):

•или на дату получения аванса;

•или на дату отгрузки товара.

Ни того, ни другого по договору, о котором идет речь в вопросе, в 2025 г. не наблюдается в I квартале. Также нет каких-либо особых переходных положений, регламентирующих исчисление НДС в такой ситуации. Поэтому нет и оснований для начисления НДС с оплаты за работы, которые были выполнены в 2024 г. упрощенцем.

Такой же вывод в своем Письме сделал Минфин при рассмотрении аналогичной ситуации: когда постоплата получена упрощенцем после перехода на ОСН, а отгрузка была еще до квартала такого перехода (Письмо Минфина от 02.04.2024 № 03-07-11/29768).

Ставка НДС 0% для гостиниц: особенности применения упрощенцами в 2025 г.

ООО на УСН, выручка за весь 2024 г. около 72 млн руб. Сможем ли мы применять ставку НДС 0% для гостиницы в 2025 г.?

Отели на УСН, отдавшие предпочтение ставке НДС 5% или 7%, не смогут применять «гостиничную» нулевую ставку

Отели на УСН, отдавшие предпочтение ставке НДС 5% или 7%, не смогут применять «гостиничную» нулевую ставку

— Сможете, если изначально выберете обычные ставки НДС (20%, 10%). Тогда по услугам гостиницы ставка НДС будет 0%, а по всем остальным операциям — 20% (10%).

Дело в том, что для упрощенцев, которые выберут ставку НДС 5% или 7%, лишь иногда будет доступна ставка НДС 0%. Это случаи-исключения, по которым ставка 0% предусмотрена в подп. 1—1.2, 2.1—3.1, 7 и 11 п. 1 ст. 164 НК РФ (п. 9 ст. 164 НК РФ (ред., действ. с 01.01.2025)). К примеру, при экспорте товаров (в том числе в ЕАЭС), при международных перевозках, при международной переработке товаров, при оказании услуг по предоставлению подвижного состава и при некоторых других операциях (но далеко не всех, обычно облагаемых по ставке 0%).

В остальных случаях действует запрет на применение ставки 0% упрощенцами, выбравшими ставки НДС 5% и 7%. В том числе такой запрет действует и для ставки 0%, которая предусмотрена для гостиниц в подп. 19 п. 1 ст. 164 НК РФ (п. 9 ст. 164 НК РФ (ред., действ. с 01.01.2025)).

Пониженные ставки НДС — не препятствие для НДС-освобождения

Выручка нашей организации на УСН в 2024 г. составит более 60 млн руб. В 2025 г. планируем выбрать льготную ставку НДС 5%, ее надо применять 3 года.
Предположим, что в 2025 г. выручка организации будет менее 60 млн руб. Можно ли будет получить освобождение от НДС в 2026 г.?

— Да, если в 2025 г. доходы организации на УСН (выручка и иные поступления, включая авансы) будут менее 60 млн руб., то она автоматически получит освобождение от НДС с начала 2026 г. (п. 1 ст. 145 НК РФ (ред., действ. с 01.01.2025); Письмо ФНС от 22.08.2024 № СД-4-3/9631) Оно будет действовать, пока доходы 2026 г. не превысят 60 млн руб.

В этом случае выбор льготных НДС-ставок не является препятствием для НДС-освобождения. Как не является препятствием для этого и выбор основных ставок НДС (20%, 10%...).

Тонкости применения ставки НДС 7% в 2025 г.

Доход ИП в 2024 г. превысит 60 млн руб. С какого момента надо будет применять НДС 7% в 2025 г.? Сразу с 01.01.2025 или с отсрочкой — после того, как доход 2025 г. превысит 60 млн руб.? Или же в 2025 г. нужно ждать, когда доходы превысят лимит 250 млн руб., и со следующего месяца можно будет применять ставку НДС 7%, а до этого применять ставку 5%?

— Если доход упрощенца (в том числе ИП) за 2024 г. превысил 60 млн руб., то с 01.01.2025 он не имеет права на освобождение от обязанностей плательщика НДС по ст. 145 НК РФ. То есть ИП должен выбрать, какую ставку НДС он будет применять с 01.01.2025:

•или пониженную ставку НДС без права на вычеты входного НДС (5% или 7%, иногда — 0%, расчетные ставки с авансов);

•или основные ставки НДС (20%, 10%, 0%, расчетные ставки с авансов и в ряде других случаев).

Упрощенец (организация или ИП) может сразу выбрать ставку 7% — с самого начала 2025 г., не оглядываясь на размер доходов 2025 г. Но это невыгодно: и покупателям придется заплатить бо´ль­шую сумму, и вам в бюджет придется платить больше НДС (п. 8 ст. 164 НК РФ (ред., действ. с 01.01.2025)).

Более выгодно с начала 2025 г. выбрать ставку 5%, а потом перейти на ставку 7% с месяца, следующего за тем, когда доходы превысят 250 млн руб.

Выбор ставок НДС 5% и 7% не означает запрет всех НДС-вычетов

В 2025 г. мы, как упрощенцы, не имеющие права на освобождение от НДС, планируем выбрать ставки 5% и 7%. Означает ли это, что мы не будем иметь права на НДС-вычеты и что нам не надо будет вообще вести книгу покупок?

— Это не так. Не предусмотрено тотального запрета на НДС-вычеты при пониженных ставках НДС. Есть запрет на вычеты входного и ввозного НДС. Суммы такого входного (ввозного) НДС упрощенец должен будет включать в стоимость приобретенных товаров, работ, услуг (п. 8 ст. 145, подп. 8 п. 2 ст. 170 НК РФ (ред., действ. с 01.01.2025)).

Но даже при пониженных ставках надо будет платить НДС с получаемых авансов. И затем такой авансовый НДС упрощенец-продавец сможет принять к вычету (п. 4 ст. 164, пп. 5, 8 ст. 171, пп. 4, 6 ст. 172 НК РФ (ред., действ. с 01.01.2025)):

•или после реализации товаров (работ, услуг) в счет такого аванса;

•или после возврата аванса покупателю при изменении или расторжении первоначального договора.

Для вычета продавцу надо будет свой авансовый счет-фактуру зарегистрировать в книге покупок.

Кроме того, упрощенцы, выбравшие такие пониженные ставки, смогут предъявить к вычету собственный ранее исчисленный НДС (п. 5.2 ст. 169, п. 10 ст. 172 НК РФ (ред., действ. с 01.01.2025)):

•или при возврате им товара покупателями по тому же договору;

•или при уменьшении ими стоимости реализованных товаров, работ, услуг.

Для этого надо будет выставить КСФ (корректировочный счет-фактуру) и зарегистрировать его в книге покупок.

Как видим, не все НДС-вычеты под запретом у тех, кто выберет пониженные ставки НДС. Поэтому книгу покупок вести придется.

Ставка НДС 10%: право на вычеты входного НДС есть

С 2025 г. ИП на УСН становится плательщиком НДС. Будет применять обычную ставку НДС 20% или 10%. Наш товар упомянут в перечне товаров, облагаемых НДС по ставке 10%. Можем ли мы принять к вычету НДС от поставщиков за материал, если он облагается НДС по ставке 20%?

— Чтобы применять ставку НДС 10%, надо соблюдать определенные условия. В том числе товар должен быть поименован в п. 2 ст. 164 НК РФ и его код должен быть указан в специальном правительственном Перечне.

Если в 2025 г. у ИП будет право на применение ставки 10%, то вычет входного НДС возможен: независимо от того, какую ставку НДС применяет поставщик (10%, 20% и т. д.). Ведь несмотря на то, что ставка НДС 10% меньше обычной ставки 20%, при ее применении нет запрета на вычеты ни входного, ни ввозного НДС, ни какого-либо другого.

Но должны выполняться базовые условия для НДС-вычетов (п. 2 ст. 171, ст. 172 НК РФ):

•приобретенные товары должны быть приняты на учет (оприходованы), надо иметь первичку на их приобретение;

•они приобретены для облагаемых НДС операций;

•есть правильно оформленный счет-фактура или УПД со статусом «1»;

•не истекло время для заявления НДС-вычета.

Пониженные ставки 5% и 7% — препятствие для НДС-вычетов при экспорте

ООО на УСН, планируются экспортные операции в 2025 г. Обороты за 2024 г. более 60 млн руб. Если выберем ставки НДС 5% и 7%, все равно при экспорте имеем право на ставку 0%. Будет ли у нас право на вычет НДС по товарам, купленным для экспорта?

— Нет, не будет. Если вы выберете пониженные ставки 5% или 7%, то нельзя будет принять к вычету суммы входного НДС по товарам, в том числе если они использованы в экспортных операциях (п. 8 ст. 164, подп. 8 п. 2 ст. 170 НК РФ (ред., действ. с 01.01.2025)).

Так что если хотите получить НДС-возмещение из бюджета как экспортер, то выбирайте обычные ставки НДС (20%, 10%...) в 2025 г.

Вычет НДС у покупателей, если в счете-фактуре упрощенца будет указан НДС 5% или 7%

ООО на УСН, доход за 2024 г. уже превысил 60 млн руб. Хотим в 2025 г. выбрать ставку НДС 5%, затем — 7%. Будет ли у наших покупателей, которые сами платят НДС, право на вычет НДС, который мы рассчитаем по ставке 5% или 7%?

— Да, право на вычет такого НДС будет у ваших покупателей при соблюдении общих условий, которые установлены для вычета НДС (статьи 171, 172 НК РФ (ред., действ. с 01.01.2025)). В редакции гл. 21 НК РФ, которая будет действовать с 01.01.2025, не предусмотрено никаких ограничений для вычета НДС по счетам-фактурам упрощенцев, где они исчислили налог по ставке 5% или 7%. Изначально законодатели рассматривали вариант, что при специальных НДС-ставках (5% или 7%) не будет права на вычет входного НДС ни у самих упрощенцев, ни у их покупателей. Но в итоговом варианте поправок нет запрета на вычет входного НДС у контрагентов упрощенцев. Так что выбор ставок НДС 5% и 7% лишает права на вычет входного НДС только самого упрощенца, а не его покупателей. ■

НОВОЕ
КАПАНИНА Юлия Викторовна, старший эксперт по бухгалтерскому учету и налогообложению
В декларации по налогу на прибыль за 9 месяцев 2024 г. нужно указать ежемесячные авансы на I квартал 2025 г. С 01.01.2025 ставка налога на прибыль в федеральный бюджет — 8%. Значит ли это, что в «прибыльной» отчетности авансы на I квартал 2025 г. нужно считать по новой ставке? Посмотрим, что на этот счет есть в Налоговом кодексе, и узнаем мнение специалиста Минфина.

Ежемесячные авансы по прибыли на I квартал 2025 года: по какой ставке считать

В чем проблема

С 01.01.2025 компаниям придется уплачивать налог на прибыль исходя из ставки 25%. При этом ставка налога (п. 1 ст. 284 НК РФ (ред., действ. с 01.01.2025)):

•в федеральный бюджет составит 8%, что на 5 процентных пунктов превышает ныне действующую;

•в бюджет субъекта РФ — 17%.

В течение года все компании на ОСН, кроме театров, музеев, библиотек и концертных организаций, должны уплачивать авансовые платежи по налогу на прибыль (пп. 2, 3 ст. 286 НК РФ). Самый распространенный способ уплаты «прибыльных» авансов — ежеквартально (по итогам I квартала, полугодия и 9 месяцев) плюс ежемесячно внутри каждого квартала. В этом случае ежемесячные авансы считают исходя из прибыли за предыдущий квартал, а по итогам отчетного квартала определяют фактическую прибыль, и в результате получается сумма к доплате в бюджет или к уменьшению.

Исчисленные ежемесячные авансовые платежи на следующий квартал отражают в «прибыльной» декларации за текущий отчетный период в строках 290—310 листа 02, а также в подразделе 1.2 раздела 1 (пп. 4.8—4.8.2, 5.14, 5.14.1 Порядка, утв. Приказом ФНС от 23.09.2019 № ММВ-7-3/475@ (далее — Порядок)). К примеру, в отчетности за 9 месяцев 2024 г. в строке 290 показывают общую сумму ежемесячных платежей, подлежащих уплате в IV квартале 2024 г. Кроме того, в декларации за 9 месяцев в строках 320—340 листа 02 следует указать ежемесячные авансовые платежи, которые предстоит перечислять в течение I квартала следующего года по срокам уплаты: 28 января, 28 февраля, 28 марта (п. 1 ст. 287 НК РФ; п. 5.15 Порядка).

По какой же ставке считать ежемесячные авансы на I квартал 2025 г. — по той, что действует в 2024 г., или по новой? Ведь ставка выросла, а значит, недоплата авансов может грозить начислением пеней. Официальных разъяснений чиновников по этому поводу еще не выходило. Впрочем, ориентироваться следует в первую очередь на общие правила НК РФ.

Что говорит НК РФ о расчете ежемесячных авансов

По правилам НК РФ в I квартале ежемесячные авансы — те же суммы, что и в IV квартале предыдущего года. В свою очередь, ежемесячный авансовый платеж в IV квартале текущего года составляет 1/3 разницы между суммами авансового платежа, рассчитанными по итогам 9 месяцев и полугодия (п. 2 ст. 286 НК РФ). Значит:

Сумма ежемесячного платежа в I квартале 2025 г.

Очевидно, что авансы по итогам полугодия и 9 месяцев 2024 г. считают по ставке, действующей в 2024 г. Получается, что изменение «прибыльной» ставки с 01.01.2025 не повлияет на сумму ежемесячных авансов в I квартале 2025 г. И пересчитывать исчисленные по общим НК-правилам ежемесячные авансы на I квартал 2025 г. по новой налоговой ставке не нужно, ведь в НК РФ это не предусмотрено.

Подобные разъяснения контролирующие органы давали ранее (Письма ФНС от 03.04.2017 № СД-4-3/6179@, от 19.01.2009 № ШС-22-3/33@). Мы уточнили у специалиста Минфина, не изменился ли сейчас подход к этому вопросу.

«Прибыльная» ставка для расчета ежемесячных авансов на I квартал 2025 г.

ХОРОШИЙ Олег Давыдович ХОРОШИЙ Олег Давыдович
Государственный советник налоговой службы РФ II ранга, начальник отдела налога на прибыль организаций Департамента налоговой политики Минфина России

— Ежемесячные авансовые платежи, подлежащие уплате в I квартале 2025 г., не зависят от изменения «прибыльной» ставки с 01.01.2025, их нужно рассчитывать по ставке, действующей в 2024 г. Поскольку в I квартале 2025 г. ежемесячные авансы такие же, как и в IV квартале 2024 г. (п. 2 ст. 286 НК РФ)

Новая ставка повлияет на расчет авансового платежа за I квартал 2025 г. и, соответственно, на суммы к доплате.

Таким образом, в декларации за 9 месяцев 2024 г. ежемесячные авансовые платежи на I квартал 2025 г. в федеральный бюджет считайте исходя из ставки 3%. В строки 320—340 листа 02 нужно перенести соответственно значения из строк 290—310 листа 02 этой же декларации.

А вот авансовый платеж по итогам I квартала 2025 г., несомненно, нужно будет начислять уже по новой, повышенной ставке.

Как посчитать авансы, если с 01.01.2025 поменяется способ их уплаты

Может случиться, что компания по собственной инициативе или вынужденно из-за размера выручки изменит с 01.01.2025 порядок уплаты «прибыльных» авансов.

Если в 2025 г. новым для вас станет общеустановленный способ уплаты авансов «ежеквартально плюс ежемесячно внутри каждого квартала» (то есть в 2024 г. вы платите их только поквартально либо ежемесячно исходя из фактической прибыли), тогда вам также придется рассчитать и перечислить ежемесячные авансовые платежи в I квартале 2025 г. (п. 3 ст. 286 НК РФ; Письмо Минфина от 23.01.2023 № 03-03-06/1/4701)

В НК РФ есть положение о расчете ежемесячных авансов на I квартал в случае перехода на общеустановленный способ с уплаты авансов по фактической прибыли. Исходя из него сумма ежемесячного авансового платежа в I квартале 2025 г. будет равна 1/3 разницы между суммами авансового платежа по итогам 9 месяцев и полугодия 2024 г. (абз. 10 п. 2 ст. 286 НК РФ) Это значит, что применять также следует налоговую ставку 2024 г.

А вот для расчета ежемесячных платежей в I квартале в случае перехода с поквартального способа уплаты авансов в НК РФ отдельных положений нет. Поэтому руководствуйтесь общим порядком. То есть считайте их так же, как рассчитываются ежемесячные авансовые платежи к уплате в IV квартале (используйте формулу, приведенную выше).

Ежемесячные авансы на I квартал 2025 г. отразите (пп. 2.3, 4.8.1, 5.15 Порядка):

•или в уточненке за 9 месяцев 2024 г., если в 2024 г. платите только квартальные авансы. В ней:

— заполните строки 320—340 листа 02;

— в строках 290—310 листа 02 поставьте прочерки, ведь в IV квартале 2024 г. ежемесячных платежей нет;

— составьте две страницы подраздела 1.2 раздела 1: на IV квартал 2024 г. с кодом «24» по строке 001 с прочерками и на I квартал 2025 г. с кодом «21» с авансами;

•или в декларации за 11 месяцев 2024 г., если в 2024 г. платите авансы по факту. Заполните в ней:

— строки 320—340 листа 02;

— подраздел 1.2 раздела 1, указав по строке 001 код «21».

* * *

Если в 2024 г. компания применяет общеустановленный способ уплаты авансов, то при переходе с 01.01.2025 на их уплату только ежеквартально либо ежемесячно по факту заявленные в декларации за 9 месяцев 2024 г. ежемесячные авансы на I квартал 2025 г. платить не надо (если хотите, можете сдать уточненку без этих цифр) (Письмо ФНС от 09.06.2016 № СД-4-3/10335@; п. 4.8.1 Порядка). Если о предстоящем переходе на уплату авансов по фактической прибыли вам известно до подачи отчетности за 9 месяцев, то в эту декларацию включите одну страницу подраздела 1.2 раздела 1 с кодом «24» (о ежемесячных авансовых платежах только на IV квартал) (п. 4.8.1 Порядка).

Первый авансовый платеж по новому способу будет определяться по данным отчетного периода (I квартала или января 2025 г. соответственно) исходя из «прибыльной» ставки 25%. ■

ПРОВЕРЬ СЕБЯ
КАЛИНЧЕНКО Екатерина Олеговна, ведущий эксперт
Состав сведений, которые надо приводить в подразделе 1.1 формы ЕФС-1 в отношении кадровых мероприятий, в этом году увеличился. И СФР не перестает разъяснять особенности указания тех или иных новых кодов и порядок заполнения отчета при различных обстоятельствах. Проверьте, хорошо ли вы ориентируетесь в новых кодах, и освежите в памяти основные правила подачи сведений о трудовой деятельности.

Тест: заполняем подраздел 1.1 формы ЕФС-1 без ошибок

Пройти тест в режиме онлайн ■

КОКУРИНА Мирослава Александровна, ведущий эксперт
Обеспечить охрану труда — прямая обязанность работодателя. Для этого он должен, в частности, организовать обучение сотрудников у себя или в специализированной компании (у ИП). Всем ли работникам обязательно проходить все стадии обучения требованиям охраны труда? Когда начинают действовать трудовые договоры с еще не обученными сотрудниками? Оплачивается ли время «охранного» обучения? Отвечаем на эти и другие вопросы, волнующие наших читателей.

Обучение по охране труда: когда необходимо, как оплачивать

Дата начала работы ≠ дата допуска к самостоятельной работе

Работник вышел к нам на работу, но работать он пока не будет, так как ему нужно пройти обучение по охране труда. Как определить дату начала работы и указать ее в трудовом договоре?

— Как следует из вашего вопроса, человек уже вышел к вам на работу. Это значит, что его трудовой договор уже действует и дата начала работы — это (ст. 61 ТК РФ):

•или дата подписания трудового договора;

•или дата, указанная сторонами в договоре.

Причем дата начала работы — это одно из обязательных условий трудового договора. Его отсутствие — это нарушение, влекущее административную ответственность работодателя (ст. 57 ТК РФ; ч. 1 ст. 5.27 КоАП РФ).

Проводится ли у вас обучение по охране труда?

Вероятно, дата, которую вы имеете в виду, — это дата начала самостоятельной работы после прохождения обучения по охране труда. Такое обучение обязан организовать работодатель своему сотруднику не позднее 60 календарных дней после заключения с ним трудового договора, в частности, на производственные должности, работа на которых связана с повышенной опасностью (статьи 214, 219 ТК РФ; п. 62 Правил, утв. Постановлением Правительства от 24.12.2021 № 2464 (далее — Правила)). Для таких должностей в максимально объемном наполнении процесс обучения требованиям охраны труда может выглядеть так (пп. 4, 10, 19, 25, 26, 32, 38, 46, 55 Правил):

•вводный инструктаж по охране труда и обучение безопасным методам и приемам выполнения работ;

•стажировка по охране труда на рабочем месте с целью получения практических навыков безопасной работы;

•обучение по оказанию первой помощи пострадавшим;

•обучение по использованию (применению) средств индивидуальной защиты (СИЗ).

По результатам оценки прохождения каждого из этапов обучения комиссия решит, готов ли сотрудник к самостоятельной работе. Если нет, то работнику придется повторно готовиться и проходить повторную проверку знания требований охраны труда. А если результаты испытания удовлетворительны, то руководитель издаст приказ о допуске сотрудника к самостоятельной работе с определенной даты (п. 79 Правил).

Таким образом, в трудовом договоре должна быть определена дата начала работы, и она, как правило, более ранняя, чем дата допуска работника к самостоятельной работе. Последняя устанавливается приказом руководителя в зависимости от объема обучения и успехов работника при проверке его знания требований охраны труда.

Внешний совместитель обучается у каждого работодателя

У нас две организации. Один и тот же сотрудник работает совместителем в обеих компаниях на одинаковых должностях. Нужно ли отдельно в каждой из организаций обучать его требованиям охраны труда?

— Нужно, так как каждый вновь принимаемый работник должен проходить обучение по охране труда (п. 62 Правил). Только по какой программе и в каком объеме это необходимо, зависит от конкретной должности, на которую он принимается. Подробнее — в ответе на следующий вопрос.

Объем «охранного» обучения зависит от профессии

К нам выходит работник, который будет трудиться оператором ткацкого станка на полной ставке и помощником бухгалтера на 0,5 ставки. Нужно ли проводить обучение требованиям охраны труда по обеим должностям?

— Оператор ткацкого станка — это работа, связанная с риском применения производственного оборудования, влекущая необходимость использования СИЗ. Поэтому до выхода на такую работу требуется:

•инструктаж по технике безопасности;

•обучение иным требованиям охраны труда, в том числе по овладению безопасными методами работы, по оказанию первой помощи пострадавшим и по использованию СИЗ в соответствии со специально утвержденными Правилами (пп. 4, 8, подп. «б» п. 33, п. 38 Правил).

Помощник бухгалтера — это должность, не связанная с производственным процессом, а источником опасности при работе в бухгалтерии может быть, к примеру, персональный компьютер, ксерокс или иная оргтехника. При работе на подобных должностях допускается освобождение сотрудника от прохождения первичного инструктажа по технике безопасности и программы обучения безопасным методам и приемам выполнения работ. Поэтому для бухгалтера достаточно вводного инструктажа по охране труда с информацией о безопасных методах и приемах выполнения работ с использованием офисной оргтехники (п. 13, подп. «в» п. 53, п. 54 Правил).

Кстати, перечень профессий и должностей работников, которые освобождены от прохождения обучения требованиям охраны труда, вы должны утвердить своим ЛНА.

«Охранное» обучение у работодателя ≠ изучение охраны труда в учебном заведении

Можно ли выпускника учебного комбината — водителя общественного транспорта освободить от повторного обучения по охране труда при заключении трудового договора и допустить до работы? Темы по охране труда пройдены им при обучении на комбинате и успешно сданы.

— Нельзя. Обучение по охране труда при приеме на работу по некоторым профессиям — это обязанность работодателя (ст. 214 ТК РФ; п. 62 Правил). Провести такое обучение и оценить его итоги он вправе только по результатам, полученным сотрудником в компании, а не по отметкам, с которыми он вышел из учебного заведения.

Поэтому, согласно Правилам обучения по охране труда и проверки знания требований охраны труда, вы должны (пп. 62, 72, 91 Правил):

•организовать прохождение новым работником обучения не позднее 60 календарных дней после заключения с ним трудового договора;

•создать комиссию по проверке знания требований охраны труда;

•оформить протокол проверки знания требований охраны труда.

Обучение по охране труда — не нарушение прав работников

Руководитель не допускает к работе новых сотрудников, а требует прохождения ими обучения по охране труда в течение 9 календарных дней (40 часов — теория, 16 часов — практика и 2 дня — выходные). Является ли это нарушением прав работника, так как в ученическом, трудовом, коллективном договорах условий об обучении по охране труда нет? Нужно ли дополнять эти документы положениями о таком обучении, чтобы исключить возможные жалобы работников?

— Нарушения со стороны работодателя нет, если он (пп. 4, 65 Правил):

•организовал обучение по охране труда — например, направил новых работников в специализированную компанию для прохождения обучения или обучает их у себя;

•оплачивает сотруднику его рабочие дни пребывания на обучении (в вашем случае это 7 рабочих дней) в размере не менее среднего заработка сотрудника. Ведь обучение работников требованиям охраны труда проводится с отрывом от работы и такой период относится к рабочему времени (ст. 9, ч. 1 ст. 91, ч. 1 ст. 187, ч. 3 ст. 214, статьи 215, 219 ТК РФ; Письма Минтруда от 21.12.2022 № 15-2/ООГ-3265; ГИТ в г. Москве от 25.12.2023 № ПГ/27798/10-42431-ОБ/18-1270). В вашем случае у нового работника еще не было начисления зарплаты и отработанных дней. Поэтому средний заработок считайте исходя из установленной сотруднику тарифной ставки, оклада (п. 8 Положения, утв. Постановлением Правительства от 24.12.2007 № 922 (далее — Положение)).

Дополнять свои внутренние документы положениями об обучении требованиям охраны труда необязательно, потому что ТК РФ прямо устанавливает обязанность (статьи 214, 215 ТК РФ):

•работодателя — обеспечить обучение по охране труда;

•работника — соблюдать требования охраны труда, а для этого он обязан их изучить. При этом не установлено возможности выбирать, идет сотрудник обучаться охране труда или нет.

Но если подобные обязанности и порядок оплаты такого обучения вы предусмотрите у себя в ЛНА, это будет только плюсом. Ведь работник будет знать обо всех положениях, касающихся обучения требованиям охраны труда, уже при приеме на работу, когда вы даете ему читать ЛНА и он расписывается об ознакомлении с ними.

Для расчета оплаты дней «охранного» обучения — общие правила

Работник проходил очередное обучение по охране труда. Считаю ему средний заработок за дни обучения. Нужно ли учитывать районный коэффициент при оплате такого обучения?

— Нужно. Потому что для оплаты дней обучения с отрывом от производства вы рассчитываете средний заработок в общем порядке. То есть с учетом (ст. 139 ТК РФ; подп. «а», «л» п. 2 Положения):

•оклада или тарифной ставки;

•компенсационных и стимулирующих доплат и надбавок, в том числе выплат, обусловленных районным регулированием оплаты труда.

Специальных правил для расчета среднего заработка в целях оплаты дней обучения по охране труда работника законом не установлено.

Руководитель должен быть обучен охране труда независимо от количества у него работников

Я ИП и у меня один сотрудник — удаленщик. Должен ли я пройти обучение по охране труда?

— Да, должны. ИП-работодатель обучается охране труда независимо от того, сколько у него сотрудников и как организована их работа: в очном формате или дистанционно. У предпринимателя должна быть подготовка по программе обучения для руководителя — по общим вопросам охраны труда и функционирования системы управления охраной труда продолжительностью не менее 16 часов (ч. 1 ст. 219 ТК РФ; подп. «а» п. 53, подп. «а» п. 46 Правил).

Молоко «вредникам» за время обучения не положено

Работник принят к нам на вредные условия труда со сдельной оплатой. С момента приема на работу он проходит обучение по охране труда (8 рабочих дней по 8 часов). Как оплачивать дни обучения и надо ли за них выдавать молоко, положенное «вредникам»?

— Оплачивайте дни обучения по среднему заработку исходя из тарифной ставки, которую рассчитайте с учетом установленных у вас (п. 8 Положения):

•сдельных расценок;

•норм выработки на работах, для выполнения которых принят сотрудник.

В табеле дни обучения по охране труда не забудьте отметить:

•либо кодом «ПК» или «07»;

•либо кодом «ПМ» или «08», если сотрудник обучается в другой местности.

Молоко выдавать не надо, если сотрудник находится во вредных условиях менее половины продолжительности рабочей смены (п. 4 приложения № 2 к Приказу Минтруда от 12.05.2022 № 291н).

Обучение в выходной день = работа в выходной день

Возможно ли обучение требованиям по охране труда в выходной день при сменном графике работы сотрудников-сдельщиков?

— Возможно, но только при соблюдении двух условий одновременно (Письма ГИТ в г. Москве от 22.05.2023 № ПГ/11234/10-17273-ОБ/18-964; Роструда от 24.01.2020 № ПГ/37449-6-1).

Условие 1. Получение письменного согласия работника на обучение в его выходной день по графику работы (ст. 113 ТК РФ).

Условие 2. Оплата времени обучения в выходной день не менее чем в двойном размере (ст. 153 ТК РФ). То есть считайте оплату в выходной день не менее чем по двойным сдельным расценкам за установленную у вас норму выработки по конкретной работе. Не забудьте в табеле отметить обучение в выходной день как работу в выходной — кодом «РВ» или «03».

Напомним, что вместо двойной оплаты работник может взять отгул. Об этом он сообщает в согласии на привлечение к работе или пишет отдельное заявление. Тогда:

•день обучения, выпадающий на выходной день работника, оплатите в одинарном размере;

•издайте приказ о предоставлении дня отдыха в выбранную сотрудником дату. Оклад за месяц, в котором использован отгул, не уменьшайте (Письмо Роструда от 17.05.2022 № ПГ/10843-6-1).

* * *

В специализированных аккредитованных компаниях или у индивидуальных предпринимателей обучаться должны работники из списка, установленного Правилами (в частности, руководители организации, филиалов, председатель и члены комиссий по проверке знания требований охраны труда, специалисты по охране труда) (пп. 43, 44 Правил). Остальной персонал работодатель вправе обучать самостоятельно. А вот при соблюдении каких требований — расскажем в одном из следующих номеров. ■

КАЛИНЧЕНКО Екатерина Олеговна, ведущий эксперт
Дополнительные выходные дни для ухода за ребенком-инвалидом теперь можно накапливать. И многие работники зимой и весной предпочли копить выходные, чтобы летом использовать эти дни подряд. А теперь у бухгалтера на осенней повестке дня возмещение расходов по оплате допвыходных из СФР.

Возмещение расходов по оплате допвыходных родителю ребенка-инвалида

Пакет документов для возмещения расходов

Один из родителей (опекун, попечитель) ребенка-инвалида вправе использовать 4 дополнительных выходных в месяц. Дни отдыха, которые не были использованы в каком-либо месяце, можно накопить и затем использовать подряд. Но таким образом можно взять до 24 дополнительных выходных дней из числа накопленных и только один раз в году (ст. 262 ТК РФ; пп. 2, 3, 14 Правил, утв. Постановлением Правительства от 06.05.2023 № 714 (далее — Правила № 714)). Напомним, что накопленные дополнительные выходные предоставляются подряд только по тем дням, которые являются рабочими для родителя, а его выходные дни (необязательно это будут суббота и воскресенье) не учитывают.

Здорово, что у родителей детей-инвалидов есть возможность накопить зимние дополнительные выходные по уходу и провести больше времени со своим ребенком в теплое время года

Здорово, что у родителей детей-инвалидов есть возможность накопить зимние дополнительные выходные по уходу и провести больше времени со своим ребенком в теплое время года

Каждый дополнительный выходной день, предоставленный для ухода за ребенком-инвалидом, работодатель оплачивает в размере среднего заработка (п. 17 Правил № 714). Возместить из СФР можно не только сумму оплаты дополнительных выходных, но и страховые взносы, начисленные на эту выплату (п. 17 ст. 37 Закона от 24.07.2009 № 213-ФЗ).

Для этого работодателю надо подать в СФР (п. 3 Правил, утв. Постановлением Правительства от 09.08.2021 № 1320):

•заявление по специальной форме (приложение 1 к Приказу СФР от 16.01.2024 № 28);

•заверенную копию приказа о предоставлении дополнительных выходных работнику.

Форму заявления обновили. Его можно подавать не только на бумаге, но и в электронном виде. В последнем случае в заявлении нужно заполнить реквизиты приказов. Но до того, как возможность электронной подачи будет реализована, документы, как и прежде, представляются в клиентские службы СФР в бумажном виде.

Отметим еще два новшества. В заявлении на возмещение расходов теперь обязательно указывают (сайт Социального фонда):

•СНИЛС ребенка. Как поясняют в СФР, это необходимо для автоматизированного контроля за количеством использованных дополнительных выходных дней для ухода за детьми-инвалидами обоими родителями. То есть уже на этапе подачи заявления СФР сможет выявить нестыковки, если они есть, и отказать в возмещении;

•сведения о справке об инвалидности ребенка (номер, дату выдачи, дату установления инвалидности и срок, до которого она установлена).

В заявлении предусмотрены отдельные блоки полей для возмещения затрат на оплату дополнительных выходных дней:

•предоставленных в том же месяце, за который положены 4 выходных дня. В одном заявлении можно попросить о возмещении расходов на оплату дополнительных выходных сразу за несколько месяцев. Помимо количества предоставленных дней, указывается суммарное количество рабочих часов, которое проходилось на эти дни;

•накопленных и однократно предоставленных подряд. При этом сначала надо расписать, как были накоплены дни: в каких месяцах и сколько дней родители не использовали. А потом указать месяц/месяцы и количество взятых подряд дополнительных выходных. Вот так выглядит этот блок в заявлении.

Поля для возмещения затрат на оплату дополнительных выходных дней в заявлении в СФР

Комментарий

1 Накапливать дополнительные выходные дни, предоставляемые для ухода за ребенком-инвалидом, можно в течение 1 года. Не использованные в текущем году дни на следующий год не переносятся, они сгорают (пп. 3, 15 Правил № 714). Поэтому месяцы, дополнительные дни отдыха за которые не использованы, а учтены в накоплениях, всегда относятся к одному и тому же году.

2 Количество дополнительных выходных дней, накопленных в текущем календарном году, определяют по состоянию на дату, начиная с которой родитель будет их использовать (п. 3 Правил № 714).

3 Вероятно, СФР при утверждении формы допустил опечатку. Учитывая, к какому блоку показателей относится эта строка, здесь, по всей видимости, надо указывать суммарное количество рабочих часов, которые приходятся на накопленные дополнительные выходные дни.

4 Один раз в году одному из родителей могут быть предоставлены дополнительные оплачиваемые выходные дни подряд (не более 24 дней) только в пределах общего количества неиспользованных выходных (п. 3 Правил № 714). Использовать авансом выходные дни, положенные за будущие месяцы, нельзя. То есть число предоставленных дней дополнительных выходных может быть только меньше числа накопленных дней или равно ему.

5 Эти данные важны для возмещения расходов по оплате дополнительных дней отдыха сотрудникам с суммированным учетом рабочего времени. Но в заявлении не указано, что заполнять эту строку надо только в этом случае.

Как рассчитать оплату дополнительных выходных

Каждый дополнительный выходной день, предоставленный для ухода за ребенком-инвалидом, оплачивают в размере среднего заработка родителя (ст. 262 ТК РФ; п. 18 Правил № 714). Расчетный период для определения среднего заработка — 12 календарных месяцев, предшествующих периоду, в котором сохраняется средний заработок (ст. 139 ТК РФ; п. 4 Положения, утв. Постановлением Правительства от 24.12.2007 № 922).

Рассмотрим две ситуации, когда оплата допвыходных вызывает вопросы.

В общем случае для оплаты дополнительных дней отпуска считают средний дневной заработок. Если же родителю ребенка-инвалида установлен суммированный учет рабочего времени, то определяют средний часовой заработок.

Ситуация 1. Допвыходные, предоставленные подряд, выпадают на разные месяцы. Если сотрудник берет дни отдыха в том месяце, за который они положены, то вопросов с определением расчетного периода не возникает. Так, 4 дополнительных выходных дня, предоставленных, скажем, в августе 2024 г., нужно оплачивать исходя из среднего заработка, посчитанного за период с 1 августа 2023 г. по 31 июля 2024 г.

Но, допустим, родитель решил использовать 14 накопленных выходных с 29.07.2024. Тогда при пятидневной рабочей неделе с выходными в субботу и воскресенье ему будут предоставлены 3 дополнительных дня отдыха в июле и 11 дней в августе. Как рассчитывать средний заработок для оплаты предоставленных подряд выходных дней, если они приходятся на разные месяцы?

Бухгалтеры в такой ситуации рассчитывали оплату всех 14 дополнительных выходных дней исходя из среднего заработка за период с 1 июля 2023 г. по 30 июня 2024 г. Так как первый выходной день из числа предоставленных подряд приходится на июль. Но, как пишут наши читатели, при обращении в СФР за возмещением затрат они столкнулись с тем, что специалисты региональных отделений Фонда просили сделать иной расчет: определить средний заработок для оплаты дней дополнительного отдыха, приходящихся на разные месяцы, по отдельности. То есть в рассмотренной ситуации 3 выходных в июле посчитать исходя из среднего заработка — за период с 1 июля 2023 г. по 30 июня 2024 г., а 11 выходных в августе — за период с 1 августа 2023 г. по 31 июля 2024 г.

В итоге ситуация разъяснилась в пользу работодателей. На сайтах нескольких региональных отделений СФР можно найти информацию о едином подходе к исчислению среднего заработка, выработанном Фондом. Подход таков: в случае использования работником более 4 предоставленных подряд дополнительных выходных дней, которые приходятся на разные календарные месяцы, средний заработок работника для оплаты этих дней надо определять исходя из заработка за расчетный период, предшествующий календарному месяцу, в который начинается период предоставления дополнительных выходных дней (см., например, сайт Социального фонда (информация Отделения по Челябинской области от 19.09.2024, по Орловской области от 17.09.2024, по Рязанской области от 18.09.2024, по г. Севастополю от 24.09.2024, по ЯНАО от 24.09.2024)).

Так что, если вы считали оплату предоставленных подряд дополнительных дней отдыха, которые выпали на разные месяцы, исходя из среднего заработка за один и тот же расчетный период, то при получении возмещения из СФР вопросов больше возникать не должно.

Правда, теперь озадачены бухгалтеры, которые уже успели учесть свой предыдущий опыт по возмещению расходов или опыт коллег. Что делать, если для оплаты приходящихся на разные месяцы дополнительных выходных, предоставленных подряд, средний заработок был рассчитан исходя из разных расчетных периодов? Полагаем, что этот вопрос стоит уточнить именно в вашем отделении СФР. Остается надеяться, что Фонд возместит и суммы оплаты, посчитанные таким образом.

Работодателю, оплачивающему допвыходные исходя из реальной продолжительности смены работника, не стоит ждать от СФР полного возмещения расходов, если смена такого работника превышает 8 часов

Работодателю, оплачивающему допвыходные исходя из реальной продолжительности смены работника, не стоит ждать от СФР полного возмещения расходов, если смена такого работника превышает 8 часов

Ситуация 2. Суммированный учет рабочего времени. В Правилах № 714 сказано, что при суммированном учете рабочего времени дополнительные выходные оплачиваются из расчета суммарного количества рабочих часов в день при нормальной продолжительности рабочего времени, умноженного на количество используемых дней, указанных в приказе работодателя (п. 18 Правил № 714). То есть считается оплата 8 часов за каждый предоставленный дополнительный день отдыха (ч. 2, 3 ст. 91 ТК РФ; п. 1 Порядка, утв. Приказом Минздравсоцразвития от 13.08.2009 № 588н).

Но родителю ребенка-инвалида гарантировано 4 выходных в месяц независимо от продолжительности его смены и графика работы. И если родитель работает посменно с суммированным учетом рабочего времени, то в тот или иной день, когда родитель взял дополнительный выходной, продолжительность смены может быть как больше, так и меньше 8 часов.

На практике работодатели по-разному решают вопрос с оплатой выходных родителей. Кто-то, четко следуя положению Правил № 714, оплачивает за 4 выходных дня только 32 часа. Кто-то учитывает реальную продолжительность смены. Но важно понимать, что при графике со сменами более 8 часов СФР возместит оплату не более 8 часов за 1 выходной день. Оплату за остальные часы, если работодатель принял такое решение, ему надо учитывать за счет собственных средств.

То есть если по заявлению сотрудника, который работает по 12 часов за смену, ему предоставлено 4 дополнительных выходных дня за месяц, то возместят оплату 32 часов. Хотя на эти смены и приходится 48 часов. Но даже если работник взял всего 2 дня, возместят оплату лишь 16 часов, хотя 24 часа (суммарное количество часов, приходящихся на эти дни) меньше 32 часов (максимальное количество оплачиваемых часов дополнительных выходных за месяц).

Аналогичен подход и при оплате предоставленных подряд накопленных дней. Даже если продолжительность смены более 8 часов, показатель строки «Суммарное количество рабочих часов, которые приходились на предоставленные дополнительные выходные дни» нужно считать так: количество выходных умножить на 8 часов. При ином заполнении вам вряд ли удастся избежать претензий.

Страховые взносы с оплаты дополнительных выходных

Вопрос 1. Нужно ли начислять страховые взносы на оплату дополнительных выходных дней по уходу за детьми-инвалидами? Действующее сейчас законодательство предусматривает, что СФР возмещает не только суммы оплаты допвыходных, но и суммы начисленных взносов. Но некоторые работодатели по-прежнему задаются вопросом, нужно ли платить взносы.

Суммы оплаты дополнительных выходных дней для ухода за детьми-инвалидами облагаются страховыми взносами, а также взносами на травматизм как выплаты, произведенные в рамках трудовых отношений и не относящиеся к суммам, которые не подлежат обложению (подп. 1 п. 1 ст. 420, ст. 422 НК РФ; п. 1 ст. 20.1, ст. 20.2 Закона от 24.07.1998 № 125-ФЗ). Правда, по мнению некоторых судов, оплата дополнительных выходных для ухода за детьми-инвалидами не относится к оплате труда, так как носит компенсационный и социальный характер, и поэтому не должна облагаться взносами (Постановления АС ЗСО от 28.02.2023 № А70-14543/2022, от 13.05.2022 № А27-14366/2021; АС ВВО от 05.06.2023 № А43-27447/2022). Но, учитывая возможность возместить уплаченные суммы взносов, отказ от их начисления с вероятностью судебных разбирательств выглядит нелогичным.

Вопрос 2. Как посчитать сумму возмещаемых взносов, если организация относится к субъектам МСП? Такие организации применяют пониженный тариф страховых взносов — 15% для выплат сверх МРОТ в месяц (19 242 руб. в 2024 г.). Поэтому, чтобы определить сумму взносов, которую можно возместить в СФР, надо будет сделать дополнительные расчеты (Письма Минфина от 09.07.2020 № 03-15-06/59719; ФНС от 13.07.2020 № БС-4-11/11315@). Покажем их на примере.

Пример. Расчет возмещаемой суммы страховых взносов, начисленных на оплату дополнительных дней отдыха родителю ребенка-инвалида

Условие. Ивановой в августе были предоставлены 12 дополнительных выходных дней подряд из числа накопленных. Общая сумма выплат за август — 49 970 руб., из них 27 483,50 руб. — оплата дополнительных выходных дней для ухода за ребенком-инвалидом.

Решение. Сумма взносов, начисленных с выплат Ивановой за август, составила 10 381,80 руб. (19 242 руб. х 30% + (49 970 руб. – 19 242 руб.) х 15%).

Доля суммы оплаты дополнительных выходных, предоставленных для ухода за ребенком-инвалидом, в общем объеме выплат Ивановой за месяц составляет 0,55 (27 483,50 руб. / 49 970 руб.). Пропорциональная ей сумма взносов будет равна 5 709,99 руб. (10 381,80 руб. х 0,55).

Таким образом, возместить из СФР можно будет 33 193,49 руб. (27 483,50 руб. + 5 709,99 руб.).

* * *

После получения заявления о возмещении расходов на оплату дополнительных выходных дней для ухода за детьми-инвалидами у СФР есть 10 рабочих дней на принятие решения. Если оно будет положительным, то в течение 2 рабочих дней со дня принятия решения деньги будут перечислены на расчетный счет страхователя (п. 5 Правил, утв. Постановлением Правительства от 09.08.2021 № 1320). ■

КОКУРИНА Мирослава Александровна, ведущий эксперт
В компании может работать инвалид, а вы можете быть даже не в курсе. Ведь сотрудник вправе не предоставлять работодателю сведения о состоянии своего здоровья, а выявить инвалидность бывает затруднительно даже при плановом медосмотре. Но так ли безобидно для работодателя отсутствие у него информации о реально имеющейся у сотрудника инвалидности?

Что ждет работодателя, если работник не хочет сообщать об инвалидности

С точки зрения трудового законодательства

По общему правилу получивший инвалидность работник приносит работодателю документы об инвалидности. Напомним, это справка об инвалидности и программа реабилитации или абилитации (п. 46 Правил, утв. Постановлением Правительства от 05.04.2022 № 588). А работодатель, получив такие бумаги, обеспечивает сотруднику-инвалиду положенные по закону льготы (статьи 96, 99, 113, 115, 128 ТК РФ):

•сокращенную продолжительность рабочего времени для инвалидов I и II групп — не более 35 часов в неделю. Не путать с неполным рабочем временем, устанавливаемым по соглашению сторон трудового договора и оплачиваемым пропорционально отработанному времени (ст. 93 ТК РФ). Сокращенное время инвалида оплачивается как полное рабочее время (Руководство, утв. Приказом Роструда от 11.11.2022 № 253; Письмо Минздравсоцразвития от 11.05.2006 № 12918/МЗ-14);

•привлечение к сверхурочной работе и работе в выходные, праздничные дни и в ночное время только с письменным уведомлением от работодателя о возможности сотрудника отказаться от такой работы;

•удлиненный ежегодный оплачиваемый отпуск не менее 30 календарных дней;

•обязательный отпуск без сохранения зарплаты по требованию работника до 60 календарных дней в году.

Ответственности работодателя за необеспечение таких гарантий и особых условий труда инвалидов нет в случае, если работник при устройстве на работу или позднее не сообщил о наличии у него инвалидности или ее установлении в период работы (п. 15 разд. 2 Справочника, направленного Письмом Минпросвещения от 14.03.2022 № 05-301). Потому что по трудовому законодательству, в частности, у работодателя нет:

•права запрашивать при приеме на работу человека документы, не поименованные в ст. 65 ТК РФ. А справка об инвалидности не входит в список документов, необходимых при трудоустройстве;

•обязанности периодически запрашивать у своих сотрудников, не установлена ли им инвалидность в связи с каким-либо заболеванием.

А у работника нет обязанности в определенный срок представлять сведения о своей инвалидности. Более того, прямо предусмотрено, что работник может не сообщать работодателю об инвалидности вообще. Или отказаться от того или иного вида, формы и объема реабилитационных мероприятий, от реализации своей индивидуальной программы реабилитации/абилитации (ст. 11 Закона от 24.11.1995 № 181-ФЗ). Ведь состояние здоровья относится к категории специальных персональных данных, о которых человек вправе умолчать по желанию (ст. 86 ТК РФ).

С точки зрения законодательства о социальном страховании

Негативные последствия у работодателя могут возникнуть при оплате больничного работнику, не сообщившему о своей инвалидности. Напомним, инвалидам оплачивается больничный лист продолжительностью не более 5 месяцев в календарном году (ч. 3 ст. 6 Закона от 29.12.2006 № 255-ФЗ (далее — Закон № 255-ФЗ)). Причем этот период учитывается у всех работодателей вместе, если человек в календарном году работал в разных местах.

В связи с таким ограничением СФР четко отслеживает продолжительность оплаты нетрудоспособности, ориентируясь на реестры работодателей. А если в них нет информации об инвалидности и сведения о ней в Фонд поступили от медучреждения с опозданием, то за календарный год инвалиду может быть выплачено пособие больше, чем за 5 месяцев нетрудоспособности. Тогда сумму превышения СФР взыскивает с работодателя. И вот тут мнения судов, можно ли так поступать в отношении работодателя, расходятся. С учетом разных обстоятельств исход судебной тяжбы с Фондом может быть как в пользу ведомства, так и в пользу работодателя.

Несообщение работником об имеющейся у него инвалидности может обернуться для работодателя судебным спором с СФР

Несообщение работником об имеющейся у него инвалидности может обернуться для работодателя судебным спором с СФР

Вариант 1. Спор решен в пользу работодателя. Такой результат возможен, но только в случае отсутствия в суде доказательств того, что (Постановление 9 ААС от 06.05.2024 № 09АП-18035/2024):

•работник передал работодателю справку об инвалидности;

•работодатель умышленно не указал сведения о ней в реестре, представляемом в СФР для оплаты больничного.

В этой ситуации, по мнению судей, поскольку сотрудник сам не сообщил об инвалидности, работодатель о ней может и не знать, так как:

•из листков нетрудоспособности может быть не видно, есть ли у человека инвалидность. Дело в том, что в заполняемой медицинской организацией части листка нетрудоспособности наличие инвалидности отмечается только в момент ее установления или изменения ее группы (п. 70 Порядка, утв. Приказом Минздрава от 23.11.2021 № 1089н);

•информация о наличии инвалидности — это личная информация (персональные данные), и уполномоченные органы медико-социальной экспертизы не вправе разглашать ее. Поэтому, даже если работодатель будет запрашивать у медорганизации информацию о состоянии здоровья своего работника без письменного согласия самого работника, такие запросы могут остаться без ответа (ст. 13 Закона от 21.11.2011 № 323-ФЗ; статьи 6, 9, 10 Закона от 27.07.2006 № 152-ФЗ; ст. 86 ТК РФ).

Вариант 2. Спор решен в пользу СФР. Таких дел нам встретилось больше, чем в поддержку работодателя. Суды сразу признают притязания Фонда правомерными, если нет доказательств запроса работодателем информации об инвалидности у сотрудника. Или есть подтверждение того, что работник передал в бухгалтерию справку об инвалидности (Постановления 7 ААС от 12.07.2024 № 07АП-4567/2024; АС СКО от 24.04.2024 № Ф08-4066/2023).

Если доказательств передачи работодателю сведений об инвалидности нет, то суды поддерживают СФР с такими аргументами (Постановления АС ДВО от 16.01.2024 № А24-3190/2023; АС ЗСО от 27.09.2023 № Ф04-4225/2023; АС ВСО от 21.02.2022 № Ф02-354/2022):

•работодатель обязан заполнять строку «Условия исчисления» в больничном, в связи с чем именно он обязан отразить там нужные сведения при направлении реестра в СФР (п. 3.17 Порядка (приложение № 16), утв. Приказом ФСС от 04.02.2021 № 26);

•работодатель должен запрашивать у работника необходимые сведения, в том числе об инвалидности. Ведь такая информация необходима для правильного расчета пособия по временной нетрудоспособности, выплачиваемого за счет средств СФР;

•СФР не обязан сообщать страхователям сведения об установлении инвалидности застрахованным лицам. А вот страхователи должны владеть такой информацией и учитывать ее при назначении пособий по временной нетрудоспособности, а также сообщать об этом в территориальные подразделения СФР при направлении документов для назначения пособий.

Как лучше действовать

Таким образом, у работодателя есть острая необходимость в обязательном получении от работника сведений о наличии инвалидности, чтобы избежать доначислений от СФР.

А также есть и правовое основание. Ведь Законом прямо предусмотрено, что работники обязаны передавать работодателю достоверные сведения и документы, которые влияют на выплату пособия по нетрудоспособности, его размер и условия его назначения (пп. 1, 2 ч. 2 ст. 4.3 Закона № 255-ФЗ). Основываясь на такой обязанности сотрудника, рекомендуем сделать следующее.

Шаг 1. Пропишите в ЛНА обязанность работника передавать работодателю достоверные документы и сведения, на основании которых выплачивается страховое обеспечение. Обозначьте срок — в течение 10 календарных дней со дня возникновения обстоятельств, влияющих на условия предоставления и размер страховой выплаты (пп. 1, 2 ч. 2 ст. 4.3 Закона № 255-ФЗ). Это, в частности, документы об инвалидности сотрудника.

Шаг 2. При приеме сотрудника на работу запросите у него в письменной форме документы об инвалидности. Запрос может выглядеть так (вручите его сотруднику под подпись).

Старшему бухгалтеру
Плотинниковой Е.А.

Запрос сведений о наличии/отсутствии инвалидности сотрудника

На основании пп. 1, 2 ч. 2 ст. 4.3 Закона № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности...», п. 46 Правил признания лица инвалидом, утв. Постановлением Правительства от 05.04.2022 № 588, п. 6.5 Правил внутреннего трудового распорядка от 19.08.2012 при наличии у вас инвалидности просим вас до 13 сентября 2024 г. передать в бухгалтерию копии:
— справки об инвалидности;
— программы реабилитации.

Сообщаем вам, что наличие инвалидности влияет на продолжительность выплаты за счет средств СФР полагающегося вам пособия по нетрудоспособности. Поэтому сведения об имеющейся у работника инвалидности должны быть предоставлены страхователю (работодателю) застрахованным лицом (работником) в рамках законодательства о социальном страховании.

Обращаем ваше внимание на то, что если инвалидность вам установлена, но в бухгалтерию указанные выше документы вы не передали, то без них:
— работодатель не вправе предоставить положенные инвалиду льготы (например, удлиненный ежегодный оплачиваемый отпуск продолжительностью не менее 30 календарных дней и сокращенный рабочий день (статьи 96, 99, 113, 115, 128 ТК РФ));
— СФР может взыскать с застрахованного лица суммы переплаты пособия по нетрудоспособности, возникшей из-за неправильного расчета периода оплаты нетрудоспособности.

Учитывая вышесказанное, просим вас уведомить бухгалтерию в случае установления вам инвалидности в течение 10 календарных дней со дня выдачи вам справки об инвалидности.

Руководитель отдела кадров
 
А.П. Голиков

09.09.2024

Шаг 3. Зафиксируйте получение от работника:

•или документов об инвалидности. Их можно принять по акту, чтобы была видна дата их поступления к вам. Если сотрудник передал справку об инвалидности уже после подписания с ним трудового договора, то придется оформить дополнительное соглашение к нему. Ведь вы обязаны обеспечить сотруднику с инвалидностью, о которой вам сообщили, сокращенное рабочее время, подходящее помещение и оборудование для работы, наставника для обучения при необходимости (п. 14 разд. 2 Справочника, направленного Письмом Минпросвещения от 14.03.2022 № 05-301);

•или письменного сообщения об отсутствии инвалидности;

•или письменного отказа передать вам справку об инвалидности и программу реабилитации;

•или письменного отказа сотрудника от реализации его программы реабилитации.

Если сотрудник не отреагирует на ваш запрос, составьте акт об отказе ответить на запрос по истечении срока, отведенного ему на ответ. Возможно, такой акт или письменное сообщение работника об отсутствии инвалидности помогут вам в споре с СФР доказать, что вы предприняли шаги по выявлению у застрахованного лица инвалидности, но установить факт ее наличия не удалось. Поэтому у вас не было оснований проставлять код инвалидности в листке нетрудоспособности. А вот у СФР появятся основания взыскивать переплаченное пособие с работника (ч. 2 ст. 15.1 Закона № 255-ФЗ; Письмо ГУ — МРО ФСС от 16.02.2022 № 10-16/01-149).

* * *

Кстати, обратите внимание на такой момент. Если работник все-таки принес вам справку об инвалидности, вы не вправе отстранить его от работы ранее получения медицинского заключения о наличии противопоказаний к работе (Определение 1 КСОЮ от 20.01.2020 № 88-1115/2020). Например, не отстраняйте инвалида от работы:

•или на основании карты спецоценки условий труда, даже если в ней указано на невозможность применения труда инвалидов (Определение 2 КСОЮ от 14.10.2021 № 88-22809/2021, 2-2859/2020);

•или в связи с отсутствием в программе его реабилитации информации о необходимых для него условиях труда (Определение 7 КСОЮ от 07.07.2020 № 88-10710/2020). ■

Какова минимальная продолжительность ежегодного оплачиваемого отпуска

По соглашению между работником и работодателем ежегодный оплачиваемый отпуск может быть разделен на части. При этом хотя бы одна часть отпуска должна быть не менее 14 календарных дней. А есть ли какие-либо ограничения по продолжительности остальных частей? Например, может ли работник оформить оплачиваемый отпуск всего на полдня?

Специалисты Роструда заявили, что нет, не может. Поскольку ежегодный оплачиваемый отпуск предоставляется в календарных днях, то минимальная продолжительность такого отпуска — 1 календарный день (Электронный сервис онлайнинспекция.рф).

А вот для отпусков за свой счет таких ограничений нет. Неоплачиваемый отпуск можно оформить даже на несколько часов. ■

Работа в воскресенье не всегда оплачивается в повышенном размере

ТК установлены особенности оплаты работы в выходные дни. Но выходной день — это не то же самое, что суббота или воскресенье. Выходной день — это день, в который сотрудник отдыхает в соответствии со своим графиком работы. Поэтому если, например, воскресенье является для сотрудника по графику рабочим днем, то работа в такой день оплачивается в обычном одинарном размере.

При этом если по графику сотрудник должен был отдыхать, например, во вторник, но в этот день он был привлечен к работе, то этот день оплачивается в повышенном (как минимум двойном) размере.

По желанию работника вместо повышенной оплаты за работу в выходной ему может быть предоставлен другой день отдыха. В этом случае работа в выходной/нерабочий праздничный день оплачивается в одинарном размере, а день отдыха оплате не подлежит (телеграм-канал Роструда (информация от 01.10.2024)).

Кстати, в ТК прописали, что такой день отдыха сотрудник может использовать в течение года или присоединить к отпуску за этот период. А все неиспользованные отгулы при увольнении должны быть оплачены (см. здесь). ■

ШПАРГАЛКА
ОВЧИННИКОВА Ирина Владимировна, старший эксперт по бухгалтерскому учету и налогообложению
На сайте ФНС есть сервис, на котором налоговики размещают письма, разъясняющие налоговое законодательство по наиболее массовым запросам налогоплательщиков. Называется этот сервис «Письма ФНС России, обязательные для применения налоговыми органами». Для чего бухгалтерам эти письма — в нашей статье.

Сервис на сайте ФНС, который поможет победить в споре с налоговой инспекцией

Чем полезен сервис и как им пользоваться

Сервис «Письма ФНС России, обязательные для применения налоговыми органами» существует уже давно, однако не все налогоплательщики им пользуются. А зря!

В сервисе собрано почти полторы тысячи писем (количество писем постоянно увеличивается), из которых одна часть связана с вопросами налогообложения (все письма согласованы с Минфином или содержат выводы, аналогичные высказанным им ранее), а вторая — с другими сферами деятельности налоговой службы (Информация ФНС от 22.04.2022 «ФНС России обновила раздел с письмами Службы»). При этом база содержит письма как для бухгалтеров по рабочим вопросам, так и для обычных граждан по личным налогам.

Все эти письма без исключения налоговые инспекторы обязаны применять в своей работе и учитывать в ходе налоговых проверок. Причем в чью пользу то или иное письмо из базы — значения не имеет. Это значит, что вы можете смело руководствоваться выгодными для вас разъяснениями ФНС, если нашли их в базе. Штрафов и пеней в этом случае можно не опасаться (подп. 3 п. 7 ст. 75, подп. 3 п. 1 ст. 111 НК РФ; Письмо ФНС от 23.09.2011 № ЕД-4-3/15678@; Постановление КС от 31.03.2015 № 6-П).

Ну и само собой, если письмо ФНС содержит позицию в пользу бюджета, то безопаснее следовать именно ей.

Итак, где же искать эти письма? Чтобы воспользоваться сервисом:

•зайдите на сайт ФНС;

•кликните на ссылку «О ФНС России»;

•найдите раздел «База документов» и выберите «Письма ФНС России, обязательные для применения налоговыми органами».

На главной странице вы увидите письма, которые недавно включили в базу, и форму поиска. Поиск можно задать по ключевым словам, периоду подписания письма, дате публикации, по налогу или статье НК, а также статусу письма — актуальное или неактуальное. Там же можно подписаться на электронную рассылку, то есть разъяснения вы будете получать дозированно.

Вот так это выглядит.

Письма ФНС России на сайте ФНС

Как только найдете нужное письмо, рекомендуем его сразу же распечатать прямо с сайта ФНС. Наличие на распечатке даты, времени и ссылки на сайт ФНС убережет вас на случай, если налоговики впоследствии удалят письмо из базы. А так в случае чего у вас на руках будет доказательство того, что в спорный период вы следовали разъяснениям ФНС. За период, в котором еще действовали отмененные позже рекомендации, наказания со стороны налоговиков быть не должно.

Какие еще письма налоговики должны обязательно использовать в своей работе

К слову, не только письма ФНС, размещенные на сервисе, являются обязательными для налоговиков. К их числу можно отнести еще и письма Минфина (подп. 5 п. 1 ст. 32 НК РФ):

•адресованные ФНС. К примеру, с таким текстом.

В связи с... и неоднократными обращениями налогоплательщиков Министерство финансов Российской Федерации просит довести до сведения и использования в работе территориальных налоговых органов информацию касательно...

Или

Просим довести настоящее письмо до налоговых органов для использования в работе.

•которые ФНС своим письмом спустила «вниз» для использования в работе. К примеру, с таким текстом.

Направляем для сведения и руководства в работе разъяснения Минфина России от __ № __.

Доведите настоящие разъяснения до сотрудников нижестоящих налоговых органов, осуществляющих администрирование... включая проведение камеральных налоговых проверок.

Что делать, если налоговики идут наперекор официальным рекомендациям

Хотя упомянутые письма и обязательны к применению для налоговых органов, на практике не все налоговики безукоризненно им следуют.

Если вы столкнулись с подобным, то сообщить о неисполнении писем из информационной базы в вышестоящий налоговый орган можно прямо на сайте. В сервисе над любым письмом есть кнопка «Сообщите о неприменении налоговым органом указанного письма», нажав на которую вы сможете посетовать на самоуправство своей инспекции. Нужно лишь заполнить в открывшемся окне необходимые поля (указать инспекцию, которая проигнорировала обязательное письмо, вид и реквизиты документа, в котором это письмо не учтено, ваш ИНН), а после отправить сообщение.

База писем ФНС, обязательных для применения налоговиками, пополняется на постоянной основе

База писем ФНС, обязательных для применения налоговиками, пополняется на постоянной основе

Важно: такое сообщение не считается официальной жалобой. Ваше недовольство ФНС использует для того, чтобы повысить качество налогового администрирования и сократить количество споров. А потому в ситуации, когда вы руководствовались «обязательными» письмами (причем любыми из перечисленных ранее, а не только из базы), но тем не менее при проверке вас огорошили доначислениями, действуйте следующим образом.

Сначала укажите на факт неприменения налоговым органом «обязательного» письма в возражениях на акт проверки (п. 6 ст. 100 НК РФ). Изложите, что вы действовали на основании разъяснения ФНС или Минфина, и, конечно же, приложите копию соответствующего письма. На это есть месяц со дня, когда вы получили акт налоговой проверки. Вероятность того, что руководитель ИФНС, который будет рассматривать материалы проверки и ваши возражения, не проигнорирует это обстоятельство, очень большая.

Если же в полученном вами решении суммы спорных доначислений так и остались, тогда вам ничего не остается, как подать жалобу в вышестоящий налоговый орган (в большинстве случаев это УФНС). Жалобу:

•составляйте по форме, утвержденной ФНС, в бумажном или электронном виде, с указанием на то, что территориальный налоговый орган действовал вопреки воле ФНС или Минфина;

•подавайте ее через налоговый орган, чьи действия обжалуете (п. 1 ст. 139 НК РФ; Приказ ФНС от 20.12.2019 № ММВ-7-9/645@).

К жалобе приложите копию письма, которым руководствовались (п. 5 ст. 139.2 НК РФ). Рассмотреть вашу жалобу должны в течение 15 рабочих дней со дня ее получения (п. 6 ст. 6.1, п. 6 ст. 140 НК РФ), а решение по ней отправить вам в течение 3 рабочих дней со дня принятия. Если и это не поможет, обращайтесь в суд.

* * *

Если нужного «обязательного» письма не нашлось, то вопрос по своей ситуации можете адресовать прямиком в Минфин или в региональное УФНС. Такие «личные» разъяснения — лучший аргумент в споре с ИФНС и стопроцентная защита от пеней и штрафов (подп. 3 п. 7 ст. 75, подп. 3 п. 1 ст. 111 НК РФ; Письмо Минфина от 24.02.2010 № 03-04-05/10-67).

Все остальные письма (в том числе те, где дан ответ на вопрос конкретного налогоплательщика) используйте в своей практике на свой страх и риск. Ведь в случае спора с налоговиками высока вероятность, что на ваши доводы, что вы сделали все «как в письме», они ответят «письмо не универсально и не обязательно к применению». Такие письма не освобождают ни от пеней, ни от штрафов (Письма Минфина от 20.07.2009 № 03-01-11/4-176, от 07.08.2007 № 03-02-07/2-138). ■

Абрамова Варвара Сергеевна
Для малого бизнеса есть много преференций, например в виде пониженного тарифа по страховым взносам, сниженного штрафа за административные правонарушения, льготных кредитов, субсидий. Быть в реестре МСП выгодно. Но как туда попасть и почему из него могут исключить?

Как оказаться в реестре МСП?

Кто относится к МСП?

Чтобы проще было понять, подпадает ли сейчас ваш предприниматель или компания под критерии МСП, мы подготовили таблицу (ст. 4 Закона от 24.07.2007 № 209-ФЗ (далее — Закон № 209-ФЗ); Постановление Правительства от 04.04.2016 № 265).

Показатель Микро­предприятия Малые предприятия Средние предприятия
Предельный доход за прошлый год Доход определяют по данным налогового учета без НДС. При УСН доход считается кассовым методом, а при применении ОСН — методом начисления 120 млн руб. 800 млн руб. 2 млрд руб.
Среднесписочная численность за прошлый год ССЧ считают по правилам, разработанным Росстатом (пп. 14, 16 Указаний, утв. Приказом Росстата от 22.12.2023 № 678) 15 чел. 100 чел. 250 чел. Для отдельных отраслей установлены повышенные показатели ССЧ: в легкой промышленности — не более 1 000 человек, а в общепите — не более 1 500 (п. 2.2 ч. 1.1 ст. 4 Закона № 209-ФЗ; Постановление Правительства от 22.11.2017 № 1412)
Уставный капитал •доля организаций, не относящихся к МСП, и (или) иностранных юрлиц — 49% и менее;
•доля государства, регионов или НКО — 25% и менее

Что такое реестр МСП?

Реестр МСП — это открытая информационная база. В нем содержится информация о всех организациях и ИП, относящихся к малому и среднему бизнесу (ст. 4.1 Закона № 209-ФЗ). Реестр размещен на сайте ФНС.

Для чего нужен реестр МСП?

Как мы уже сказали, статус МСП позволяет претендовать на поддержку государства. А о какой конкретно поддержке идет речь? На какие преференции могут рассчитывать субъекты МСП? Например, это:

•льготные кредиты и кредитные каникулы, в частности для высокотехнологичных и инновационных МСП (Постановление Правительства от 25.03.2022 № 469);

•прочие гранты (например, для молодых предпринимателей) и субсидии;

•мораторий на неналоговые проверки, проводимые, например, Роскомнадзором, МЧС, Роспотребнадзором (Постановление Правительства от 10.03.2022 № 336);

•льготная аренда государственной и муниципальной недвижимости (например, в Москве) (Постановление Правительства Москвы от 25.04.2006 № 273-ПП);

•налоговые льготы, такие как пониженные ставки страховых взносов (п. 2.4 ст. 427 НК РФ), по налогу на имущество (например, в Москве) (п. 1 ст. 4.1 Закона г. Москвы от 05.11.2003 № 64);

•пониженные штрафы за административные правонарушения (ч. 3 ст. 3.4 КоАП РФ).

Количество субъектов МСП

Со всеми льготами и преференциями, на которые может претендовать малый бизнес, можно ознакомиться на портале «Мой бизнес». А узнать, есть ли ваша компания или ИП в реестре, можно на портале «Единый реестр субъектов малого и среднего предпринимательства».

Также реестр позволяет компаниям и предпринимателям выбирать надежных контрагентов. К примеру, из реестра можно узнать (ч. 3 ст. 4.1 Закона № 209-ФЗ):

•категорию: микро-, малое или среднее предприятие;

•среднесписочную численность работников;

•является ли организация вновь созданной, а ИП — вновь зарегистрированным;

•коды видов деятельности по ОКВЭД;

•информацию о лицензиях;

•сведения о производимой организацией инновационной или высокотехнологичной продукции;

•данные о включении компании/ИП в реестры МСП — участников программ партнерства между заказчиками товаров, работ, услуг в сфере госзакупок и субъектами МСП;

•данные о работе юридического лица, ИП с контрагентами в сфере закупок;

•является ли юридическое лицо или ИП социальным предприятием.

Кстати, многие из этих сведений можно также найти на портале «Прозрачный бизнес».

Кто вносит организации и ИП в реестр МСП?

Ведет реестр малых предприятий ФНС. И по большей части формируется он автоматом на основании имеющихся у налоговиков данных. Например, в реестр вносятся данные из ЕГРЮЛ и ЕГРИП. О вновь созданных организациях и ИП сведения вносятся 10-го числа месяца, следующего за месяцем внесения данных о создании в ЕГРЮЛ/ЕГРИП. А об измененных данных организаций и ИП, уже присутствующих в реестре, информация вносится 10-го числа месяца, следующего за месяцем внесения соответствующих сведений в ЕГРЮЛ или ЕГРИП.

Дополнительные сведения организации и ИП представляют в налоговые органы сами, в том числе о среднесписочной численности сотрудников, доходах от предпринимательской деятельности (п. 5 ч. 5 ст. 4.1 Закона № 209-ФЗ). Сведения о среднесписочной численности налоговики берут из РСВ (Приказ ФНС от 29.09.2022 № ЕД-7-11/878@), а данные о доходах — из деклараций по налогу на прибыль и налогу при УСН.

Внесение сведений в реестр происходит ежемесячно (ч. 4, 4.1 ст. 4.1 Закона № 209-ФЗ; п. 1 Положения, утв. Постановлением Правительства от 30.09.2004 № 506):

•в период 10 июля — 10 декабря — на основе данных за предыдущий календарный год;

•в период 10 января — 10 июня — на основе данных за календарный год, предшествующий предыдущему календарному году.

Группа, в которую попадает субъект МСП, может меняться. Так, если за последние 3 года лимиты были превышены, то микропредприятие может стать малым, а малое — средним (ч. 4 ст. 4 Закона № 209-ФЗ). То есть группа может измениться лишь по истечении 3 лет.

Когда исключат из реестра МСП?

Организация или ИП могут быть исключены из реестра в двух случаях:

•если показатели не соответствуют предельным лимитам;

•если не была представлена налоговая отчетность, на основании которой формируются данные для включения в реестр (п. 5 ч. 5 ст. 4.1 Закона № 209-ФЗ).

Исключаются субъекты один раз в год — 10 июля.

Исключению подлежат и ликвидированные организации, и закончившие свою деятельность ИП. Эта процедура производится 10-го числа месяца, следующего за месяцем исключения субъекта из ЕГРЮЛ/ЕГРИП (п. 7 ч. 5 ст. 4.1 Закона № 209-ФЗ).

Можно ли восстановиться после исключения из реестра?

Иногда бывает, что компания или ИП полностью соответствуют критериям МСП, но их все равно исключили из реестра МСП. Например, такое может произойти, если своевременно не была подана налоговая отчетность (РСВ, декларация по прибыли или упрощенке).

В таком случае следует сдать отчетность, потом перейти на сайт Единого реестра субъектов МСП, там внизу страницы в разделе «Информация по работе с реестром» выбрать закладку «Вас нет в реестре или данные некорректны?», ввести в поля соответствующие данные и направить заявку на проверку информации. Обновленные сведения должны появиться в реестре 10-го числа следующего месяца после представления новой информации (Как вернуться в Единый реестр субъектов малого и среднего предпринимательства).

* * *

Как видим, статус субъекта малого предпринимательства присваивается автоматически и не требует подачи заявления или прохождения какой-либо специальной процедуры. Налоговые органы самостоятельно определяют, соответствует ли организация или индивидуальный предприниматель критериям малого бизнеса, на основе сведений из ЕГРЮЛ и ЕГРИП, а также данных о среднесписочной численности сотрудников, доходах и применении специальных налоговых режимов. ■

КАТАЕВА Наталья Николаевна, ведущий эксперт
О порядке добровольной упрощенной ликвидации небольших ООО и о требованиях к ликвидируемым обществам мы уже писали (см. , 2023, № 13; 2023, № 18). А с 01.12.2024 надо использовать новую форму заявления об исключении субъекта МСП из ЕГРЮЛ (Р19001). С этой же даты вступит в силу форма заявления о прекращении процедуры исключения из ЕГРЮЛ субъекта МСП (P19002), если его учредители передумали закрывать бизнес. Об этом — далее.

Упрощенную ликвидацию ООО — субъекта МСП можно отменить

Об упрощенном порядке добровольной ликвидации ООО — субъектов МСП читайте:

2023, № 13


О том, что еще полезно знать про упрощенную ликвидацию ООО, относящихся к МСП, вы узнаете:

2023, № 18

Новая форма заявления об упрощенной ликвидации МСП

Упрощенный порядок закрытия ООО из числа субъектов МСП действует с 01.07.2023. С информацией об этом порядке можно ознакомиться на специальной промостранице ФНС.

Сейчас составлять заявление об исключении юрлица, отнесенного к субъекту малого или среднего предпринимательства, из ЕГРЮЛ нужно по форме Р19001, утвержденной Приказом ФНС от 24.07.2023 № ЕД-7-14/493@.

А с 01.12.2024 надо использовать форму Р19001, утвержденную Приказом ФНС от 22.04.2024 № ЕД-7-14/329@.

Как и в прежней форме, в заявлении нужно будет указать, в частности, следующую информацию:

•сведения о юрлице (ОГРН, ИНН);

•дату принятия решения о прекращении деятельности юрлица;

•сведения о заявителе (учредителе юрлица или руководителе юрлица-учредителя).

А вот поля «Причина представления заявления» в новой форме заявления нет. Да оно и не нужно. Ведь причина представления заявления только одна — принятие учредителями решения о прекращении деятельности ООО.

Также нужно подтвердить, что (п. 5 ст. 21.3 Закона от 08.08.2001 № 129-ФЗ (далее — Закон № 129-ФЗ)):

•завершены расчеты с кредиторами (п. 1 ст. 64 ГК РФ);

•произведены все выплаты, предусмотренные трудовым законодательством для работников, увольняемых в связи с прекращением деятельности ООО;

•общество не позднее чем за 1 рабочий день до дня исключения его из ЕГРЮЛ исполнит установленные обязанности по представлению отчетности и по уплате налогов, сборов и иных обязательных платежей.

Заявление о прекращении процедуры исключения из ЕГРЮЛ субъекта МСП

Упрощенный порядок ликвидации субъектов МСП можно теперь не только начать, но и остановить. С 1 декабря 2024 г. вступит в силу Приказ ФНС, утвердивший форму заявления, содержащего сведения о принятии учредителями решения о прекращении процедуры исключения юрлица из ЕГРЮЛ (Р19002) (форма Р19002, утв. Приказом ФНС от 22.04.2024 № ЕД-7-14/329@).

То есть если после подачи заявления об исключении юрлица, отнесенного к субъекту МСП, из ЕГРЮЛ учредители передумали закрывать бизнес и решили продолжить деятельность, то процедуру ликвидации общества можно отменить. Для этого в регистрирующую налоговую нужно подать заявление по форме Р19002. Сделать это можно только до даты внесения в ЕГРЮЛ записи об исключении ООО из реестра (подп. «б» п. 11 ст. 21.3 Закона № 129-ФЗ).

В заявлении нужно указать, в частности:

•ОГРН и ИНН общества;

•дату решения об отмене упрощенной ликвидации;

•сведения о заявителе (учредителе юрлица или руководителе юрлица-учредителя).

Как подписать и подать заявление для регистрации

На заявлении должны быть проставлены собственноручные подписи всех учредителей общества. И в нотариальном порядке должна быть засвидетельствована их подлинность (пп. 3, 4, 6 ст. 21.3 Закона № 129-ФЗ). Подать заявление можно:

•или непосредственно в регистрирующий налоговый орган;

•или через нотариуса;

•или в форме электронного документа, подписанного УКЭП каждого из заявителей, с использованием информационно-телекоммуникационных сетей, в том числе сети Интернет. Если заявления о ликвидации и о прекращении процедуры ликвидации направляются в регистрирующую налоговую в форме электронного документа, подписанного УКЭП учредителей, то нотариальное засвидетельствование подписей не потребуется.

Заявление об исключении юрлица, отнесенного к субъекту малого или среднего предпринимательства, из ЕГРЮЛ по форме Р19001, например, можно направить через онлайн-сервис на сайте ФНС.

* * *

Электронное заявление, содержащее сведения о принятии учредителями решения о прекращении процедуры исключения юрлица из ЕГРЮЛ, по форме Р19002 также можно будет направить через сервис ФНС, который заработает с 01.12.2024. ■

КАТАЕВА Наталья Николаевна, ведущий эксперт

Какой формат МЧД использовать для представления интересов юрлица/ИП в налоговых органах

Во всех случаях, когда от имени юрлица/ИП действует лицо, которое не является их законным представителем (руководителем организации или самим ИП), этому лицу потребуется доверенность.

С 01.09.2024 работники (например, главный бухгалтер, заместитель директора и др.) могут подписывать электронные документы от имени организации/ИП только с помощью УКЭП физлица и машиночитаемой доверенности (МЧД).

Оформить электронную доверенность можно на сайте ФНС на сервисе по созданию электронной доверенности, в бухгалтерской программе, в системе ЭДО для отправки отчетности или на сайте госуслуг.

Оформлять МЧД надо по формату 5.02. Этот формат действует с 01.03.2024 (Формат, утв. Приказом ФНС от 19.09.2023 № ЕД-7-26/648@; Письмо ФНС от 18.12.2023 № ЕА-4-26/15789@). Доверенность в таком формате позволяет представителю организации/предпринимателя с их согласия уполномочить и другое лицо представлять интересы организации/ИП в налоговом органе, то есть передоверить полномочия.

Вместе с тем до 28.02.2025 можно оформить МЧД и по старому формату 5.01 (Формат, утв. Приказом ФНС от 30.04.2021 № ЕД-7-26/445@). Однако передоверить полномочия, вытекающие из оформленной по такому формату доверенности, представитель не сможет (Письмо ФНС от 18.12.2023 № ЕА-4-26/15789@).

Таким образом, до конца февраля 2025 г. действует переходный период, в течение которого можно использовать МЧД как в формате 5.01, так и в формате 5.02.

При этом сервисы по созданию электронной доверенности до 01.03.2025 могут предлагать к оформлению только один из указанных форматов, например только 5.01. Обратите на это внимание при формировании МЧД, если вам нужен, например, исключительно формат 5.02 (с возможностью передоверить полномочия представителя). ■

Контроль за сальдо ЕНС: разные справки для разных целей

Данные о балансе ЕНС доступны в режиме реального времени в личном кабинете налогоплательщика. Также для контроля за состоянием расчетов с бюджетом компании и ИП могут заказать различные справки, а именно:

•справку о наличии положительного, отрицательного или нулевого сальдо ЕНС — нужна для получения данных о состоянии сальдо. При отрицательном сальдо сведения о налоговых обязательствах в справке детализируются, также к ней прилагается расчет пеней. Срок предоставления справки — в течение 5 рабочих дней со дня поступления запроса;

•справку о принадлежности сумм денежных средств, перечисленных в качестве ЕНП. Этот документ позволяет проверить, все ли платежи учтены на ЕНС и как они были распределены по обязательствам налогоплательщика. Период, за который предоставляется справка, не превышает 3 лет, предшествующих дате поступления запроса. Срок предоставления справки — в течение 5 рабочих дней со дня поступления запроса;

•справку об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов. Пригодится для подтверждения отсутствия долга для участия в тендере, получения субсидии и т. д. Срок предоставления — в течение 10 рабочих дней со дня поступления запроса.

В вышеперечисленных справках информация отражается на дату их формирования инспекцией. Для их получения нужно представить заявление по определенной форме (Приказ ФНС от 14.11.2022 № ЕД-7-19/1086@).

Если же вам нужны данные по ЕНС на конкретную дату, можно запросить:

•сведения о наличии (отсутствии) задолженности в размере отрицательного сальдо ЕНС. В этом документе отражается итоговая (агрегированная) сумма в пределах одного дня. Учтите: эта форма предназначена только для информирования и не является подтверждением исполнения обязанности по уплате налогов. Срок предоставления — в течение 10 рабочих дней со дня поступления запроса;

•справку о принадлежности сумм денежных средств, перечисленных в качестве ЕНП (агрегированные данные). Это упрощенная версия справки о принадлежности сумм денежных средств, перечисленных в качестве ЕНП. В этом документе сведения во всех разделах объединены по дате, сумме, КБК, КПП, ОКТМО, документу-основанию. Справка предоставляется в течение 5 рабочих дней со дня поступления запроса (Информация УФНС по Республике Мордовия). ■

Проекты

Уже скоро

Увеличение страховых взносов для МСП

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

Сейчас организации и ИП — субъекты МСП платят взносы по общему тарифу 30% только с части выплаты физлицу в размере федерального МРОТ, а с части свыше МРОТ — по льготному тарифу 15%. Правительство хочет со следующего года установить этот порог в размере 1,5 МРОТ.

Вдобавок на 3 198 руб. вырастет и сам федеральный МРОТ — с 01.01.2025 он составит 22 440 руб., законопроект уже в Госдуме (проект Закона № 727324-8, внесен в Госдуму 30.09.2024 Правительством).

В итоге у МСП с 1 января облагаемая по тарифу 30% сумма выплаты составит 33 660 руб. (22 440 руб. х 1,5), а взносы с нее — 10 098 руб. (33 660 руб. х 30%). В текущем году под тариф 30% подпадает сумма 19 242 руб., взносы с нее равны 5 772,6 руб. (19 242 руб. х 30%).

На УСН- и ЕСХН-освобождении от НДС не придется выставлять счета-фактуры

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

В рамках доработки налоговой реформы — 2025 Правительство РФ внесло в Госдуму проект очередных поправок в НК. Среди них — поправки в ст. 168 НК для тех, кто применяет УСН и в связи с соблюдением лимита доходов 60 млн руб. освобожден от НДС: указано, что они счета-фактуры не составляют. То же предусмотрено и при освобождении от НДС на ЕСХН.

Напомним, что ранее Правительство РФ представило проект постановления, которое корректирует требование о регистрации в книге продаж счетов-фактур так, чтобы оно не распространялось на освобожденных от НДС плательщиков УСН или ЕСХН (см. , 2024, № 19).

Проекты не затрагивают освобождение от НДС по ст. 145 НК, применяемое в рамках ОСН: такие плательщики по-прежнему будут обязаны выставлять счета-фактуры с пометкой «Без налога (НДС)» и регистрировать их в книге продаж.

Предельная база по взносам в 2025 году

■ Проект Постановления Правительства (ID: 01/01/09-24/00151039)

В следующем году страховыми взносами по тарифу 15,1% будут облагаться выплаты работнику сверх суммы 2 759 000 руб. В этом году предельная база составляет 2 225 000 руб. Таким образом, сумма выплат физлицу с начала года, с которой взносы придется платить по основному тарифу 30%, увеличивается на 534 000 руб.

Заморозка налоговой ставки в случае перевода бизнеса на УСН в другой регион

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

Сейчас фирмы и ИП на упрощенке, которые в середине года переехали в регион с другой ставкой УСН-налога, должны применять ее ко всей налоговой базе за год. Это давняя практика, с 01.01.2024 узаконенная отдельной нормой в НК.

Введение нового правила о сохранении УСН-ставки, действующей в «старом» регионе, при переводе бизнеса в другой регион не очень радует, но вряд ли остановит от переезда тех ИП, которые действительно решили это сделать

Введение нового правила о сохранении УСН-ставки, действующей в «старом» регионе, при переводе бизнеса в другой регион не очень радует, но вряд ли остановит от переезда тех ИП, которые действительно решили это сделать

Правительство хочет сохранить этот порядок только для переездов в те регионы, где ставка выше или такая же. Если же по новому адресу ставка ниже, то с 2025 г. предполагается другое правило: для налогоплательщика на 3 года фиксируется ставка того региона, из которого он переехал, причем ставка, действующая на момент переезда. Получается, что даже если в течение этих 3 лет регион снизит свои ставки по УСН, то для уехавших это не будет учитываться. В трехлетний срок входит год переезда.

Налоговики давно уже оспаривают в судах применение меньшей ставки в случаях, когда менялся только адрес регистрации, а бизнес так и продолжался на прежнем месте (см. , 2020, № 22). Но новые правила предложены для всех, в том числе и для тех, кто переезжает по-настоящему. Впрочем, ко II чтению законопроекта предлагаемое новшество может быть скорректировано.

Повышение тарифов за предоставление сведений из ЕГРН

■ Проект Приказа Росреестра (ID: 01/02/09-24/00150971)

С 01.01.2025 в два раза подорожают выписки из госреестра недвижимости. Например, за электронную выписку об объекте возьмут 1 400 руб. с организаций и 700 руб. с физлиц, за бумажную — 5 100 руб. и 1 740 руб. соответственно.

Еще серьезнее повышение тарифов за доступ к ФГИС ЕГРН, который позволяет формировать электронный документ со сведениями из реестра о множестве объектов и отслеживать изменения по ним. Например, тариф с лимитом 1 000 выписок в год составит 232 000 руб. (сейчас 3 650 руб.).

Сохранение амортизации при использовании ФИНВ

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

Формулировки НК о новом федеральном инвестиционном вычете по налогу на прибыль (ФИНВ), который вводится с 2025 г., составлены так, что не допускают амортизации в налоговом учете тех ОС и НМА, по которым он используется.

Это предлагается скорректировать так: в амортизационную группу объект нужно будет включить по первоначальной стоимости, уменьшенной на ФИНВ. Точно так же на ФИНВ будут уменьшаться и расходы на достройку, дооборудование, реконструкцию, модернизацию, техническое перевооружение, изменяющие первоначальную стоимость объекта. Одновременно вводится запрет на применение ФИНВ к объектам, первоначальная стоимость которых с 01.01.2025 формируется с применением повышающего коэффициента. Перечень отраслей, в которых будет доступен ФИНВ, находится на стадии проекта, планируемый размер ФИНВ — 6% расходов на ОС и НМА (см. , 2024, № 19).

Повышение пошлин за госрегистрацию договора аренды

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

С 01.01.2025 размер такой госпошлины предполагается увеличить вдвое: до 44 000 руб. для организаций и до 4 000 руб. для физлиц.

Индексации новых УСН-лимитов пока не будет

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

Установленные в рамках налоговой реформы — 2025 лимиты годового дохода (450 млн руб.) и остаточной стоимости ОС (200 млн руб.), в которые нужно уложиться для сохранения права на УСН, на инфляцию не проиндексируют. Коэффициент-дефлятор для них на 2025 г. предполагается установить равным 1. Не будет индексации и лимита доходов за 9 месяцев 2024 г. в размере 337,5 млн руб., который позволяет перейти на УСН с 2025 г. (в том числе и тем, кто в 2024 г. утратил право на упрощенку из-за превышения нынешнего годового лимита 265,8 млн руб.).

Освобождение от налога на имущество ЛЭП и подстанций

■ Проект Закона № 727330-8

■ Внесен в Госдуму 30.09.2024 Правительством

С 2025 г. планируется освободить от налога на имущество организаций ЛЭП, трансформаторные и иные подстанции, распределительные пункты классом напряжения до 35 кВ включительно, а также оборудование, предназначенное для обеспечения электрических связей и передачи электроэнергии (независимо от класса напряжения). Соответствующий пункт будет добавлен в ст. 381 НК о налоговых льготах. Сейчас ФНС, опираясь на судебную практику в свою пользу, настаивает на том, что такие объекты относятся к недвижимому имуществу и с них нужно платить налог (Письмо ФНС от 18.06.2024 № БС-4-21/6770@). ■

Анонс журнала «Главная книга» № 21, 2024 г.

«Камеральные» нюансы

Об особенностях проведения камеральных налоговых проверок мы поговорили со специалистом ФНС. Ознакомившись с интервью в следующем номере , вы среди прочего узнаете, что такое дистанционная проверка, таргетированная проверка и налоговое расследование, а также каковы тонкости проведения камеральной проверки деклараций по НДС.

«Спорные» ученические договоры

Если работник, на обучение которого потратился работодатель, при отсутствии уважительных причин увольняется до истечения срока отработки, оговоренного ученическим договором, то такому работнику следует возместить работодателю учебные расходы. И порой споры о взыскании расходов доходят до суда. Правда, судьи не всегда на стороне работодателей.

Задачки для ИП на ПСН

Патентная система налогообложения задумывалась как простой спецрежим, при котором ИП не нужно будет ломать голову над налоговыми премудростями. Но по факту оказалось, что все не так уж и просто. Давайте проверим, хорошо ли вы ориентируетесь в этом налоговом режиме.

Передача товара на тестирование

Иногда покупатели берут у поставщика товар на тестирование. По его итогам товар может быть возвращен поставщику, а может быть выкуплен. Мы расскажем, как поставщику оформить и отразить в бухучете передачу товара на тестирование, а также о налоговых последствиях такой передачи.

Упрощенцам посвящается

Пока существует упрощенка, эксперты нашего журнала точно не будут сидеть без дела. Ведь количество поступающих к нам вопросов по УСН очень большое. В следующий раз разберемся в том числе с доходами арендодателя и расходами арендатора при ремонте арендованного помещения, получением ИП части выручки на свою личную карту, учетом расходов на покупку недвижимости при ее продаже. ■

Что нужно сделать

НОВОСТИ

Налоговые и бухгалтерские новости

НАЛОГИ И БУХУЧЕТ

Счета-фактуры, прослеживаемость: что нового

5 вопросов о бухгалтерских записях для отражения хозопераций

Перерасчет НДФЛ с матвыгоды по займам в расчете 6-НДФЛ за 9 месяцев

Расчет НДФЛ с матвыгоды: на какую дату взять ключевую ставку ЦБ

Компания проводит тимбилдинг: как учесть расходы и есть ли доход у работников

Маркетплейс потерял или повредил ваш товар: как учесть полученное от него возмещение

НДС у упрощенцев в 2025 году: первые вопросы

Ежемесячные авансы по прибыли на I квартал 2025 года: по какой ставке считать

ЗАРПЛАТА И КАДРЫ

Тест: заполняем подраздел 1.1 формы ЕФС-1 без ошибок

Обучение по охране труда: когда необходимо, как оплачивать

Возмещение расходов по оплате допвыходных родителю ребенка-инвалида

Что ждет работодателя, если работник не хочет сообщать об инвалидности

Какова минимальная продолжительность ежегодного оплачиваемого отпуска

Работа в воскресенье не всегда оплачивается в повышенном размере

ПРОВЕРКИ И КОНТРОЛЬ

Сервис на сайте ФНС, который поможет победить в споре с налоговой инспекцией

Как оказаться в реестре МСП?

Упрощенную ликвидацию ООО — субъекта МСП можно отменить

Какой формат МЧД использовать для представления интересов юрлица/ИП в налоговых органах

Контроль за сальдо ЕНС: разные справки для разных целей

К ЧЕМУ ГОТОВИТЬСЯ

Проекты

В БЛИЖАЙШИХ НОМЕРАХ

Анонс журнала «Главная книга» № 21, 2024 г.