Что нужно сделать

НОВОСТИ

Налоговые и бухгалтерские новости

НАЛОГИ И БУХУЧЕТ

ФСБУ 4/2023 «Бухгалтерская отчетность»: первое знакомство

8 непростых вопросов по НДС

Заявление о ввозе при ЕАЭС-импорте: как заполнить и подать

Образовался металлолом: решаем налоговые и бухгалтерские вопросы

Как заказчику уплатить налоги с доходов иностранного ИП

Нюансы учета и оформления расходов на мобильную связь

Взаимозачет вклада участника в имущество ООО: возникнет ли у ООО налогооблагаемый доход?

НДС при торговле на экспорт со странами ЕАЭС: разбираем нестандартные ситуации

Заменит ли бумажный документ составленную с ошибками электронную первичку

ЗАРПЛАТА И КАДРЫ

Заработок для расчета пособий: проблемные вопросы

Инструкция от СФР: что делать, если запрос по больничному не приходит

Электронное информирование службы занятости

ПРОВЕРКИ И КОНТРОЛЬ

Делимся ответами на 9 «кассовых» вопросов

Чек на неизвестную сумму и другие ККТ-проблемы арендодателей

Запись о «недостоверном» директоре — почему появляется в ЕГРЮЛ и как убрать

Из-за каких ошибок чаще всего отказывают в регистрации юрлиц

Физлицам скоро надо отчитаться перед ИФНС о зарубежных счетах

ПОПУЛЯРНОЕ НА ФОРУМЕ ГК

Популярное на форуме

К ЧЕМУ ГОТОВИТЬСЯ

Проекты

В БЛИЖАЙШИХ НОМЕРАХ

Анонс журнала «Главная книга» № 12, 2024 г.

Что нужно сделать

3 июня

Представить уведомление по НДФЛ

Налоговые агенты обязаны представить уведомление о суммах НДФЛ, исчисленного и удержанного за период с 23 по 31 мая.

Если вы в качестве заказчика заключаете договоры с иностранными ИП, то вам полезно будет знать, являетесь ли вы налоговым агентом по НДФЛ в отношении выплачиваемых такому ИП доходов. Об этом мы рассказали в нашей статье.

5 июня

Перечислить НДФЛ

Не позднее этой даты уплачивается НДФЛ, исчисленный и удержанный с 23 по 31 мая.

Заполнить данные об АУСН-доходах в ЛК

Тем, кто применяет этот спецрежим, нужно отразить в своих личных налоговых кабинетах доходы за май, подлежащие самостоятельной фиксации.

7 июня

Проверить распределение доходов и расходов при АУСН

Организации и ИП на АУСН должны проверить, правильно ли уполномоченный банк распределил майские доходы и расходы на те, которые учитываются, и на те, которые не учитываются при расчете налога. По итогам проверки нужно либо скорректировать распределение, либо подтвердить его.

11 июня

Завершить работу пораньше

Во вторник, 11 июня, рабочий день сокращается на час. Далее следует один нерабочий праздничный день — День России, а с четверга (13 июня) продолжаем работать в обычном режиме.

17 июня

Уплатить взносы в СФР

Работодателям, не применяющим АУСН, надо заплатить взносы на травматизм с выплат работникам за май. Тем же, кто применяет АУСН, необходимо пополнить бюджет очередной частью фиксированного годового взноса.

Как известно, СФР заведует не только «несчастными» взносами. Надеемся, вам пригодятся следующие наши СФР-статьи:

— «Заработок для расчета пособий: проблемные вопросы»;

— «Зарплатные субсидии из СФР: на кого и как получить в 2024 году» (, 2024, № 10).

 ■

Налоговые и бухгалтерские новости

Организации и ИП могут бесплатно получить ПО для КЭП

Бесплатно получить программное обеспечение для использования квалифицированной электронной подписи (КЭП)теперь можно в удостоверяющем центре ФНС.

Информация ФНС

Речь идет о КЭП, выданных в налоговых органах, у доверенных лиц или в личном кабинете ИП и ЮЛ.

Но есть важный момент! Бесплатно использовать программное обеспечение могут только те пользователи УЦ ФНС, которые получили КЭП после 04.04.2024 на основании лицензионного соглашения, заключенного с компаниями — разработчиками ПО:

ООО «КриптоПро»;

АО «ИнфоТеКС».

Получить ПО можно на портале программного обеспечения УЦ ФНС. Бесплатное использование программного обеспечения возможно в течение всего срока действия ключей КЭП.

С более подробной информацией о том, как и где получить КЭП, какие документы для этого нужны, можно ознакомиться на официальной странице УЦ ФНС России.

Порядок исправления ошибок в ЕФС-1

Получив от работодателя ЕФС-1, Фонд проводит проверку представленных сведений, в том числе на соответствие ф. и. о. и СНИЛС застрахованного лица.

Письмо СФР от 19.04.2024 № 19-20/18046

В случае когда ф. и. о. не соответствует СНИЛС, работодателю направляется протокол с указанием ошибки и кодом результата «30» (сведения по данному застрахованному лицу не приняты). Получив такой протокол, работодатель должен представить исправленные сведения только в отношении тех застрахованных лиц, по которым были выявлены ошибки.

При этом если ошибки выявлены при подаче подраздела 1.2 или подраздела 1.3, то исправленные сведения по застрахованным лицам, у которых выявлены ошибки/несоответствие ф. и. о. и СНИЛС, представляются с типом сведений «Исходная».

Если вдруг работодатель ошибочно подал сведения на другое застрахованное лицо, эти сведения следует отменить и направить в ОСФР корректные сведения.

Дистанционного работника не запрещено вызывать в офис

Это касается тех работников, которые трудятся дистанционно временно.

ТК РФ установлено, что трудовым договором или допсоглашением к нему может быть предусмотрено выполнение работником трудовой функции дистанционно на постоянной основе (в течение срока действия трудового договора) или временно.

Письмо Минтруда от 25.04.2024 № 14-6/ООГ-2604

При этом коллективным договором, ЛНА, трудовым договором (допсоглашением к нему) могут быть определены условия и порядок вызова работодателем временного дистанционщика для выполнения им трудовой функции на стационарном рабочем месте.

Напомним, что временная дистанционка — это выполнение работником трудовой функции дистанционно непрерывно в течение определенного трудовым договором (дополнительным соглашением к нему) срока, не превышающего 6 месяцев, или периодически при условии чередования периодов дистанционной работы и периодов работы на стационарном рабочем месте.

В налоговых ЛК обновлен раздел «Доверенности»

Теперь в разделе «Доверенности» в личных кабинетах юрлиц и ИП появилась новая вкладка «Доверенности между организациями».

Информация ФНС

Благодаря этой вкладке можно видеть доверенности для взаимодействия не только с налоговиками, но и с контрагентами. Все доверенности находятся в едином блокчейн-хранилище ФНС. Функционал позволяет в том числе просмотреть каждую доверенность и скачать PDF-визуализацию доверенности. Кроме того, можно отменить саму доверенность или отказаться от полномочий по выбранной в списке доверенности.

Когда покупателю надо восстановить НДС с аванса

Покупателю, перечислившему продавцу предоплату в счет предстоящих поставок, следует восстановить НДС, принятый к вычету с этого аванса.

Письмо Минфина от 29.02.2024 № 03-07-11/18515

Сделать это нужно:

или в том квартале, в котором НДС по приобретенным товарам подлежит вычету в порядке, установленном НК РФ;

или в том квартале, в котором произошли изменение условий или расторжение соответствующего договора и возврат покупателю аванса.

При этом нормами Налогового кодекса не установлена зависимость налогового периода, в котором у покупателя возникает обязанность восстановить авансовый НДС, принятый к вычету, от налогового периода, в котором продавец произвел отгрузку соответствующих товаров и в котором у продавца возникает право на вычет НДС, исчисленного им с аванса.

Аудиторы могут применять любые виды ЭП

В связи с тем что законодательством, регулирующим аудиторскую деятельность, не установлены виды электронной подписи, которыми должны пользоваться аудиторские организации при подписании электронных документов, Минфин поделился своим мнением на этот счет.

Письмо Минфина от 01.04.2024 № 07-02-10/28891

Так вот, в электронных документах, которые составляются аудиторской организацией при оказании ею аудиторских услуг, может быть использован любой вид ЭП, предусмотренный Законом от 06.04.2011 № 63-ФЗ «Об электронной подписи».

Что же касается вида ЭП в электронных документах, которые аудиторская организация получает при оказании своих услуг от другого участника электронного взаимодействия, то здесь вид подписи определяется соглашением между аудиторской организацией и этим участником электронного взаимодействия.

При этом в обоих случаях выбранный/согласованный вид ЭП должен позволять аудиторской организации исполнять требования к указанным документам, которые установлены Законом от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности» и стандартами аудиторской деятельности.

Работнику с ненормированным рабочим днем допотпуск положен всегда

Даже если по факту работнику не приходилось трудиться за пределами нормальной продолжительности рабочего времени.

Письмо Роструда от 24.04.2024 № ПГ/07073-6-1

Работодатель обязан установить коллективным договором, соглашениями или ЛНА перечень должностей работников с ненормированным рабочим днем. И то, что работнику, претендующему на допотпуск за ненормированный рабочий день, официально установлен такой режим работы, а его должность содержится в соответствующем перечне, уже является достаточным основанием для предоставления работнику такого отпуска.

Работодатель не вправе силой удерживать работника, желающего уволиться

Подписчик официального телеграм-канала Роструда столкнулся со следующей ситуацией: работодатель отказывается подписывать заявление работника об увольнении даже после двухнедельной отработки, ссылаясь на дела, которые работник не доделал.

Телеграм-канал Роструда от 17.05.2024

В ответ на этот комментарий ведомство сообщило, что работодатель не имеет права препятствовать увольнению работника, написавшего заявление по собственному желанию.

По истечении двухнедельного срока отработки работник вправе прекратить работу и потребовать от работодателя произвести с ним «увольнительный» расчет, а также выдать на руки трудовую книжку (если она велась на бумаге).

На препятствующего увольнению работодателя можно пожаловаться через сервис «Сообщить о проблеме» на сайте Онлайнинспекция.рф.

Первая зарплата работника: как не нарушить законодательство

При первой оплате труда работника у конкретного работодателя должно соблюдаться общее зарплатное правило, прописанное в ТК РФ. А именно: зарплата должна выплачиваться не реже чем каждые полмесяца. При этом конкретная дата выплаты зарплаты устанавливается ПВТР, коллективным или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена.

Информация с сайта Онлайнинспекция.рф

К примеру, работник принят на работу 1 апреля, а зарплата в организации выплачивается двумя частями 25-го числа текущего месяца и 10-го числа следующего месяца. Так вот, первая оплата труда должна была быть произведена работнику 25 апреля. Если же работодатель выплатил первую зарплату сотруднику лишь 10 мая, то он нарушил трудовое законодательство. В этом случае работодателю грозит штраф. Кроме того, работодатель должен выплатить компенсацию за задержку зарплаты.

Учет вознаграждения маркетплейса при продаже товаров упрощенцем

Продавец на УСН в состав налоговых доходов должен включать всю сумму поступлений от покупателей за товары, проданные через маркетплейсы. А учет вознаграждения, уплачиваемого маркетплейсу, зависит от применяемого продавцом объекта налогообложения.

Письмо ФНС от 08.05.2024 № СД-4-3/5416@

ФНС рассмотрела следующую ситуацию. Продавец на УСН продал товар на сумму 1 000 руб., вознаграждение маркетплейса составляет 100 руб., на счет продавцу поступило 900 руб. Тогда при «доходно-расходной» УСН продавец должен отразить в доходах 1 000 руб. (всю сумму выручки), а в расходы он может включить 100 руб. (вознаграждение маркетплейса). При «доходной» упрощенке в доходах учитывается, опять же, вся сумма выручки (в нашем случае это 1 000 руб.). А вот учет каких-либо расходов, в том числе удержанного маркетплейсом вознаграждения, при этом объекте налогообложения НК РФ не предусмотрен.

Своим положительным сальдо ЕНС можно «поделиться с другом»

При наличии переплаты (положительного сальдо ЕНС) ее можно зачесть в счет исполнения обязанности другого лица, например вашего контрагента.

Сервис «Часто задаваемые вопросы» на сайте ФНС

Для этого нужно подать налоговикам заявление о зачете (приложение № 3 к Приказу ФНС от 30.11.2022 № ЕД-7-8/1133@) с кодом «1», который означает, что зачет должен быть сделан в счет исполнения обязанности другого лица по уплате налогов, сборов, страховых взносов, пеней, штрафов и (или) процентов.

Заявление подается одним из следующих способов:

в электронном виде через ЛК ЮЛ или ЛК ИП;

в электронном виде по ТКС.

В обоих случаях заявление следует подписать УКЭП. ИФНС произведет зачет не позднее рабочего дня, следующего за днем получения заявления. Причем если на момент обработки заявления положительное сальдо ЕНС будет меньше той суммы, которая заявлена к зачету, то зачет будет сделан частично — в пределах положительного сальдо.

Опубликованы свежие среднеотраслевые показатели налоговой нагрузки и рентабельности

На сайте налоговой службы появились среднеотраслевые показатели рентабельности проданных товаров (продукции, работ, услуг), рентабельности активов и налоговой нагрузки за 2023 г.

Информация ФНС

Налогоплательщики, сравнив свои показатели со среднеотраслевыми, могут прикинуть вероятность своего попадания в план выездных налоговых проверок. Ведь, например, чем ниже показатель налоговой нагрузки у конкретной компании/ИП по сравнению со среднеотраслевым показателем, тем больше вероятность того, что этим налогоплательщиком заинтересуются налоговики.

Возможен ли перенос донорского дня отдыха из-за болезни

Работник заранее написал заявление на день отдыха за сдачу крови, но так получилось, что этот день отдыха пришелся на период болезни работника. Можно ли перенести донорский выходной на другой день?

Письмо Минтруда от 19.04.2024 № 14-6/ООГ-2439

Работнику-донору предоставляется дополнительный день отдыха после каждого дня сдачи крови и ее компонентов. По желанию работника этот день отдыха может быть присоединен к ежегодному оплачиваемому отпуску или же использован в другое время в течение года после дня сдачи крови и ее компонентов. При этом Трудовым кодексом не предусмотрен перенос дополнительных донорских дней отдыха в случае совпадения таких дней с периодом нахождения работника на больничном.

Изменен перечень гостиничных услуг, облагаемых НДС по ставке 0%

Ряд сопутствующих услуг, которые вместе со стоимостью проживания входят в единую цену номера (места в номере), облагается НДС по ставке 0%. Правительство РФ скорректировало перечень таких услуг.

Постановление Правительства от 08.05.2024 № 596

В частности, добавлены такие услуги, как:

услуги тренажерного зала/зала для фитнеса;

СПА-услуги (бассейн, уход с применением косметических средств за лицом и телом и т. д.);

услуги доступа к Интернету;

услуги конференц-зала.

Обновленный перечень начнет действовать с 01.09.2024.

С какой суммы компенсации реального ущерба имуществу платить НДФЛ

Для НДФЛ-целей не является доходом сумма компенсации реального ущерба, причиненного имуществу физического лица, размер которого документально подтвержден.

А вот суммы, которые превышают размер документально подтвержденного ущерба, облагаются НДФЛ в общеустановленном порядке.

Письмо Минфина от 02.05.2024 № 03-04-05/40582

Такое разъяснение дал Минфин, рассмотрев следующую ситуацию.

Сервисный центр, куда были сданы для ремонта часы, испортил их. Взамен владельцу часов была выплачена денежная компенсация в размере двойной стоимости часов. Получается, НДФЛ облагается сумма компенсации, превышающая полную стоимость испорченных сервисом часов.

Сверхурочная работа в командировке: что с оплатой

Как известно, сверхурочная работа должна оплачиваться в повышенном размере. А как обстоят дела с оплатой, если сверх нормы трудился командированный работник?

Информация с сайта Онлайнинспекция.рф

Как пояснили специалисты Роструда, сверхурочная работа в командировке оплачивается исходя из среднего заработка, который сохраняется за работником на время командировки. За первые 2 часа сверхурочной работы оплата производится не менее чем в полуторном размере, за последующие часы — не менее чем в двойном размере.

Сколько времени есть у работодателя на приказ о приеме на работу

При приеме сотрудника на работу работодатель на основании заключенного трудового договора вправе издать соответствующий приказ. При этом ТК РФ не устанавливает конкретный срок для издания приказа и ознакомления с ним работника.

Письмо Роструда от 12.04.2024 № ПГ/06177-6-1

По мнению Роструда, издать такой приказ следует не позднее 3 рабочих дней со дня фактического начала работы сотрудника. И в этот же срок надо ознакомить работника с приказом под подпись. При желании работодатель может закрепить указанные сроки в ЛНА. Такой вывод ведомство сделало, опираясь на положения ч. 2 ст. 67 ТК РФ, которыми установлены сроки оформления трудового договора.

Работник хочет получать зарплату раз в месяц: возможно ли?

Работник желает получать всю сумму зарплаты сразу, а не разделенную на две части (аванс и окончательный расчет по итогам месяца). Может ли он с подобной просьбой обратиться к работодателю?

Информация с сайта Онлайнинспекция.рф

Может, но смысла в такой просьбе нет никакого. Ведь Трудовым кодексом установлены четкие правила выплаты зарплаты и нарушать эти правила работодатель не вправе. Напомним: ТК РФ гласит, что зарплата выплачивается не реже чем каждые полмесяца. Причем, как отметили специалисты Роструда, даже если работник трудится на 0,4 ставки от МРОТ, нельзя отказаться от аванса в пользу получения всей зарплаты за месяц сразу.

Недекларирование полученных доходов от уплаты НДФЛ не спасет

Гражданин, получивший в 2023 г. доход от продажи недвижимости, находящейся в собственности менее минимального срока владения, в общем случае должен был не позднее 02.05.2024 задекларировать этот доход, представив 3-НДФЛ. А не позднее 15 июля ему нужно будет уплатить налог с полученного дохода.

Информация УФНС по Республике Башкортостан

Если человек не подал декларацию и не уплатил в срок НДФЛ, это не значит, что на этом все и закончится. ИФНС начиная с 16 июля проведет камеральную проверку в бездекларационном порядке на основании сведений, имеющихся у нее. Налоговики рассчитают НДФЛ исходя из информации о сделке, полученной из Росреестра.

За гражданином сохраняется право на дачу пояснений и представление дополнительных документов. Если же в ходе камералки он не представит сведения о реальных условиях сделки по продаже недвижимости, то ИФНС составит акт проверки. По ее результатам начислят не только НДФЛ, но также пени и штраф.

В бездекларационном порядке будет проведена камералка и в случае, когда человек получил в дар недвижимость не от члена семьи или близкого родственника, но не отчитался об этом и не заплатил налог.

Перевод работника на другую работу по медпоказаниям

Работника, который нуждается в переводе на другую работу по медицинским показаниям, с письменного согласия этого сотрудника работодатель обязан перевести на другую имеющуюся у него работу, которая не противопоказана работнику по состоянию здоровья.

Телеграм-канал Роструда (информация от 16.05.2024)

Основанием для такого перевода служит медицинское заключение, выданное в порядке, установленном федеральными законами и иными НПА РФ. Порядок выдачи медзаключений утвержден, в частности, Приказом Минздрава от 14.09.2020 № 972н. А вот листок нетрудоспособности таким заключением не является!

С учебы сразу в отпуск: обязан ли работодатель оплатить работнику проезд

Некоторым работникам, которые учатся, работодатели должны один раз в учебном году оплачивать проезд к месту учебы и обратно. А надо ли оплачивать обратную дорогу, если сразу после учебного отпуска работник уходит в основной отпуск, который планирует провести в той же местности, где проходил обучение?

Письмо Роструда от 18.04.2024 № ПГ/06713-6-1

Роструд считает, что надо. Но при условии, что работник вернется из отпуска именно от места нахождения образовательной организации, в которой он обучается.

Напомним, что проезд оплачивается тем работникам, которые успешно осваивают имеющие госаккредитацию программы бакалавриата, программы специалитета или программы магистратуры по заочной форме обучения.

Если срочный договор заканчивается во время отпуска

Отпуск с последующим увольнением может заканчиваться и после даты, до которой был заключен срочный трудовой договор.

Письмо Роструда от 08.05.2024 № ПГ/08478-6-1

Роструд рассмотрел следующую ситуацию: срок окончания трудового договора — 16 апреля. При этом по графику в период с 8 по 18 апреля у сотрудника отпуск. Возник вопрос: можно ли уволить такого срочника не 16 апреля, а 18-го? Трудинспекторы разъяснили, что препятствий для этого нет.

По ТК при увольнении в связи с истечением срока договора отпуск с последующим увольнением может предоставляться и тогда, когда время отпуска полностью или частично выходит за пределы срока этого договора. При этом днем увольнения считается последний день отпуска. То есть 18 апреля.

Коротко

С 01.04.2025 меняется порядок подтверждения ставки НДС 0% при международных перевозках.

Закон от 22.04.2024 № 92-ФЗ

В стаж для расчета пособия по временной нетрудоспособности входят периоды службы в армии как по призыву, так и по контракту.

Письмо СФР от 16.04.2024 № 14-20/17346

ВС РФ выпустил Обзор судебной практики разрешения споров о несостоятельности (банкротстве) за 2023 г.

Обзор, утв. Президиумом ВС 15.05.2024

Если организация — оператор персональных данных выплачивает физлицу компенсацию в связи с утечкой его персональных данных, такая компенсация облагается НДФЛ.

Письмо ФНС от 26.04.2024 № БС-4-11/5038@

Теперь в сервисе ФНС «Прозрачный бизнес» отображается, является ли организация (ИП) участником электронного документооборота.

Информация ФНС

В отпускной стаж можно включить только 14 календарных дней неоплачиваемого отпуска за рабочий год.

Письмо Роструда от 10.04.2024 № ПГ/05862-6-1

Утверждены формы и форматы реестров для подтверждения ставки НДС 0% перевозчиками и другими лицами, которые оказывают услуги (выполняют работы), связанные с экспортом. Новые формы реестров начнут применяться с 1 июля.

Приказ ФНС от 14.03.2024 № ЕД-7-15/202@

Родитель, который оплачивает учебу своего ребенка в возрасте до 24 лет, обучающегося по очной форме обучения в образовательный организации, имеет право на получение социального НДФЛ-вычета. Даже если обучение дистанционное.

Письмо Минфина от 02.05.2024 № 03-04-05/40649

Женщина, находящаяся в отпуске по беременности и родам, может устроиться по совместительству в другую организацию. Запрета на это нет.

Письмо Роструда от 02.04.2024 № ПГ/05018-6-1

Банкам рекомендовано идти навстречу заемщикам — субъектам МСП из регионов, в которых в 2024 г. введен режим ЧС в соответствии с Законом от 21.12.1994 № 68-ФЗ, и удовлетворять просьбы о реструктуризации кредитов, а также не начислять пени и штрафы.

Письмо ЦБ от 14.05.2024 № ИН-03-59/30

Период приостановления трудового договора с работником, который был мобилизован или заключил контракт, включается в стаж работы, дающий право только на ежегодный основной отпуск. На дополнительные отпуска это правило не распространяется.

Письмо Минтруда от 22.02.2024 № 14-6/ООГ-1005

Если работник просит у работодателя справку о доходах за 2023 г., ее нужно выдать по форме, утвержденной Приказом ФНС от 15.10.2020 № ЕД-7-11/753@ (в ред. Приказа ФНС от 28.09.2021 № ЕД-7-11/845@), то есть по действовавшей в 2023 г. форме.

Письмо ФНС от 06.05.2024 № ЗГ-2-11/7005@

Правительство РФ и объединения профсоюзов и работодателей подписали Генеральное соглашение, которым устанавливаются общие принципы регулирования социально-трудовых и связанных с ними экономических отношений на федеральном уровне в 2024—2026 гг. и совместные действия сторон по их реализации.

Генеральное соглашение между общероссийскими объединениями профсоюзов, объединениями работодателей и Правительством РФ на 2024—2026 годы

В случае усыновления (удочерения) ранее опекаемого ребенка без изменения ему фамилии, имени, отчества, даты и места рождения прерывать отпуск по уходу за ребенком не требуется.

Письмо СФР от 02.05.2024 № 19-02/67390л ■

НОВОЕ
ЕЛИНА Людмила Александровна, ведущий эксперт
Принят новый стандарт по бухгалтерской отчетности ФСБУ 4/2023. Впервые сдавать отчетность по правилам нового стандарта надо будет только начиная с 2025 г. Однако ознакомиться с некоторыми из них полезно уже сейчас. И часть этих правил касается промежуточной бухотчетности.

ФСБУ 4/2023 «Бухгалтерская отчетность»: первое знакомство

Когда начинаем применять

Бухгалтеры привыкли, что новые стандарты бухучета (к примеру, по аренде, основным средствам, запасам и т. д.) можно применять досрочно. Достаточно сообщить об этом в своей учетной политике. Но ФСБУ 4/2023 по бухотчетности в этом плане особый. В Приказе, утвердившем этот стандарт, прямо закреплено, что он применяется начиная с отчетности за 2025 г. Минфин уже подчеркнул, что возможность досрочного применения этого стандарта не предусмотрена (Информационное сообщение Минфина от 26.03.2024 № ИС-учет-50 «Новый порядок бухгалтерской отчетности»).

При этом формы бухотчетности, которые применяются сейчас, утратят силу с 1 января 2025 г. (Приказ Минфина от 02.07.2010 № 66н; п. 3 Приказа) По каким же формам сдавать в 2025 г. отчетность за 2024 г.? Ведь образцы форм, вводимые новым ФСБУ 4/2023, еще не будут применяться. Если не будет никаких особых разъяснений Минфина, то за 2024 г. логичнее составлять бухотчетность по старым формам, которые действуют в 2024 г.

Внимание

Бухотчетность за 2024 г. надо будет составлять по старым правилам. Можно сделать вывод, что и формы должны быть старыми, ведь по ним некоторые организации составляют промежуточную бухотчетность.

Надо учитывать, что новый стандарт, как и действующее ПБУ 4/99, предполагает, что показатели, отраженные в бухотчетности за разные годы, должны быть сопоставимы. Иначе бухотчетность будет недостоверна. То есть показатели 2025 г. должны быть сопоставимы с аналогичными показателями за 2024 г. (подп. «г» п. 69 ФСБУ 4/2023) Причем ФСБУ 4/2023 не содержит каких-либо переходных положений.

Чтобы облегчить процесс составления бухотчетности за 2025 г., уже в 2024 г. можно (если есть желание) подготовить корректировочную памятку по каждому отчетному периоду. Это будет, конечно, внутренний документ, а не часть текущей отчетности. В такой памятке можно отразить, как надо будет скорректировать/переработать (с учетом новых правил) показатели бухотчетности за 2024 г. при их переносе в бухотчетность 2025 г. Ведь информацию о каждой существенной корректировке надо будет раскрыть в пояснениях к отчетности за 2025 г. с указанием причин, вызвавших такую корректировку (подп. «г» п. 69 ФСБУ 4/2023).

Новации в промежуточной бухотчетности

Промежуточную бухгалтерскую отчетность составляют в случаях, когда обязанность представления такой отчетности установлена отдельным нормативным актом, либо учредительными документами организации, либо решениями собственника (ч. 4 ст.13 Закона от 06.12.2011 № 402-ФЗ).

Новый ФСБУ 4/2023 предполагает, что если промежуточная бухотчетность составляется организацией, то она по умолчанию должна содержать те же самые формы, что и годовая бухотчетность (пп. 5, 6, 56 ФСБУ 4/2023). То есть в 2025 г. надо будет включать в промежуточную бухотчетность, помимо баланса и отчета о финансовых результатах (ОФР), еще и отчет об изменениях капитала, и отчет о движении денежных средств (ОДДС), и даже пояснения к балансу и ОФР.

Балансовые особенности, на которые надо обратить внимание уже сейчас

Особенность 1. Решаем, где отразить показатели из новых ФСБУ (по аренде, по учету ОС и т. д.).

В новом балансе, в разделе 1 «Внеоборотные активы», будет отдельно выделена инвестиционная недвижимость (определяется по правилам ФСБУ 6/2020) (п. 9 ФСБУ 4/2023). Фактически изменится название строки 1160: пока она называется «Доходные вложения в материальные ценности», а с 2025 г. будет называться «Инвестиционная недвижимость». Поэтому, если кто-то учитывал инвестиционную недвижимость вместе с другими основными средствами по одной строке баланса, в 2025 г. придется ее оттуда вытаскивать. И если сумма корректировки существенная, нужно будет пояснять ее, чтобы отчетность была сопоставима.

Для отражения информации о правах пользования активами (ППА), а также инвестиций в аренду и обязательств по ней по новым правилам можно будет добавить в баланс отдельные строки (п. 10 ФСБУ 4/2023). А можно пойти другим путем: включить соответствующий показатель в одну группу со сходным обязательным показателем. Так, в балансе информация об основных средствах (это обязательный показатель) может быть представлена в 2025 г. группой показателей: непосредственно основные средства, капитальные вложения в объекты ОС, а также ППА (п. 11 ФСБУ 4/2023).

Если у вас в течение 2024 г. есть активы, которые указаны выше, можно уже сейчас принять решение, как вы будете их отражать в балансе, и применить такой вариант при заполнении отчетности за 2024 г.

В случае если организация и раньше отражала в балансе такие активы одним из способов, который закреплен в ФСБУ 4/2023, то ей не придется делать никаких корректировок при составлении бухотчетности ни за 2024 г., ни за 2025 г.

Применять ФСБУ 4/2023 нужно именно начиная с отчетности за 2025 г. — досрочное применение этого стандарта не предусмотрено

Применять ФСБУ 4/2023 нужно именно начиная с отчетности за 2025 г. — досрочное применение этого стандарта не предусмотрено

Особенность 2. Не забываем про долгосрочные активы к продаже.

В раздел 2 «Оборотные активы» будет добавлен показатель «Долгосрочные активы к продаже» (ДАП). Отличие нового порядка от действующего в том, что сейчас надо выделять ДАП в балансе, только если они существенны, а с 2025 г. по общему правилу любой ДАП надо будет отражать по новой отдельной статье баланса. Ведь это не запасы, а отдельный вид активов.

Отметим, что, составляя бухотчетность-2024, можно придерживаться действующих правил: стоимость ДАП надо отражать в балансе в разделе «Оборотные активы» отдельной статьей либо по-прежнему ее можно включать в другую статью баланса, например «Прочие оборотные активы» (п. 10.1 ПБУ 16/02; Информационное сообщение Минфина от 09.07.2019 № ИС-учет-19).

Особенность 3. Уточнение классификации «оборотный — внеоборотный».

Новый стандарт уточняет правила классификации активов на оборотные и внеоборотные (пп. 13—16 ФСБУ 4/2023). И полезно руководствоваться ими уже сейчас — даже если ранее в бухучете организации был принят иной подход.

В том числе в балансе как оборотный актив надо отражать и краткосрочную часть внеоборотных финансовых вложений. При этом другие внеоборотные активы, в том числе ОС, НМА, а также авансы, если они связаны с приобретением (созданием) внеоборотных активов, надо отражать в балансе как внеоборотные (п. 16 ФСБУ 4/2023).

Поскольку это не нововведение, а лишь четкое формулирование общего правила, придерживайтесь его уже сейчас. Это не просто обеспечит сопоставимость вашей отчетности 2025 и 2024 гг. Это повысит достоверность вашей бухотчетности за 2024 г.

Вы что-нибудь слышали о новом ФСБУ 4/2023 про бухотчетность?

Особенность 4. Правила деления кредиторской задолженности на краткосрочную и долгосрочную.

Обязательство (кредиторку) надо будет показывать в балансе как краткосрочное при выполнении одного из условий (п. 18 ФСБУ 4/2023):

обязательство подлежит погашению в течение 12 месяцев после отчетной даты. Это, к примеру, касается заемных средств, а также кредиторки поставщикам/подрядчикам, связанной с приобретением/созданием внеоборотных активов;

обязательство связано с обычным операционным циклом независимо от срока погашения. Это относится к кредиторке за товары (работы, услуги), авансам, обязательствам, связанным с оплатой труда работников. Также это предоплата, которая получена организацией от покупателей и заказчиков;

у организации нет безусловного права на отсрочку погашения обязательства не менее чем на 12 месяцев после отчетной даты.

Два последних условия, в общем-то, являются частными случаями первого условия. Ведь оба они предполагают, что обязательство будет погашено, как правило, не позднее чем через 12 месяцев.

Несмотря на то что в ПБУ 4/99 нет такой четкой классификации, она вполне может быть использована и при составлении бухотчетности за 2024 г. Это облегчит составление бухотчетности за 2025 г. (не надо будет делать корректировок для обеспечения сопоставимости показателей). Однако если ранее был принят иной подход, надо обеспечить сопоставимость показателей отчетности за 2024 г. и предыдущие годы. И отразить корректировки показателей прошлых лет в текущей отчетности, сообщив о них пользователям.

Кроме того, как краткосрочные обязательства надо будет отражать в балансе (п. 19 ФСБУ 4/2023):

часть долгосрочного обязательства, подлежащую погашению в течение 12 месяцев после отчетной даты. Отметим, что схожие разъяснения Минфин давал и ранее в рекомендациях аудиторам (Письма Минфина от 28.01.2010 № 07-02-18/01, от 24.01.2011 № 07-02-18/01, от 27.01.2012 № 07-02-18/01). А значит, даже составляя бухотчетность за 2024 г. (как годовую, так и промежуточную), лучше именно так и оценивать свои обязательства;

обязательство, которое должно было быть погашено в течение 12 месяцев после отчетной даты, но в отношении которого в период между отчетной датой и датой составления бухотчетности заключено соглашение о реструктуризации долга между организацией и кредитором на срок, превышающий 12 месяцев после отчетной даты. Вот это можно назвать нововведением, поскольку часто бухгалтеры применяли иной подход.

Остальные обязательства надо будет отражать в балансе как долгосрочные (п. 20 ФСБУ 4/2023).

Есть в балансе, конечно, и другие изменения. К примеру, не будет с 2025 г. в балансе по умолчанию строк для поисковых активов, доходов будущих периодов. А долги учредителей начиная с 2025 г. надо будет показывать не как дебиторскую задолженность, а в скобках в разделе «Капитал» по строке 1320 «Собственные акции, принадлежащие обществу, задолженность акционеров по оплате акций» (п. 21 ФСБУ 4/2023).

Несколько слов о других формах новой бухотчетности

Отчет о финансовых результатах изменится незначительно. Так, в ОФР будут скорректированы некоторые строки и появится четкий порядок зачета прочих доходов и расходов (п. 28 ФСБУ 4/2023).

Отчет об изменениях капитала поменяется существенно: с 2025 г. в нем будет всего один раздел вместо трех. Небольшие изменения есть и в форме нового отчета о движении денежных средств. Также новшества ждут бухгалтеров в пояснениях к балансу и ОФР.

Обо всем этом мы более детально поговорим потом — когда надо будет готовиться к составлению отчетности за 2025 г.

Одно из важных нововведений некоторым лучше учесть уже сейчас: по новым правилам любая организация должна будет раскрывать в отчетности информацию о контролирующих ее лицах (подп. «д» п. 46 ФСБУ 4/2023). Так что если не хотите сообщать в отчетности о ком-то, лучше выйти из-под его контроля заблаговременно.

* * *

Те, кто имеет право на ведение бухучета упрощенными способами и решил составлять упрощенную бухотчетность, в 2025 г. по-прежнему могут не включать в нее ни отчет об изменении капитала, ни отчет о движении денежных средств. Но по-прежнему информация, которая обычно отражается в этих отчетных формах, должна раскрываться даже в упрощенной бухотчетности, если она существенна. К примеру, это можно сделать в пояснениях (подп. «в» п. 54 ФСБУ 4/2023). ■

ЕЛИНА Людмила Александровна, ведущий эксперт
Когда НДС-операции ограничиваются обычной реализацией товаров, сложностей, как правило, нет. Но нестандартные операции часто вызывают вопросы. Что делать с авансовым НДС при взаимозачете? Надо ли подавать отчет о прослеживаемых товарах, если не будет заявляться вычет по ним? Как определить ставку НДС по продуктам и по запчастям/принадлежностям к медицинским изделиям? Какова НДС-судьба авансов, полученных на УСН после перехода на ОСН?

8 непростых вопросов по НДС

Зачет аванса покупателя в счет его другого долга. Смотрим, что с авансовым НДС

С контрагентом заключены два разных договора: по одному договору наше ООО продает ему товар, по другому — выполняет работы. Получили аванс по договору поставки. Выставили авансовый счет-фактуру. В конце квартала выполнили работы, срок оплаты уже прошел. Товар мы пока не готовы поставить, составили с контрагентом соглашение о возврате аванса. Чтобы не гонять деньги туда-сюда, контрагент хочет использовать свой аванс под товары — направить его на погашение долга за работы. Какие у нашего ООО будут последствия при таком зачете? Можем ли мы заявить вычет авансового НДС?

— Да, на дату зачета аванса (полученного по договору поставки) в счет оплаты выполненных работ ваше ООО может заявить вычет авансового НДС. Разумеется, в той части, которая направляется в счет оплаты выполненных работ. Не имеет значения, что аванс изначально относился к другому договору. Обоснование для такого вычета следующее.

По общему правилу авансовый НДС, уплаченный в бюджет, подлежит вычету в случае изменения условий либо расторжения соответствующего договора, обязательное условие при этом — возврат такого аванса покупателю (абз. 2 п. 5 ст. 171 НК РФ). ВАС РФ в 2014 г. указал, что нельзя отказать в праве на вычет НДС с авансов в случае изменения условий или расторжения договора, если возврат платежей производится не в денежной форме (п. 23 Постановления Пленума ВАС от 30.05.2014 № 33). Причем, по мнению ВАС, взаимозачет тоже считается оплатой, как и перечисление денег (п. 15 Постановления Пленума ВАС от 30.05.2014 № 33).

По общему правилу обязательство прекращается полностью или частично зачетом встречного однородного требования, срок которого наступил (ст. 410 ГК РФ). Работы вашим ООО уже выполнены, следовательно, у вашего ООО есть встречное однородное требование.

Получается, на дату зачета прекращается:

с одной стороны — обязательство контрагента по оплате вам работ;

с другой стороны — ваше обязательство по возврату ему аванса по договору поставки. То есть, учитывая мнение ВАС, полученный вами ранее аванс считается возвращенным, просто не в денежной форме. Следовательно, вы можете принять уплаченный с аванса НДС к вычету — в части, соответствующей возвращенному авансу. Такой подход подтверждает и Минфин (Письма Минфина от 11.11.2022 № 03-07-11/109879, от 07.09.2020 № 03-07-11/78402).

Если какая-то часть аванса после зачета осталась невозвращенной (если стоимость работ меньше суммы аванса), то соответствующий такому остатку НДС нельзя принять к вычету.

Товары для экспорта: можно ли учесть входной НДС в налоговых расходах

Покупаем товар в России с НДС 20% для дальнейшей перепродажи в Казахстан. Ставка НДС по экспорту в Казахстан — 0%. Можем ли мы учесть в расходах по налогу на прибыль входной НДС с товаров, купленных для перепродажи (продавец рассчитал его по ставке НДС 20%)?

— Нет, не можете. В этом случае входной НДС не является расходом по налогу на прибыль.

Если бы приобретенные товары вы использовали для операций, которые вообще не облагаются НДС, то вы учли бы входной НДС в их налоговой стоимости. И при продаже товаров такой входной НДС опосредованно был бы признан в налоговых расходах (подп. 2 п. 2 ст. 170, статьи 254, 268, 320 НК РФ).

Однако ваш товар предназначен для использования в операциях, облагаемых по ставке НДС 0%. Это не равно использованию в операциях, вовсе не облагаемых НДС. То есть экспорт облагается НДС, просто по ставке 0%. Так что в вашем случае входной НДС нельзя учесть в расходах по налогу на прибыль. Но, к счастью, этого и не требуется.

Ведь входной НДС по товарам, работам, услугам, которые предназначены для экспортных операций, облагаемых по ставке 0%, подлежит вычету. То есть на суммы входного НДС вы уменьшите исчисленный налог. А это даже лучше, чем принять ту же сумму в составе расходов по налогу на прибыль. Если же исчисленного налога нет (к примеру, все операции облагаются НДС по ставке 0%) или эта сумма меньше вычетов входного НДС, то вы имеете право на возмещение НДС из бюджета.

Общее правило для НДС-вычетов такое: при экспорте несырьевых товаров вычеты входного налога по ним применяются после того, как выполнены все обязательные условия. Но не позднее 3 лет с даты принятия на учет товаров (п. 2 ст. 171, пп. 1, 1.1, 3 ст. 172 НК РФ). Причем вести раздельный учет входного НДС не требуется (Письмо Минфина от 17.03.2020 № 03-07-08/20119).

Принадлежности к медоборудованию: определяемся с НДС-льготой

Торгуем медоборудованием, а также запчастями и принадлежностями к нему. Само медоборудование подпадает под НДС-льготу. При каких условиях при продаже принадлежностей к такому медоборудованию можно применить льготу по НДС (освобождение от налогообложения)? Эти принадлежности включены в общее регистрационное удостоверение, но отдельного регистрационного удостоверения на каждую принадлежность нет.

Если реализация конкретного медоборудования не подлежит обложению НДС, это еще не означает, что с реализации комплектующих к этому оборудованию не придется платить налог

Если реализация конкретного медоборудования не подлежит обложению НДС, это еще не означает, что с реализации комплектующих к этому оборудованию не придется платить налог

— Не подлежит налогообложению реализация медицинских изделий по Перечню № 1042 при наличии регистрационного удостоверения медицинского изделия (абз. 4 подп. 1, подп. 33 п. 2 ст. 149 НК РФ; Перечень, утв. Постановлением Правительства от 30.09.2015 № 1042). Этот Перечень надо применять с учетом примечаний. К примеру, примечанием 1 к Перечню № 1042 определено, что для целей применения раздела I «Медицинские изделия» Перечня следует руководствоваться указанными кодами ТН ВЭД ЕАЭС с учетом ссылки на соответствующий код по классификатору продукции (ОКП) ОК 005-93 или (ОКПД 2) ОК 034-2014 при условии регистрации медицинских изделий (в соответствии с правом ЕАЭС или с законодательством РФ) (примечание 1 к Перечню, утв. Постановлением Правительства от 30.09.2015 № 1042).

На территории РФ разрешено обращение только зарегистрированных медизделий и имеющих соответствующее регистрационное удостоверение (РУ) (ч. 4 ст. 38 Закона от 21.11.2011 № 323-ФЗ). Так что если у ваших медизделий (медоборудования, медтехники и пр.) есть РУ и это медизделие есть в Перечне, то вы правомерно применяете НДС-освобождение при реализации таких медизделий.

При реализации комплектующих и запчастей к медицинскому изделию (медоборудованию, медтехнике) надо учитывать следующее (подп. 1 п. 2 ст. 149 НК РФ; Письма Минфина от 19.10.2020 № 03-07-07/90841; ФНС от 29.09.2017 № СД-4-3/19588@):

если согласно регистрационным документам комплектующие входят в состав медицинского изделия (оборудования), которое освобождено от НДС, являются его неотъемлемой частью и продаются вместе, то начислять НДС по комплектующим не нужно;

если вы реализуете комплектующие, запчасти или отдельные компоненты медизделия как самостоятельный товар (не в составе комплекта, а по отдельной накладной), то их обложение НДС зависит от того, включены они отдельно в Перечень медицинских товаров, освобождаемых от НДС, или нет. Если (как в ситуации, указанной в вопросе) такие комплектующие/запчасти сами по себе не освобождены от НДС, то их реализация облагается НДС в общем порядке (Письма Минфина от 11.07.2023 № 03-07-07/64495, от 30.03.2021 № 03-07-07/22910, от 05.04.2019 № 03-07-11/23962, от 03.09.2018 № 03-07-07/62696).

Вычет НДС по покупке не заявляем. Решаем, нужен ли «прослеживаемый отчет»

У нас общепит на ОСН. Используем льготу по НДС. Купили монитор (Китай), передали его бухгалтеру. Продавать его пока не планируем. НДС к вычету не принимали: используем его в деятельности, не облагаемой НДС. Надо ли нам сдавать отчет об операциях с товарами, подлежащими прослеживаемости: при покупке монитора, а также при его передаче в использование?

— В указанных ситуациях отчет сдавать не надо (Письмо ФНС от 30.09.2021 № ЕА-4-15/13856@):

то, что вы не зарегистрировали в книге покупок счета-фактуры на приобретенные товары, подлежащие прослеживаемости, вовсе не означает, что надо отражать сведения из таких счетов-фактур в отчете об операциях с товарами, подлежащими прослеживаемости (п. 33 Положения, утв. Постановлением Правительства от 01.07.2021 № 1108);

передача бухгалтеру прослеживаемого товара не является операцией с прослеживаемыми товарами. Ведь передача товара в эксплуатацию не равно его переработке.

Когда в дальнейшем у организации появятся операции, которые в нашей системе прослеживаемости относятся к «операциям с прослеживаемыми товарами», то сведения о таких товарах, подлежащих прослеживаемости, надо будет отразить в отчете. К примеру, это может быть утилизация прослеживаемых товаров или же передача их на переработку (абз. 3 п. 33 Положения, утв. Постановлением Правительства от 01.07.2021 № 1108).

Таможенный НДС: можно ли заявлять вычет частями

Импортировали товары, заплатили таможне НДС, он отражен в декларации на товары (ГТД). Товар оприходован, продаем его с НДС. Можно ли такой НДС принимать к вычету частями? Общая сумма налога по ГТД — 3 млн руб. Хотим в текущем квартале принять к вычету 1 млн руб., а остальные 2 млн руб. планируем заявить к вычету в течение следующих 2—3 лет.

Для того чтобы правильно определить срок для заявления НДС-вычета, вам может быть полезна наша статья:

2023, № 16

— Вычет импортного НДС, уплаченного при ввозе покупных товаров в Россию, можно заявлять к вычету частями. Разумеется, если товары приобретены для операций, облагаемых НДС. Главное — уложиться в 3 года, которые НК отводит для такого вычета (п. 1.1 ст. 172 НК РФ). Последний квартал для заявления вычета — тот, в котором истекает 3-лет­ний срок с момента принятия товаров на учет.

Причем безопаснее в этом же периоде подать декларацию с таким вычетом в инспекцию. Если вы отразите вычет в декларации, которая будет подана в следующем квартале, то вероятны споры с проверяющими. Ведь 3-лет­ний срок нельзя продлить на срок представления декларации (Письмо Минфина от 04.09.2018 № 03-07-11/63070; Постановление АС СКО от 29.04.2021 № Ф08-2616/2021).

Забыли НДС с продажи авто: как ответить на претензии инспекции

ИП на ЕСХН, плательщик НДС. Продал автомобиль, используемый в ЕСХН-деятельности. Бухгалтеру вовремя не сообщил, тот информацию о продаже ОС не отразил в декларации по НДС за IV квартал 2023 г. Инспекция теперь требует подать скорректированную декларацию. Правомерны ли ее требования?

Вебинар, посвященный исправлению ошибок в бухгалтерском и налоговом учете, можно найти:

сайт издательства «Главная книга»

— Да, требования инспекции правомерны. Вы занизили базу по НДС и, соответственно, НДС к уплате по декларации.

Вам надо исправить свою ошибку. Причем в ваших интересах подать уточненную декларацию как можно раньше, до составления акта камеральной проверки. Так вы можете избежать штрафа за допущенную ошибку. Для этого (помимо уточненки) надо предварительно обеспечить на ЕНС положительное сальдо, которого будет достаточно как для погашения недоимки по НДС, так и пеней (ст. 81 НК РФ).

Определяем ставку НДС по продуктам: 10% или 20%

Какая ставка НДС должна применяться при реализации в РФ овсяного печенья?

— Общее правило следующее (пп. 2, 3 ст. 164 НК РФ):

плательщики НДС вправе применять ставку НДС в размере 10% при реализации продукции, указанной в правительственном Перечне № 908 (утв. Постановлением Правительства от 31.12.2004 № 908);

при продаже продовольственных товаров, которые не включены в Перечень № 908, применяется налоговая ставка 20%.

В Перечне № 908 содержатся, в частности, коды ОКПД 2 (Письмо ФНС от 14.09.2023 № СД-4-3/11773@):

10.71.11 «Изделия хлебобулочные недлительного хранения»;

10.72.11 «Хлебцы хрустящие, сухари, гренки и аналогичные обжаренные продукты»;

10.72.19 «Изделия хлебобулочные сухие прочие или хлебобулочные изделия длительного хранения».

Так что если продаваемые вами продукты имеют код ОКПД 2, который есть в льготном перечне, то ставка 10%, если нет такого кода — ставка 20%.

Однако правильный 10%-й код ОКПД 2 надо подтвердить документально. Так, присвоение продукции кода по ОКПД 2 подтверждается имеющейся документацией на эту продукцию, в том числе декларациями (сертификатами) о соответствии, принятыми согласно Закону «О техническом регулировании» (Закон от 27.12.2002 № 184-ФЗ). Чтобы получить их, надо обратиться в аккредитованный орган по сертификации (Письма Минфина от 25.12.2023 № 03-07-07/125383, от 10.03.2022 № 03-07-11/17312).

Для овсяного печенья может подойти код ОКПД 2 «10.72.12». Его нет в правительственном Перечне. Если у вас именно такой код, то ставка НДС должна быть 20%.

НДС-проблемы УСН-аванса при переходе на ОСН

Перешли с УСН на ОСН. Есть переходящие авансы, полученные на УСН. С них мы заплатили «упрощенный» налог. Как платить НДС с таких авансов, если в счет их погашения мы товары отгрузим уже при применении ОСН? Надо ли начислить НДС на дату перехода на ОСН? Можно ли вычесть авансовый НДС (к примеру, по расчетной ставке), чтобы исключить двойное налогообложение одного и того же аванса? Ведь УСН-налог с него мы уже заплатили. А теперь получается, что впоследствии и НДС надо платить с той же суммы.

— На дату перехода на УСН не требуется начислять НДС на авансы, полученные при применении упрощенки. Такого правила нет в Налоговом кодексе. Однако при отгрузке товаров плательщик НДС должен в общем порядке исчислить НДС (п. 4 ст. 166, п. 1 ст. 167 НК РФ). Не имеет значения, был ли в счет такой отгрузки ранее получен аванс до перехода на ОСН или нет.

Чтобы не платить этот НДС с сумм, которые были учтены в составе УСН-доходов, еще до перехода на ОСН можно:

или пересмотреть с покупателем цену товаров: указать в договоре, что НДС, который при отгрузке товаров продавец предъявит покупателю, увеличит цену товара. Тогда покупатель должен будет доплатить продавцу сумму НДС. А потом если покупатель — плательщик НДС, то он сможет этот налог принять к вычету;

или если покупатель не согласен с увеличением общей цены договора (к примеру, если он не может принять к вычету входной НДС), можно договориться о расторжении договора поставки и возврате аванса. Это разумно, если для продавца невыгодно, что с полученного аванса, который уже был включен в УСН-базу, надо еще заплатить и НДС после отгрузки товара.

Бывшим упрощенцам, перешедшим на ОСН, надо также учитывать, что при получении оплаты за товары, которые были отгружены еще в УСН-период, НДС начислять не надо (п. 2 ст. 346.11 НК РФ; Письмо Минфина от 22.01.2016 № 03-03-06/1/2265 (п. 3)). ■

ВЭД
ГУСЕВ Кирилл Викторович, старший эксперт по бухгалтерскому учету и налогообложению
При импорте товаров из стран ЕАЭС важно правильно заполнить заявление о ввозе. Ведь его будет проверять ИФНС и от того, подтвердит ли она факт уплаты НДС своей отметкой, зависит, сможет ли импортер принять этот налог к вычету, а экспортер — подтвердить ставку НДС 0%. С 2024 г. это касается не только импортеров-покупателей, но и некоторых посредников, которые теперь также подают такие заявления.

Заявление о ввозе при ЕАЭС-импорте: как заполнить и подать

Кто, в какой срок и каким способом должен подавать заявление

Заявление о ввозе товаров и уплате косвенных налогов (далее — заявление) подается в составе пакета документов, установленного для импортеров товаров из стран ЕАЭС (подп. 1 п. 20 Протокола о косвенных налогах (приложение № 18 к Договору о ЕАЭС (подписан в г. Астане 29.05.2014)) (далее — Протокол о косвенных налогах)). Сейчас его должны подавать все импортеры (организации и ИП, причем независимо от применяемого режима налогообложения), которые являются (п. 4 ст. 151 НК РФ; пп. 1, 3 Правил (приложение № 2 к Протоколу от 11.12.2009) (далее — Правила); Письмо ФНС от 04.04.2024 № СД-4-3/3936@ (п. 1)):

покупателями товаров, которым принадлежит право собственности на них или к которым это право переходит на основании договора (контракта), — при самостоятельном импорте;

посредниками, приобретающими товары для российских доверителей, комитентов и принципалов на основании договоров поручения, комиссии и агентирования у иностранных продавцов из ЕАЭС, — по ввозимым товарам, которые приняты ими к учету начиная с 01.01.2024. А с 01.01.2025 эту обязанность возложат и на посредников, продающих покупателям из РФ товары доверителей (комитентов, принципалов) из ЕАЭС.

О том, какие документы нужно подать с заявлением, и о способах их подачи мы писали:

2024, № 10

Подать заявление нужно в свою ИФНС не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (покупателем — на счетах 07, 08, 10, 41, посредником — на забалансовом счете 002 «Товарно-материальные ценности, принятые на ответственное хранение»). Сделать это можно на бумаге в четырех экземплярах с приложенным «электронным» заявлением на электронном носителе или же в электронном виде по ТКС (подп. 1 п. 20 Протокола о косвенных налогах; пп. 1, 6 Правил; п. 8.1.1 Методических рекомендаций, утв. Приказом ФНС от 12.10.2020 № ЕД-7-15/737@ (далее — Методические рекомендации)).

В указанный срок подайте также декларацию по косвенным налогам и другие документы, подтверждающие приобретение и ввоз товаров, налоговую базу и сумму НДС (п. 20 Протокола о косвенных налогах):

Как заполнить заявление: общие правила

Заявление состоит из трех разделов и приложения к нему. Обычно импортеру нужно заполнить только раздел 1 (он заполняется всегда). Но в некоторых случаях может понадобиться заполнить также раздел 3 и приложение. Раздел 2 заполнит налоговая инспекция. Укажите в нем только номер страницы и общее количество страниц заявления, а также его номер и дату (п. 2 Правил).

Отдельное заявление оформите по каждому импортному договору (контракту). Если в отчетном месяце было несколько отгрузок по одному договору, сведения обо всех товарах, принятых на учет в этом месяце в рамках этих отгрузок, можно включить в одно заявление (п. 3 Правил).

Все импортеры — и покупатели товаров, и их посредники — заполняют заявление одинаково. Иначе говоря, посредники, действующие в интересах российских покупателей, заполняют заявления так же, как прямые покупатели товаров. Сведения о комитентах (доверителях, принципалах) и посреднических договорах ими не отражаются. Их надо было указывать до 01.01.2024, когда заявления подавали сами комитенты (доверители, принципалы) (п. 3 Правил).

Как заполнить раздел 1 заявления

В строках раздела 1 надо отразить сведения о сделке и ее сторонах (п. 3 Правил; Письмо ФНС от 04.04.2024 № СД-4-3/3936@ (п. 1)):

в строках «Продавец» и «Покупатель» — ИНН сторон сделки: ЕАЭС-продавца и импортера, подающего заявление (прямого покупателя товаров или его посредника);

в строках 01 и 03 — сведения о продавце товаров;

в строках 02 и 04 — сведения об импортере товаров, подающем заявление (покупателе товаров или его посреднике);

в строке 05 — реквизиты договора (контракта) между этими лицами.

В табличной части раздела 1 укажите сведения о товарах, о документах, оформленных при их приобретении и ввозе, о налоговой базе, ставке и исчисленной сумме НДС. На основании счетов-фактур (транспортных (товаросопроводительных) или иных документов) отразите в графах следующую информацию (п. 3 Правил).

Номер графы Содержание графы
Графа 2 Наименование товара. При отражении большого количества допустимо объединять аналогичные товары или товары одного вида в одной строке под обобщенным наименованием (например, «мебель» вместо «стулья», «столы», «шкафы» и пр.). В этом случае остальные графы заполняйте в целом по группе товаров. Объединять товары можно, если они из одного документа, имеющего итоговую строку, облагаются НДС по одной ставке, не являются подакцизными и имеют одни единицы измерения. Если эти условия не выполняются, каждый товар отражайте отдельной строкой
Графа 3 Код товара по ТН ВЭД ЕАЭС (утв. Решением Совета ЕАЭК от 14.09.2021 № 80). Заполняйте только по подакцизным товарам и товарам, облагаемым НДС по ставке 10%
Графа 4 Единица измерения количества товара
Графа 5 Количество товара в единицах измерения из графы 4
Графы 6 и 7 Стоимость товара и код валюты
Графа 8 Курс иностранной валюты, установленный ЦБ на дату принятия товаров на учет
Графы 9 и 10 Серия, номер, дата транспортных (товаросопроводительных) документов
Графы 11 и 12 Номер и дата счета-фактуры или, если счет-фактура не выставлялся, другого документа, подтверждающего стоимость товара, например инвойса. Если эти документы не оформлялись, укажите номер и дату транспортного (товаросопроводительного) документа. В этом случае данные этих граф будут соответствовать данным граф 9 и 10 (Письма ФНС от 20.03.2014 № ЕД-4-15/5040@, от 10.05.2011 № АС-4-2/7439 (п. 1))
Графа 13 Дата принятия товара на учет
Графы 14, 16, 17 и 19 Заполняйте только по подакцизным товарам — укажите налоговую базу, ставку и сумму акциза
Графа 15 Налоговая база по НДС в российских рублях. При этом если стоимость товара по договору установлена:
в российских рублях — перенесите в эту строку сумму из графы 6;
в иностранной валюте — умножьте стоимость товаров из графы 6 на курс валюты из графы 8.
Если товар подакцизный — увеличьте базу по НДС на сумму акциза из графы 19
Графа 18 Налоговая ставка по НДС — 10% или 20% (пп. 2, 3, 5 ст. 164 НК РФ)
Графа 20 Сумма НДС, исчисленная путем умножения базы и ставки из граф 15 и 18

В каких случаях и как заполняется раздел 3 заявления

Раздел 3 заполняется импортером, в частности, в двух случаях (п. 4 Правил).

Случай 1. Транзитная торговля с зарубежным продавцом (как из страны ЕАЭС, так и из иной страны). Это ситуация, когда в сделке участвуют три стороны из разных стран — транзитный продавец (из страны ЕАЭС или иной страны), грузоотправитель (из страны ЕАЭС) и российский импортер. Транзитный продавец покупает товары у грузоотправителя, с территории страны которого товары ввозятся в Россию. В этом случае в разделе 3 на основании информационного сообщения транзитного продавца укажите (подп. 6 п. 20 Протокола о косвенных налогах; п. 4 Правил; Письма ФНС от 23.01.2018 № СД-4-3/1068@, от 12.04.2016 № ЕД-4-15/6343):

в строках 08 и 10 — сведения о грузоотправителе;

в строке 09 и 11 — сведения о транзитном продавце;

в строке 12 — реквизиты договора между этими лицами.

Раздел 1 заявления заполните в общем порядке, укажите в нем:

в строках 01 и 03 — сведения о транзитном продавце;

в строках 02 и 04 — сведения о себе (российском импортере);

в строке 05 — реквизиты договора между вами и транзитным продавцом.

«Импортное» заявление подается в те же сроки, что и декларация по косвенным налогам, — не позднее 20-го числа месяца, следующего за месяцем, в котором импортированные товары приняты на учет

«Импортное» заявление подается в те же сроки, что и декларация по косвенным налогам, — не позднее 20-го числа месяца, следующего за месяцем, в котором импортированные товары приняты на учет

Случай 2. Продавец реализует товары через своего посредника. В этом случае укажите в разделе 3 заявления (п. 4 Правил; Письмо Минфина от 05.08.2011 № 03-07-13/01-32):

в строке «Продавец, комитент, доверитель, принципал» — ИНН продавца, по поручению которого действует посредник;

в строке «Покупатель, комиссионер, поверенный, агент» — ИНН посредника;

в строках 08 и 10 — сведения о продавце;

в строках 09 и 11 — сведения о посреднике;

в строке 12 — реквизиты посреднического договора между этими лицами.

О том, что товары реализованы через посредника, вы узнаете из договора или от контрагентов (посредника или самого продавца). Ведь продавец также заинтересован в правильности заполнения вами заявления, которое необходимо ему для подтверждения экспортной нулевой ставки НДС (п. 3, подп. 3 п. 4 Протокола о косвенных налогах).

Когда нужно заполнять приложение к заявлению

Приложение к заявлению заполняется, если в поставке товара участвует более трех лиц. Например, если в цепочке контрагентов есть посредники и транзитные контрагенты, приобретающие и перепродающие товары. В этом случае в приложении укажите сведения обо всех сделках по реализации (перемещению) товаров от продавца-экспортера до вас — импортера (покупателя товаров или его посредника), заполняющего заявление (п. 5 Правил; Письмо Минфина от 05.08.2011 № 03-07-13/01-32).

Как ИФНС проверяет заявление и документы

При получении заявления инспекция поставит отметку о его регистрации в разделе 2 всех экземпляров, если оно подано на бумаге. А также вручит вам протокол его обработки, если оно подано лично (не по почте). При подаче заявления по ТКС вам направят электронную квитанцию, подтверждающую его принятие и регистрацию (пп. 1, 8.1.3, 8.1.4 Методических рекомендаций, приложения № 1, 2 к Методическим рекомендациям).

Далее налоговики проведут проверку заявления и других представленных документов. Срок — 10 рабочих дней с даты получения заявления. По результатам проверки вам вручат (передадут по ТКС) (п. 6 Правил; пп. 2, 8.1.8, 8.1.9 Методических рекомендаций; Информационное письмо Минфина от 10.07.2023 № 24-04-08/64183 (п. 2)):

три экземпляра заявления с отметкой об уплате в разделе 2 (четвертый экземпляр остается в ИФНС) — если заявление было подано на бумаге. Два из них отправьте экспортеру, чтобы он подтвердил ставку НДС 0%. А третий останется у вас;

электронное сообщение о проставлении отметки — если заявление было подано по ТКС. Оно и будет подтверждать уплату НДС. Передайте экспортеру бумажные или электронные копии поданного вами заявления и полученного от ИФНС сообщения.

Если 10-днев­ный срок для проверки истекает ранее срока уплаты НДС (20-го числа месяца, следующего за месяцем принятия товаров на учет), ИФНС поставит отметку не ранее срока уплаты и не позднее дня, следующего за этим сроком (Письмо ФНС от 24.03.2023 № ЕА-4-15/3533@). Например, если вы ввезли товары в мае 2024 г., а заявление подали в начале июня, ИФНС должна подтвердить факт уплаты НДС своей отметкой 20 или 21 июня.

По результатам проверки ИФНС может и отказать в подтверждении уплаты НДС, если обнаружит, например (п. 6 Правил; подп. «в» п. 8.1.5 Методических рекомендаций):

ошибки при заполнении и подаче заявления;

отсутствие документов, которые надо подать вместе с заявлением;

расхождения в представленных документах.

В этом случае вы получите уведомление об отказе в проставлении отметки. Но сможете исправить недостатки в представленном пакете документов, в частности подать уточненные заявление и (или) декларацию по косвенным налогам или недостающие документы (п. 21 Протокола о косвенных налогах; п. 6 Правил; пп. 8.1.6, 8.1.8, 8.1.9 Методических рекомендаций, приложение № 5 к Методическим рекомендациям).

* * *

Заявление с подтверждающими документами нужно подать и в том случае, если ввоз товаров в Россию освобожден от обложения НДС в соответствии с НК РФ. В этом случае в графе 18 «Ставки налога, НДС» заявления проставьте слово «льгота». А ИФНС по результатам проверки должна будет поставить на нем отметку (прислать сообщение о проставлении отметки) об освобождении от налогообложения (подп. 1 п. 6 ст. 72 Договора о ЕАЭС; ст. 150 НК РФ; п. 6 Правил; Письмо Минфина от 16.04.2014 № 03-07-РЗ/17338).

Заполнить заявление можно с помощью специальной программы, которую можно скачать на сайте ФНС (Таможенный союз-обмен НП) или ГНИВЦ (Программа подготовки заявлений налогоплательщика при импорте товаров и уплате косвенных налогов в рамках соглашения о Таможенном союзе (Программа «ТС-Обмен НП»)). Перед отправкой в ИФНС заявления и декларации по косвенным налогам проверьте правильность их заполнения, в том числе используя контрольные соотношения ФНС (Письмо ФНС от 09.06.2023 № СД-4-3/7375@). ■

ЕЛИНА Людмила Александровна, ведущий эксперт
Металлолом в деятельности обычных организаций может образовываться по разным причинам. К примеру, как отходы и остатки сырья, которые нельзя полноценно использовать в производстве. Либо при разборе, ликвидации или ремонте основных средств. Разберем, как оприходовать металлолом в той или иной ситуации и как отразить его продажу спецкомпании.

Образовался металлолом: решаем налоговые и бухгалтерские вопросы

Бухучет металлолома

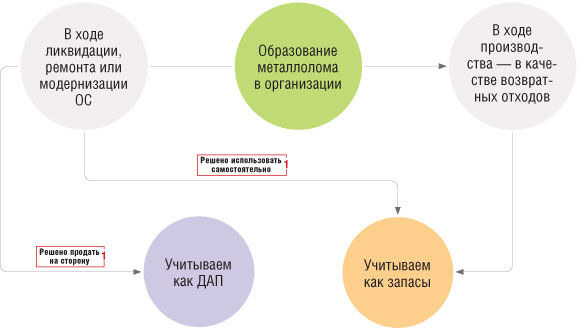
Важно не только то, как вы будете использовать образовавшийся металлолом, но и то, каким образом он появился в организации.

Образование металлолома в организации

Комментарий

1 В случае когда продажа металлолома для организации — обычное дело (к примеру, она занимается заготовкой и дальнейшей продажей металлолома), металлолом можно учитывать как запасы. Тогда металлолом, образующийся от разбора, ремонта, модернизации ОС, просто будет добавлен к обычному заготавливаемому металлолому (Рекомендации Фонда «НРБУ “БМЦ”» Р-138/2022-КПР «Ценности от выбытия и содержания основных средств» (далее — Рекомендации)).

Металлолом как ДАП

Если металлолом образовался в результате операций с основными средствами, то в случае, если вы планируете сдать этот металлолом в специализированную организацию (продать) и для вас продажа лома не является обычной операцией, отразите долгосрочный актив к продаже (ДАП).

Однако если металлолом будет продан до окончания отчетного периода, в котором было ликвидировано ОС, то в учете, по мнению Фонда «БМЦ», можно не приходовать ДАП. Тогда все расходы по извлечению ценностей и доходы от их продажи, если она произошла до окончания года, будут учтены при определении результата от ликвидации (продажи) самого основного средства (п. 7 Рекомендаций; п. 44 ФСБУ 6/2020).

Справка

Долгосрочными активами к продаже считаются в том числе предназначенные для продажи материальные ценности, остающиеся от выбытия, в том числе частичного, внеоборотных активов или извлекаемые в процессе их текущего содержания, ремонта, модернизации, реконструкции, за исключением случая, когда такие ценности классифицируются в качестве запасов (п. 10.1 ПБУ 16/02).

Запасами признаются активы, потребляемые или продаваемые в рамках обычного операционного цикла организации (п. 3 ФСБУ 5/2019).

Учтите, что стоимость ДАП отражается в бухгалтерском балансе в разделе «Оборотные активы» отдельной статьей либо включается в другую статью баланса, например «Прочие оборотные активы» (п. 10.1 ПБУ 16/02; Информационное сообщение Минфина от 09.07.2019 № ИС-учет-19). То есть ДАП — это не запасы, это отдельный вид активов. В бухучете их часто отражают на отдельном субсчете к счету 41 «Товары», к примеру на субсчете 41-«ДАП». Но в балансе «вытаскивают» из товаров, особенно если сумма ДАП существенная.

При принятии к бухучету металлолома в качестве ДАП его оценивают, как правило, исходя из чистой стоимости продажи. То есть исходя из предполагаемой цены продажи, уменьшенной на сумму ожидаемых затрат, необходимых для извлечения лома, доведения его до готовности к продаже, а также затрат на саму продажу.

Если же весь объект ОС превращается в металлолом (либо ничего ценного от ОС, кроме металлолома, больше не остается), то такой металлолом оценивается как наименьшая из величин: либо по чистой стоимости продажи (см. выше), либо по сумме балансовой стоимости ОС и затрат на извлечение ценностей и доведение их до состояния, пригодного к продаже (пп. 2, 4 Рекомендаций Фонда «НРБУ “БМЦ”» Р-63/2015-КпР «Материальные ценности от ликвидации основных средств»; п. 4 Рекомендаций).

Когда, кроме металлолома, в результате ликвидации ОС образуются и иные полезные активы, организация может сама принять решение, как определять стоимость металлолома.

Содержание операции Дт Кт
Отражен ДАП при ликвидации ОС (по балансовой стоимости) 41-«ДАП» 01-«Выбы­тие»
Отражены дополнительные затраты на извлечение ценностей и доведение их до состояния, пригодного к продаже 41-«ДАП» 60 / 76 / 70...
Признан прочий доход от продажи ДАП 62 91-1
Стоимость ДАП отнесена на расходы 91-2 41-«ДАП»

Металлолом как запас

Ситуация 1. Металлолом остается после разборки или иного выбытия ОС (в том числе частичного), однако он предназначен для собственного использования организацией в качестве сырья (материала). Тогда в бухгалтерском учете такой металлолом надо учесть не как ДАП, а как обычные запасы.

К примеру, металлолом, остающийся после разбора ОС в торговой организации, — это ДАП. Тот же самый металлолом на металлургическом заводе, который может использовать его в качестве сырья, — это запас.

Если металлолом образуется в ходе ремонта/ликвидации ОС, то его фактической себестоимостью будет наименьшая из величин:

или стоимость, по которой учитываются аналогичные запасы, приобретенные (созданные) в рамках обычного операционного цикла;

или сумма балансовой стоимости списываемых активов и затрат, понесенных в связи с демонтажем и разборкой ОС, извлечением материальных ценностей и приведением их в состояние, необходимое для потребления (продажи, использования) в качестве запасов.

Ситуация 2. Металлолом образуется в ходе производства продукции — как разновидность возвратных отходов.

Справка

Возвратные отходы — это остатки сырья и других материальных ресурсов, образовавшиеся в процессе производства (выполнения работ, оказания услуг), частично утратившие потребительские качества исходных ресурсов (химические или физические свойства) (п. 3.13 ГОСТ 30772-2001 «Межгосударственный стандарт. Ресурсосбережение. Обращение с отходами. Термины и определения»).

Возвратные отходы — это не то, что организация сама может использовать в производстве в качестве полноценного сырья или материалов. Это, к примеру, то, что можно использовать не по прямому назначению (в качестве упаковки, топлива, на хознужды) или в качестве сырья с повышенным расходом. Либо такие возвратные отходы могут быть проданы на сторону, их может использовать в производстве кто-то другой. Тот же лом, образующийся в ходе производства, при его дальнейшей сдаче спецорганизации.

К возвратным отходам не относятся:

остатки материалов, которые в соответствии с технологическим процессом становятся полноценным сырьем для производства иной продукции (работ, услуг);

попутная полноценная продукция от основного технологического процесса, которую можно использовать в производстве или продавать отдельно (побочный продукт).

Так что если вы можете продать что-то, что осталось от вашего сырья и материалов, то это возвратные отходы. К примеру, металлолом, который предполагается продать и это единичная операция.

Металлолом — это лом не только черных и цветных металлов, но и драгметаллов. Кстати, Правительством РФ вновь введен запрет на вывоз лома драгоценных металлов. Период действия запрета — с 20 мая по 20 ноября

Металлолом — это лом не только черных и цветных металлов, но и драгметаллов. Кстати, Правительством РФ вновь введен запрет на вывоз лома драгоценных металлов. Период действия запрета — с 20 мая по 20 ноября

Порядок учета возвратных отходов прямо не установлен в ФСБУ 5/2019. Поэтому надо ориентироваться на МСФО. В соответствии с п. 14 МСФО (IAS) 2 «Запасы» возвратные отходы могут приниматься к учету по чистой возможной цене их продажи.

Так что фактическую себестоимость возвратных отходов надо определять как их чистую стоимость продажи (подп. «а» п. 7.1 ПБУ 1/2008; пп. 6, 14 МСФО (IAS) 2 «Запасы»; п. 29 ФСБУ 5/2019). Как мы уже говорили, под чистой возможной ценой продажи понимается расчетная цена продажи в ходе обычной деятельности за вычетом расчетных затрат на завершение производства и расчетных затрат, которые необходимо понести для продажи (п. 6 МСФО (IAS) 2 «Запасы»).

Эта стоимость в бухучете вычитается из себестоимости основной продукции. То есть списывается со счета 20 на дату оприходования металлолома. К примеру, такой проводкой: Дт 10-«Возвратные отходы» – Кт 20. А дальше уже то, что осталось на счете 20, будет формировать стоимость НЗП или стоимость готовой продукции.

Чтобы не искажать себестоимость, приходовать металлолом надо как минимум на конец каждого месяца. Можно делать это и чаще, если себестоимость продукции определяется в течение месяца.

Налоговый учет металлолома

Ситуация 1. Металлолом остается после разборки или иного выбытия ОС (в том числе частичного).

Надо учитывать, что в налоговом учете нет ДАП. Вторсырье и запчасти, полученные при ликвидации/ремонте ОС, надо включить в доходы по рыночной стоимости без НДС (п. 13 ст. 250, п. 2 ст. 254, пп. 5, 6 ст. 274 НК РФ; Письмо Минфина от 15.09.2005 № 03-03-04/1/189). Датой получения внереализационного дохода будет считаться (при методе начисления в налоговом учете) дата составления акта о ликвидации/ремонте ОС (подп. 8 п. 4 ст. 271 НК РФ).

Стоимость такого имущества, ранее учтенную во внереализационных доходах, можно включить в состав материальных расходов при его использовании в производстве или отнести на уменьшение дохода от реализации — при его продаже (п. 2 ст. 254, подп. 2 п. 1 ст. 268 НК РФ).

Ситуация 2. Лом образуется в ходе производства продукции, работ или услуг — как разновидность возвратных отходов.

Возвратные отходы в налоговом учете оценивают (п. 6 ст. 254 НК РФ):

либо по цене возможного использования (по пониженной цене исходного материала), если эти отходы могут быть использованы в производстве, но с повышенными расходами либо с пониженным выходом готовой продукции;

по цене возможной реализации (рыночной стоимости без НДС), если они реализуются на сторону.

Как видим, финансовый результат от продажи возвратных отходов будет одинаков и в бухгалтерском, и в налоговом учете.

НДС при продаже металлолома

Плательщик НДС при реализации металлолома организации или предпринимателю налог не исчисляет. Это НДС-особенность реализации металлолома. НДС при реализации будет исчисляться покупателем (если это организация или ИП), который будет являться налоговым агентом (п. 8 ст. 161, п. 3.1 ст. 166 НК РФ). Причем не имеет значения, какой режим налогообложения применяет покупатель.

Однако на договорную стоимость сдаваемого лома надо выставить счет-фактуру (п. 8 ст. 161 НК РФ). Суммы следует показать без НДС, а в графе 7 нужно указать: «НДС исчисляется налоговым агентом». Такой счет-фактуру надо зарегистрировать в книге продаж с кодом вида операций 34. Если же вы регистрируете авансовый счет-фактуру, ставьте в графе 2 книги продаж код 33 (Письмо ФНС от 16.01.2018 № СД-4-3/480@). И в том и в другом случае в графах 13б «Стоимость продаж...» и 17 «Сумма НДС...» нужно указать цифру 0.

Данные из книги продаж автоматически попадут в раздел 9 «Сведения из книги продаж...» НДС-декларации. Однако в разделе 3 такие операции отражаться не должны: нулевые суммы не участвуют в расчете итоговых показателей декларации.

А вот если организация продаст металлолом обычному физическому лицу (не ИП), то придется начислять НДС в общем порядке.

Если продавец металлолома не начисляет НДС, не получает его, то вообще нет смысла отражать в бухучете НДС-проводки.

Пример. Оприходование возвратных отходов в виде металлолома

Условие. Организация из металла делает металлочерепицу, профлист и другие изделия. В апреле приобретена 1 т металла, ее стоимость — 140 000 руб. (без учета НДС 28 000 руб.). Сырье оплачено поставщику в том же месяце.

Весь металл отпущен в производство. В результате на конец апреля образовалось 100 кг металлолома. Стоимость его продажи специализированной организации — 2 000 руб. Иные затраты на производство в апреле составили 320 000 руб. Остатков НЗП на конец апреля нет. В мае металлолом был продан за 2 000 руб.

Решение. В бухучете будут такие проводки.

Содержание операции Дт Кт Сумма, руб.
В месяце приобретения сырья и отпуска его в производство
Оприходовано сырье 10 60 140 000
Учтен НДС, предъявленный поставщиком сырья 19 60 28 000
Оплачено сырье поставщику 60 51 168 000
Сырье отпущено в производство 20 10 140 000
Отражены другие затраты на производство 20 10 / 70 / 69... 320 000
В конце месяца оприходован металлолом по цене возможной продажи 10-«Возвратные отходы» 20 2 000
Сформирована себестоимость готовой продукции, выпущенной в апреле
(140 000 руб. + 320 000 руб. – 2 000 руб.)
43 20 458 000
В месяце продажи металлолома
Отражен доход от сдачи металлолом специализированной организации 62 91-1 2 000
Стоимость металлолома учтена в расходах 91-2 10-«Возвратные отходы» 2 000

В налоговом учете организация (так же как и в бухучете) отразит стоимость возвратных отходов в виде металлолома — 2 000 руб., уменьшив материальные расходы текущего месяца (апреля). А в мае на дату продажи металлолома отразит доход в сумме 2 000 руб. и расход в той же сумме (списав стоимость металлолома). Организация выставит счет-фактуру при сдаче металлолома на сумму 2 000 руб. (без учета НДС). В графе 7 счета-фактуры она укажет: «НДС исчисляется налоговым агентом».

УСН-особенности

На «доходной» упрощенке возвратные отходы никак не надо отражать. Ведь и расходы в виде сырья не учитывались у таких упрощенцев.

На «доходно-расходной» УСН наиболее безопасно уменьшать стоимость расходов на производство на возвратные отходы. Поэтому на стоимость металлолома, относящегося к отходам собственного производства, надо уменьшить материальные расходы (если они были признаны в расходах) (п. 6 ст. 254, подп. 5 п. 1, п. 2 ст. 346.16 НК РФ). Налоговую стоимость такого металлолома нужно определять по правилам п. 6 ст. 254 НК РФ. Как это делать, мы уже разобрали выше.

Именно такой подход к УСН-учету возвратных отходов поддержал специалист Минфина в одном из своих ответов нашему журналу (, 2019, № 21). И не исключено, что такого подхода будет придерживаться в том числе и ваша налоговая инспекция. Поскольку такой подход пробюджетный (в пользу бюджета), то именно поэтому он представляется безопасным подходом. Ведь следуя ему, вы не занизите налог и к вам не будет претензий.

Соответственно, при дальнейшей продаже возвратных отходов на «доходно-расходной» УСН можно будет учесть их стоимость. Ведь поскольку сами материалы были признаны ранее в расходах и, следовательно, оплачены, то и возвратные отходы для целей УСН-учета также есть все основания расценивать как оплаченные ранее упрощенцем.

А вот счет-фактуру при продаже (сдаче) металлолома специализированной организации упрощенец выставлять вообще не должен, даже с нулевым налогом. Ведь он не плательщик НДС и в качестве продавца счет-фактуру не выставляет (Письмо Минфина от 29.01.2018 № 03-07-14/4608).

* * *

Некоторые организации при оприходовании металлолома, который впервые образуется в организации, задумываются: а надо ли «открывать новый ОКВЭД», вносить изменения в ЕГРЮЛ из-за этого? Поскольку это разовые операции, а не отдельный вид деятельности, этого делать не требуется. ■

ГУСЕВ Кирилл Викторович, старший эксперт по бухгалтерскому учету и налогообложению
Если работы выполняют (услуги оказывают) иностранные физлица — нерезиденты, зарегистрированные в качестве ИП за рубежом, у российских заказчиков обычно возникают вопросы, связанные с налогообложением доходов таких физлиц. Облагаются ли эти доходы в РФ, какими налогами? Кто должен их платить? Как применить правила устранения двойного налогообложения? Давайте разберемся.

Как заказчику уплатить налоги с доходов иностранного ИП

О статусе иностранных ИП для целей налогообложения их доходов

Физлица, зарегистрированные в качестве ИП в соответствии с законодательством других государств, не признаются ИП для целей налогообложения их доходов в России (п. 2 ст. 11 НК РФ; Письмо Минфина от 25.05.2022 № 03-08-05/48665). Поэтому обязанность по самостоятельной уплате российских налогов со своих доходов на них не распространяется. НДФЛ с их доходов как с доходов обычных физлиц должны удерживать и перечислять в бюджет налоговые агенты — российские заказчики, являющиеся источниками их выплаты (пп. 1, 2 ст. 226 НК РФ; Письма Минфина от 16.11.2022 № 03-07-11/111868, от 11.09.2020 № 03-04-05/80095 (п. 2), от 03.09.2012 № 03-04-06/4-266). Но только в том случае, если такие доходы облагаются в России.

Как облагаются доходы иностранных ИП в России

Порядок обложения НДФЛ доходов физлиц-нерезидентов зависит от вида работ (услуг) и места их выполнения (оказания). Место выполнения работ (оказания услуг) определяется условиями договора. Рассмотрим возможные ситуации.

В общем случае если иностранный ИП выполняет работы (оказывает услуги) за пределами РФ, то российскому заказчику не придется исполнять функции НДФЛ-агента

В общем случае если иностранный ИП выполняет работы (оказывает услуги) за пределами РФ, то российскому заказчику не придется исполнять функции НДФЛ-агента

Ситуация 1. Работы выполнены (услуги оказаны) за пределами России. В этом случае доходы иностранных ИП относятся к доходам от источников за пределами РФ, не образуют объекта обложения и не облагаются в России. Применять к ним международные договоры об избежании двойного налогообложения нет необходимости. Российский контрагент не признается в их отношении НДФЛ-агентом, не должен отражать их в 6-НДФЛ и подавать в ИФНС какие-либо сведения и документы (подп. 6 п. 3 ст. 208, ст. 209 НК РФ; Письма Минфина от 05.02.2018 № 03-04-06/7082 (п. 1), от 16.08.2016 № 03-04-06/47898).

Ситуация 2. Работы выполнены (услуги оказаны) на территории России. В такой ситуации доходы физлица-нерезидента являются объектом обложения НДФЛ. Но облагаться они должны с учетом норм международных договоров. Причем к доходам иностранного ИП применяются положения этих договоров о налогообложении прибыли предприятий (подп. 6 п. 1 ст. 208, ст. 209 НК РФ; Письмо Минфина от 11.10.2021 № 03-08-05/81984).

В соответствии с международными договорами прибыль предприятий облагается в стране их местонахождения, если они не ведут деятельность в России через постоянные представительства (учреждения). Поэтому доходы иностранных ИП, которые не ведут регулярную предпринимательскую деятельность в России, в общем случае в России не облагаются и НДФЛ с них удерживать не надо. Отражать такие доходы в 6-НДФЛ также не нужно (п. 1 ст. 7 НК РФ; Письма Минфина от 28.02.2017 № 03-08-05/11172, от 06.12.2016 № 03-08-05/72610).

Внимание

С 08.08.2023 со многими странами приостановлены договоры об избежании двойного налогообложения. Если ваш ИП — резидент такой страны, его доходы облагаются НДФЛ на основании НК РФ без применения положений соответствующего договора. И с них нужно удержать налог по нерезидентской ставке 30% (п. 3 ст. 224 НК РФ; Указ Президента от 08.08.2023 № 585; Письмо Минфина от 16.01.2024 № 03-04-05/2375).

Если доходы нерезидента не облагаются в России на основании международного договора, НДФЛ-агенту нужно подать в ИФНС сведения об этом иностранном физлице и о выплаченных ему доходах. Срок подачи — 30 дней с даты выплаты дохода. Сведения подаются в произвольной форме, но должны позволить идентифицировать физлицо, а также вид, суммы и даты выплаты доходов (п. 8 ст. 232 НК РФ; Письмо ФНС от 13.04.2016 № БС-4-11/6417@).

Ситуация 3. Иностранный ИП оказывает специфические услуги. Если налогообложение полученных ИП доходов установлено специальными нормами международных договоров, нужно применять эти нормы. Это касается, в частности, доходов от международных перевозок, использования авторских прав и лицензий и др. (Письма Минфина от 11.10.2021 № 03-08-05/81984, от 13.11.2020 № 03-01-10/99082) И вполне возможно, такие доходы иностранного ИП будут облагаться в России, а российский контрагент должен будет удержать с них НДФЛ. К доходам нерезидентов применяется ставка 30%. Но если международным договором установлена более низкая ставка, налог нужно удержать по этой пониженной ставке. Так, например, доходы белорусского ИП в виде роялти облагаются в России, но по ставке 10% (п. 1 ст. 7, подп. 3 п. 1 ст. 208 НК РФ; п. 2 ст. 11 Соглашения между Правительством РФ и Правительством Республики Беларусь от 21.04.1995 (далее — Соглашение); Письмо Минфина от 30.04.2019 № 03-08-05/31941).

Чтобы налоговый агент не удерживал российский НДФЛ (удерживал по пониженной ставке), когда это предусмотрено международным договором, иностранный ИП должен документально подтвердить статус налогового резидента другой страны.

Как подтвердить право на льготное налогообложение доходов

Иностранный ИП, являясь физлицом для целей НК РФ, вправе подтвердить резидентство в иностранном государстве в порядке, установленном для физлиц-нерезидентов. Это следует из некоторых разъяснений Минфина. То есть ИП может представить НДФЛ-агенту один из следующих документов (п. 6 ст. 232 НК РФ; Письма Минфина от 16.11.2022 № 03-07-11/111868, от 16.08.2016 № 03-07-08/47839):

паспорт иностранного гражданина или иной установленный документ, удостоверяющий личность, если такие документы подтверждают его резидентство в иностранном государстве;

официальное подтверждение его статуса резидента иностранного государства, выданное компетентным органом этого государства.

Во избежание разногласий с ИФНС лучше запросить у ИП официальный документ, подтверждающий его статус резидента иностранного государства или его постоянное местонахождение в этом государстве, выданный (заверенный) компетентным органом этого государства (Письмо Минфина от 26.05.2014 № 03-08-05/24955). Он должен быть у НДФЛ-агента на момент выплаты дохода. Если этот документ составлен на иностранном языке, приложите к нему нотариально заверенный перевод на русский язык (абз. 3 п. 6 ст. 232 НК РФ; Письмо Минфина от 27.12.2021 № 03-04-05/106454).

Если к доходам ИП применяются положения международного договора о налогообложении прибыли предприятий, у вас также должно быть официальное подтверждение его госрегистрации в качестве ИП в иностранном государстве. Хотя в НК РФ о таком документе ничего не говорится, именно он послужит основанием для применения этих положений договора.

Встречаются разъяснения, в которых Минфин указывает на то, что белорусский ИП должен подтверждать право на льготное налогообложение в порядке, установленном для иностранных организаций. То есть документами, подтверждающими его постоянное местонахождение в иностранном государстве и фактическое право на получение дохода (п. 1 ст. 312 НК РФ; Письмо Минфина от 30.04.2019 № 03-08-05/31941).

С нашей точки зрения, основания для применения к иностранным ИП нормы НК РФ о налогообложении иностранных организаций отсутствуют. Ведь физлица, зарегистрированные за рубежом в качестве ИП, исходя из разъяснений Минфина, признаются предприятиями для целей международных договоров. Но организациями для целей НК РФ такие лица не являются (п. 2 ст. 11 НК РФ).

Кроме того, НК РФ не возлагает на физлиц — получателей дохода, облагаемого в общем порядке НДФЛ, обязанность по подтверждению фактического права на получение дохода. Поэтому в общем случае полагаем маловероятным, что ИФНС потребует у НДФЛ-агента документы, подтверждающие наличие у ИП такого права. Однако, учитывая разъяснения Минфина, полностью этого исключать нельзя. В частности, в ситуациях, когда наличие такого права предусмотрено международным договором в качестве условия для льготного налогообложения. Как, например, это установлено Соглашением с Беларусью в отношении роялти (п. 2 ст. 11 Соглашения).

С учетом двойственности статуса иностранных ИП (для целей НК РФ — физлица, для целей международных договоров — предприятия) и неоднозначных разъяснений Минфина полагаем нелишним заранее (до выплаты дохода) уточнить позицию Минфина или своей ИФНС по вопросу, какими документами ИП должен подтвердить право на льготу в вашей конкретной ситуации.

Если организация оплачивает или возмещает расходы иностранного ИП

Стороны могут договориться о том, что издержки, связанные с исполнением договора, несет заказчик. Как правило, это касается оплаты проживания и проезда физлица-исполнителя. Например, в договоре может быть установлена обязанность заказчика:

возместить (компенсировать) иностранцу его расходы (издержки), связанные с исполнением договора. Согласно последним разъяснениям Минфина такое возмещение — налогооблагаемый доход исполнителя, при выплате которого нужно удержать НДФЛ. В общем случае избежать налогообложения этих сумм можно путем предоставления исполнителю профессионального налогового вычета. Однако если иностранный ИП — нерезидент, никакие вычеты ему не положены (подп. 10 п. 1 ст. 208, ст. 209, подп. 9 п. 2.1, п. 3 ст. 210 НК РФ; Письма Минфина 25.01.2024 № 03-04-05/5687, от 04.10.2023 № 03-04-05/94461);

оплатить за иностранного ИП его расходы, связанные с исполнением договора. В этом случае у ИП не возникнет дохода, если оплата обусловлена прежде всего интересами заказчика, а не целью удовлетворения нужд ИП (п. 1 ст. 41 НК РФ; Письма Минфина от 17.03.2022 № 03-04-05/20477; ФНС от 23.06.2022 № БС-15-11/71@ (п. 1)). Однако вопрос о том, в чьих интересах осуществлена оплата, может стать предметом спора: ИФНС может посчитать, что такая оплата произведена в интересах ИП и является его налогооблагаемым доходом в натуральной форме (подп. 10 п. 1 ст. 208, ст. 209, подп. 1 п. 2 ст. 211 НК РФ; Письма Минфина от 17.03.2022 № 03-04-05/20477 (п. 2), от 27.12.2019 № 03-04-05/102579). Если исходить из того, что оплата таких расходов — налогооблагаемый доход иностранца, заказчик должен будет удержать с него НДФЛ из денежных доходов ИП, например из его вознаграждения за работы (услуги). Если сделать это не получится (к примеру, выплата этих доходов приходится на разные налоговые периоды), об этом нужно будет уведомить ИФНС (пп. 4, 5 ст. 226 НК РФ).

Кроме того, для целей международных договоров доходы в виде компенсации (оплаты) издержек исполнителя могут квалифицироваться как доходы, не поименованные в других статьях договора. А «другие» доходы, в отличие от прибыли, могут облагаться в государстве источника выплаты (в данной ситуации — в России), как это предусмотрено, например, Соглашением с Беларусью (ст. 18 Соглашения).

Можно избежать налогообложения сумм компенсации таких издержек, если не компенсировать их отдельно, а включить в вознаграждение ИП. Но только в том случае, если ИП — резидент государства, с которым действует международный договор, в силу которого такое вознаграждение не облагается в РФ. И при условии, что он подтвердит свое резидентство в этом государстве.

Страховые взносы с выплат иностранным ИП

Порядок обложения вознаграждений иностранных граждан страховыми взносами также зависит от места выполнения работ (оказания услуг). При этом наличие у них статуса иностранного ИП значения не имеет. Так, если (п. 1 ст. 7 Закона от 15.12.2001 № 167-ФЗ; ч. 1, 1.1 ст. 10 Закона от 29.11.2010 № 326-ФЗ; ч. 1, 4.2 ст. 2 Закона от 29.12.2006 № 255-ФЗ; пп. 1, 5 ст. 420 НК РФ; п. 1 ст. 5, п. 1 ст. 20.1 Закона от 24.07.1998 № 125-ФЗ; Письмо Минфина от 11.09.2020 № 03-04-05/80095 (п. 1)):

работы выполняются (услуги оказываются) за пределами России, такие выплаты не являются объектом обложения взносами, то есть начислять взносы не нужно;

работы выполняются (услуги оказываются) на территории РФ, такие выплаты облагаются взносами на ОПС, ОМС и ВНиМ в общем порядке по единому тарифу. Ведь все иностранцы, в том числе временно пребывающие и временно проживающие, работающие в России по ГПД, являются застрахованными лицами по всем видам ОСС. При этом взносы на травматизм нужно начислять, только если это предусмотрено ГПД.

Кроме того, в каждом конкретном случае нужно также учитывать положения международных договоров России (п. 1 ст. 7 НК РФ; ст. 2 Закона от 15.12.2001 № 167-ФЗ; ч. 2 ст. 1.1 Закона от 29.12.2006 № 255-ФЗ; ч. 2 ст. 2 Закона от 29.11.2010 № 326-ФЗ).

Если вы оплатили расходы за иностранного ИП или возместили ему его расходы, связанные с выполнением работ (оказанием услуг), на эти суммы не нужно начислять страховые взносы. При условии что расходы документально подтверждены (подп. 16 п. 1 ст. 422 НК РФ; подп. 2 п. 1 ст. 20.2 Закона от 24.07.1998 № 125-ФЗ; Письмо Минфина от 26.01.2023 № 03-01-11/5919). В договоре с ИП эти суммы должны быть обособлены от его вознаграждения. Но, как было сказано выше, в этом случае они могут облагаться НДФЛ. Поэтому решение о том, включить их в вознаграждение или оплатить (возместить) отдельно от него, стороны договора должны принять самостоятельно.

* * *

А вот для целей НДС важно, зарегистрирован ли ваш контрагент в качестве ИП в своем государстве или же он — обычное физлицо. Если зарегистрирован и местом реализации работ (услуг) признается Россия, согласно позиции Минфина, высказываемой в последние годы, у заказчика возникнут обязанности налогового агента по НДС. Такие ИП, по мнению ведомства, признаются плательщиками этого налога. Причем из какой страны ИП — из государства ЕАЭС или из страны дальнего зарубежья — не важно (п. 1 ст. 143, п. 1 ст. 161 НК РФ; Письма Минфина от 22.12.2023 № 03-07-13/1/124880, от 06.02.2023 № 03-07-08/9155, от 11.12.2017 № 03-04-06/82683 (п. 2)). ■

АКТУАЛЬНО
КАТАЕВА Наталья Николаевна, ведущий эксперт
Даже самая небольшая организация пользуется телефонами. В , 2024, № 10, мы рассмотрели порядок учета и документального оформления расходов на стационарную телефонную связь. Однако нередко вопросы возникают и по поводу затрат на мобильную связь. Что необходимо оформить, чтобы подтвердить расходы? Нужно ли регистрировать мобильную связь на ЕСИА? Ответы на эти вопросы — далее.

Нюансы учета и оформления расходов на мобильную связь

Заключение договора и регистрация сим-карты в ЕСИА

Заключить договор с оператором на услуги корпоративной мобильной связи организация может, как обычно, в письменном виде при личной явке ее представителя в салон или в электронной форме с помощью Интернета (пп. 1, 1.1 ст. 44 Закона от 07.07.2003 № 126-ФЗ). В последнем случае потребуется электронная подпись, например УКЭП.

После заключения договора и получения сим-карты предоставить возможность своим работникам пользоваться услугами мобильной связи организация может только после внесения в Единую систему идентификации и аутентификации (ЕСИА) следующих сведений (п. 1.1 ст. 44 Закона от 07.07.2003 № 126-ФЗ; Правила, утв. Постановлением Правительства от 31.05.2021 № 844):

о сотруднике, который будет пользоваться мобильной связью;

об абонентском номере, которым он будет пользоваться;

о наименовании вашей организации.

Зарегистрировать корпоративные сим-карты нужно до того, как сотрудники начнут пользоваться связью. Если этого не сделать, оператор мобильной связи обязан прекратить обслуживание абонентского номера.

Вносить данные надо через специальную форму на портале госуслуг. Для этого у организации на госуслугах должна быть зарегистрирована учетная запись. С порядком регистрации корпоративных номеров подробно можно ознакомиться на портале госуслуг.

Подробнее о том, как зарегистрировать корпоративную сим-карту, можно узнать:

2021, № 18

В составе расходов, связанных с использованием мобильной связи, рассмотрим следующие затраты организации:

на покупку мобильных телефонов и приобретение сим-карт;

на услуги связи;

на компенсацию расходов работников.

Затраты на покупку мобильных телефонов

Налог на прибыль и «доходно-расходная» УСН. Как правило, стоимость мобильного телефона не превышает 100 000 руб. Ее надо отражать в составе материальных расходов единовременно: при ОСН — на дату ввода телефонного аппарата в эксплуатацию, при УСН — сразу после покупки и оплаты. Если стоимость телефона — более 100 000 руб., то учитывать его надо как объект ОС и списывать стоимость в расходы: при ОСН — через амортизацию, при УСН — равномерно в течение первого года ввода в эксплуатацию (подп. 3 п. 1 ст. 254, п. 1 ст. 256, подп. 1, 5 п. 1, пп. 3, 4 ст. 346.16 НК РФ).

Документы. Для подтверждения покупки телефонов нужны чек, накладные/УПД. Принять телефон к учету можно, составив приходный ордер, акт о приеме-передаче объекта ОС (форма ОС-1) или другой документ, утвержденный организацией. При выдаче телефонного аппарата работнику надо оформить требование-накладную или акт приема-передачи. В ЛНА, например в положении о служебной мобильной связи, предусмотрите перечень должностей работников, которым выдаются телефоны, порядок их выдачи и возврата, какие документы (служебная записка, приказ и др.) являются основанием для выдачи.

НДС. Входной НДС, предъявленный продавцом, принимать к вычету надо в обычном порядке после получения счета-фактуры. На «доходно-расходной» упрощенке входной НДС включается в расходы (подп. 8 п. 1 ст. 346.16 НК РФ).

Бухучет. Приобретенные телефонные аппараты можно принять к учету как ОС или как запасы. Телефоны учитываются в качестве ОС, если их СПИ более 12 месяцев, а стоимость — больше установленного организацией лимита (пп. 4, 5 ФСБУ 6/2020). В этом случае стоимость будет погашаться через амортизацию (п. 27 ФСБУ 6/2020; п. 16 ПБУ 10/99).

Если стоимость телефонов меньше установленного организацией лимита, то аппараты учитывайте как запасы (п. 3 ФСБУ 5/2019; пп. 4, 5 ФСБУ 6/2020; Письмо Минфина от 28.01.2022 № 07-01-09/5961). И на дату передачи для использования стоимость телефонов спишите в дебет счетов 20/26/44 (подп. «б» п. 41, подп. «б» п. 43 ФСБУ 5/2019). Выбор счета затрат зависит от того, работнику какого подразделения организации выдан телефонный аппарат (пп. 5, 8, 11 ПБУ 10/99). За балансом учтите телефоны для контроля за их сохранностью и движением.

Затраты на покупку сим-карт

Налог на прибыль и «доходно-расходная» УСН. При ОСН затраты на приобретение корпоративных сим-карт (без НДС) отражаются в составе прочих расходов, связанных с производством и реализацией, как расходы на оплату услуг связи. Их можно признать (подп. 25 п. 1 ст. 264, подп. 3 п. 7 ст. 272 НК РФ):

или по мере использования услуг по счетам, выставленным оператором связи, если стоимость сим-карт — это аванс за услуги связи и он зачисляется на лицевой счет абонента. Поскольку сумма, как правило, невелика, она будет зачтена в счет оказанных услуг в ближайший же месяц;

или единовременно на дату покупки сим-карт, если стоимость сим-карт — это плата за доступ к мобильной сети.

Если уплачена общая сумма, часть из которой зачислена на лицевой счет абонента, а часть — в качестве платежа за доступ к сети, то каждую часть надо учесть отдельно. Платеж за доступ к сети определяется как разница между уплаченной суммой и суммой, зачисленной на лицевой счет абонента.

При УСН расходы на приобретение сим-карт учитываются в том отчетном периоде, в котором они фактически оплачены оператору связи (п. 2 ст. 346.17 НК РФ).

Вы забыли дома мобильник. Ваши чувства?

Документы. Подтверждающими документами приобретения сим-карт будут чек, накладные/акты/УПД. Выдачу сим-карт работникам оформляйте требованиями-накладными или актами приема-передачи. Порядок выдачи и сдачи сим-карт (кто и в каком порядке их выдает работникам и принимает от работников, какие документы оформляются) надо указать в ЛНА. Если сим-карты периодически передаются разным работникам, удобно предусмотреть, как это происходит (например, оформлять журнал выдачи сим-карт, содержащий ф. и. о. и должность работника, телефонный номер, дату выдачи/возврата). Нужно также определить, когда работник должен сдать сим-карту. Это может быть не только увольнение, но и переход в другое подразделение.

НДС. Входной НДС, предъявленный оператором связи, при наличии счета-фактуры надо принять к вычету. При исчислении УСН-базы НДС со стоимости сим-карт учитывается в расходах (подп. 8 п. 1 ст. 346.16 НК РФ).

Бухучет. Затраты на приобретение корпоративных сим-карт (без НДС) отражаются:

или в расходах по обычным видам деятельности как управленческие или коммерческие в том отчетном периоде, в котором они приобретены, если стоимость сим-карт — это плата за доступ к сети (пп. 5, 7, 16, 18 ПБУ 10/99);

или как выданный аванс, если стоимость сим-карт — это плата за услуги связи, которая зачисляется на лицевой счет абонента. По мере оказания услуг мобильной связи аванс зачитывается в счет оплаты услуг;

или как авансовый платеж и плата за доступ к сети. Такое происходит, если не вся уплаченная при приобретении сим-карт сумма зачисляется на лицевой счет абонента.

Затраты на оплату услуг связи

Налог на прибыль и «доходно-расходная» УСН. Затраты на услуги мобильной связи можно учесть и в «прибыльных», и в «упрощенных» расходах (подп. 25 п. 1 ст. 264, подп. 18 п. 1 ст. 346.16 НК РФ). Главное, чтобы они были обоснованны. Критерием является необходимость использования работниками мобильного телефона в служебных целях согласно обязанностям, установленным в должностных инструкциях.

Порядок налогового учета зависит от выбранного тарифного плана.

Если выбран тариф с поминутной/посекундной тарификацией, организация должна установить лимиты расходов на мобильную связь для работников. Они определяются исходя из целей разговоров и в соответствии с занимаемой должностью работника. Для разных категорий работников могут быть установлены разные лимиты. Сверхлимитные расходы без дополнительного согласования с руководством учесть в налоговых расходах не получится (подп. 25 п. 1 ст. 264, п. 1 ст. 252 НК РФ; Письмо Минфина от 13.10.2010 № 03-03-06/2/178).

В налоговых расходах можно учесть только стоимость служебных звонков в пределах установленных лимитов. Стоимость личных звонков работников в налоговые расходы не включается, даже если их оплата предусмотрена в ЛНА. При компенсации работниками затрат на личные звонки их стоимость организация должна включить и в расходы, и в доходы (Письмо Минфина от 19.01.2009 № 03-03-07/2). Для контроля за использованием корпоративной мобильной связи надо идентифицировать личные и служебные звонки. Для этого нужны расшифровки счетов.

Если организация оплачивает работникам не только звонки, но и мобильный Интернет и СМС-сообщения, то расходы на их оплату можно учесть в налоговых расходах в составе прочих расходов. Важно, чтобы использование Интернета и СМС-сообщений работниками было документально подтверждено (закреплено в ЛНА, приказах руководителя, должностных инструкциях, трудовых договорах) и экономически обосновано.

Помимо предоставления непосредственно услуг связи, некоторые операторы предлагают корпоративным клиентам допуслуги. Например, определение местоположения сотрудников по их телефонам

Помимо предоставления непосредственно услуг связи, некоторые операторы предлагают корпоративным клиентам допуслуги. Например, определение местоположения сотрудников по их телефонам

Если выбран безлимитный тариф, контролировать сумму расходов на телефонные разговоры необязательно. Поскольку плата по такому тарифу фиксированная и не зависит от количества и продолжительности разговоров (Письмо Минфина от 23.06.2011 № 03-03-06/1/378). Необязательно выделять часть, приходящуюся на личные звонки работников, поскольку они не влияют на сумму расходов по тарифу (Письмо Минфина от 13.10.2006 № 03-03-04/2/217). Сумма по тарифу учитывается в налоговых расходах полностью. Дополнительно устанавливать какие-либо лимиты на использование мобильной связи для работников необязательно.

Документы. Для подтверждения расходов на мобильную связь потребуются, в частности, следующие документы:

утвержденный руководителем организации перечень должностей работников, которым необходима мобильная связь;

договор с оператором связи;

акты/счета за оказанные услуги;

детализированные счета/расшифровки оператора для подтверждения служебного характера телефонных переговоров (в случае использования тарифа с поминутной/посекундной тарификацией). Их придется проверять на наличие личных разговоров работников. И при наличии — выделять отдельно. В ЛНА укажите, кто и в каком порядке ведет учет расходов, выявляет превышение лимита или использование услуг связи в личных целях, сообщает руководству и работникам.

Для упрощенцев также нужны документы, подтверждающие оплату услуг оператора связи (п. 2 ст. 346.17 НК РФ).

НДС. Входной НДС по расходам на мобильную связь принимается к вычету в полной сумме при наличии счета-фактуры (п. 1 ст. 172 НК РФ). При УСН налог учитывается в расходах отдельно (подп. 8 п. 1 ст. 346.16 НК РФ). НДС со стоимости личных звонков работников принимать к вычету и учитывать в расходах нельзя.

НДФЛ и страховые взносы. Стоимость телефонных разговоров, которые работник ведет в служебных целях, не облагается ни НДФЛ, ни страховыми взносами (п. 1 ст. 217, подп. 2 п. 1, п. 2 ст. 422 НК РФ; Письмо Минфина от 13.10.2010 № 03-03-06/2/178 (п. 2)). Независимо от того, превышен установленный работнику лимит или нет.

Личные разговоры работника, оплаченные организацией, являются его доходом в натуральной форме. Их стоимость надо включить в облагаемый НДФЛ и взносами доход. А вот при возмещении работником стоимости личных звонков организации дохода у работника не возникает. Удерживать НДФЛ и начислять страховые взносы в этом случае не надо.

Обратите внимание, что просто удержать суммы перерасхода лимита или стоимость личных переговоров из зарплаты работника нельзя (статьи 39, 137 ТК РФ). В ТК такого основания нет. Это можно сделать, только если работник даст на это письменное согласие. Если согласия нет, работника можно привлечь к материальной ответственности. Ведь он нанес материальный ущерб организации.

Бухучет. Затраты на оплату услуг мобильной связи учитываются как расходы по обычным видам деятельности (п. 5 ПБУ 10/99). И отражаются по дебету счетов учета затрат 20/26/44 и кредиту счетов 60/76.

Учет компенсации расходов работника на мобильную связь

Налог на прибыль и «доходно-расходная» УСН. Если работник для телефонных разговоров в служебных целях использует собственный телефонный аппарат и сим-карту, сам оплачивает услуги связи, организация обычно выплачивает ему компенсацию.

Сумму компенсации расходов работника на мобильную связь в служебных целях (в пределах фактически понесенных затрат) можно включить в прочие расходы как расходы на оплату услуг связи. При ОСН — на дату, на которую у организации возникает обязанность компенсировать их работнику согласно трудовому договору/иному соглашению (например, на дату отчета работника). При УСН — еще и после выплаты компенсации работнику (подп. 25 п. 1 ст. 264, п. 1 ст. 272, подп. 18 п. 1 ст. 346.16, п. 2 ст. 346.17 НК РФ; Письмо УФНС по г. Москве от 18.06.2009 № 16-15/061735).

Документы. Для подтверждения расходов потребуются, в частности, следующие документы (п. 1 ст. 252 НК РФ; Письмо Минфина от 13.10.2010 № 03-03-06/2/178):

перечень должностей работников, утвержденный руководителем организации, которые в силу исполняемых обязанностей могут пользоваться сотовой связью с помощью своего телефона и сим-карты;

ЛНА, трудовой договор/иное соглашение, приказ с условиями и размерами компенсации расходов работника на мобильную связь;

копия договора работника с оператором связи (договор подтвердит принадлежность сим-карты работнику);

документы, подтверждающие размер понесенных работником расходов и использование мобильной связи в служебных целях (например, отчет с приложением детализации звонков);

бухгалтерская справка с расчетом суммы компенсации.

НДФЛ и страховые взносы. Компенсация расходов работника на мобильную связь в пределах размеров, которые установлены в трудовом договоре/ином соглашении (и не выше фактических затрат), не облагается ни НДФЛ, ни страховыми взносами (ст. 188 ТК РФ; п. 1 ст. 217, подп. 2 п. 1 ст. 422 НК РФ; подп. 2 п. 1 ст. 20.2 Закона от 24.07.1998 № 125-ФЗ; Письма Минфина от 30.09.2021 № 03-04-05/79075, от 24.11.2017 № 03-04-05/78097 (п. 2); ФСС от 17.11.2011 № 14-03-11/08-13985). Для освобождения потребуются подтверждающие документы.

Бухучет. Сумма компенсации расходов работника на мобильную связь включается в расходы по обычным видам деятельности. Ее надо учесть в том периоде, в котором у организации возникает обязанность компенсировать расходы работнику по условиям трудового договора/иного соглашения. Например, на дату отчета (пп. 5, 16, 18 ПБУ 10/99). Отражается сумма компенсации по дебету счетов учета затрат 20/26/44 и кредиту счета 73.

* * *

В положении о служебной мобильной связи, помимо порядка учета расходов и их возмещения, документального оформления, важно предусмотреть также права и обязанности работников в связи с использованием услуг мобильной связи. Например, могут ли работники пользоваться мобильной связью в служебных целях в нерабочее время, по выходным, в отпуске и т. д. Эти правила могут различаться для разных должностей. Чем подробнее будут прописаны правила пользования мобильной связью в служебных целях, права и обязанности работников, тем меньше спорных ситуаций возникнет у организации как с самими работниками, так и с проверяющими. ■

УЧАСТИЕ В ООО
ГУСЕВ Кирилл Викторович, старший эксперт по бухгалтерскому учету и налогообложению
Если у ООО есть долг перед участником, а у участника — задолженность перед ООО по внесению вклада в его имущество, можно ли провести зачет таких взаимных требований? Возникнет ли у ООО в этом случае налогооблагаемый доход? Есть ли налоговые риски при проведении такой операции? Давайте разберемся.

Взаимозачет вклада участника в имущество ООО: возникнет ли у ООО налогооблагаемый доход?

Взаимозачет и его налоговые последствия для ООО

Может возникнуть ситуация, когда участниками принято решение о внесении вкладов в имущество ООО, притом что на этот момент у ООО есть долг перед одним из них. Например, по возврату займа и процентов.

В этом случае можно провести зачет взаимных однородных требований — зачет задолженности участника по внесению вклада и долга ООО перед этим участником (ст. 410 ГК РФ). Ни Гражданский кодекс, ни Закон об ООО этого не запрещает.

Законодательством не установлен запрет на зачет задолженности участника по внесению вклада в имущество ООО и долга общества перед этим участником

Законодательством не установлен запрет на зачет задолженности участника по внесению вклада в имущество ООО и долга общества перед этим участником

По общему правилу вклады участников в имущество не включаются в доходы ООО ни для целей налогообложения прибыли, ни для целей УСН при условии, что они (подп. 3.7 п. 1 ст. 251, подп. 1 п. 1.1 ст. 346.15 НК РФ; Письмо Минфина от 09.11.2022 № 03-03-06/1/108886):

осуществлены с учетом требований Гражданского кодекса и Закона об ООО;

не имеют признаков незаконной налоговой экономии.

По мнению Минфина, прощение участником долга образует у ООО налогооблагаемый доход в виде прощенной кредиторской задолженности. В том числе и при прощении долга внесением вклада в его имущество. Причем независимо от доли такого участника в ООО: освобождение дохода в виде имущества и имущественных прав, безвозмездно полученных от участника с долей 50% и более, при прощении долга не применяется (п. 18 ст. 250, подп. 11 п. 1 ст. 251 НК РФ; Письма Минфина от 27.10.2023 № 03-03-06/1/102472, от 19.04.2021 № 03-03-06/1/29226).

Вместе с тем при вышеуказанном взаимозачете безвозмездность, имеющая место при прощении долга, не образуется. Кредиторская задолженность перед участником в доходы не включается, поскольку не списывается, а именно погашается (посредством взаимозачета) (Постановление АС ЗСО от 16.05.2019 № Ф04-1520/2019). Вклад в имущество, обязательство по внесению которого погашено взаимозачетом, от налогообложения освобождается. Поэтому налогооблагаемых доходов у ООО не возникает.

Так, в одном суде рассматривался спор, когда участник, который должен был внести вклад в имущество ООО, простил ему свой долг по ранее выданному займу. Судьи указали, что в этой ситуации фактически произошел зачет взаимных требований. При этом существенные признаки прощения долга, в частности безвозмездность, отсутствуют. И оснований для признания ООО дохода не было (Постановление АС ЗСО от 05.05.2023 № Ф04-829/2023). Правда, этот суд рассматривал кассационную жалобу. Нижестоящий суд с учетом недостатков устава ООО согласился с выводом ИФНС о том, что прощенная сумма — его внереализационный доход, и с доначислением налога на прибыль (Постановление 7 ААС от 23.12.2022 № 07АП-11123/22).

Внесение участником-кредитором вклада взаимозачетом следует предусмотреть в протоколе общего собрания участников, которым оформлено решение о внесении вкладов. С самим участником нужно заключить соглашение о взаимозачете.

Вместе с тем, если задумались о проведении такого взаимозачета, учитывайте связанные с ним налоговые риски. А они, на наш взгляд, могут быть существенны.

Налоговые риски при взаимозачете

Внесение вкладов в имущество ООО должно быть направлено на пополнение его активов, и его единственной целью не может быть списание долга ООО (Определение ВАС от 07.08.2012 № ВАС-9427/12; Постановление АС ЗСО от 25.01.2023 № Ф04-7525/2022).

И ИФНС, скорее всего, заинтересуется, не является ли взаимозачет операцией, прикрывающей прощение долга, образующее у ООО налогооблагаемый доход. И если докажет, что единственной целью возникновения обязательства участника по внесению вклада и его взаимозачета было безналоговое списание долга ООО, то доначислит ООО налог с такого дохода (п. 1, подп. 1 п. 2 ст. 54.1 НК РФ; Письма Минфина от 09.11.2022 № 03-03-06/1/108886; ФНС от 10.03.2021 № БВ-4-7/3060@ (пп. 22, 23); Определение ВС от 20.09.2022 № 305-ЭС22-12778).

Весомыми доводами в пользу проверяющих могут стать нарушения требований Гражданского кодекса и Закона об ООО при внесении вклада. Так, ИФНС наверняка проверит наличие обязательных документов, подтверждающих законность его внесения (п. 1 ст. 27 Закона от 08.02.1998 № 14-ФЗ; Постановление АС СКО от 07.07.2020 № Ф08-4773/2020):

решения общего собрания участников (единственного участника);

положений устава ООО, предусматривающих такую обязанность участников. Имейте в виду, что отражения в уставе общих прав и обязанностей участников (в том числе обязанности подчиняться решениям общего собрания) недостаточно для признания полученного имущества таким вкладом.

Налоговики могут учитывать и обстоятельства конкретной ситуации. Так, например, если у ООО несколько участников с примерно равными долями и каждый вносит вклад пропорционально своей доле, такой взаимозачет между ООО и одним из них не должен выглядеть подозрительно. И претензий может вообще не быть. Если же участник-кредитор — единственный участник ООО или владеет в нем большой долей (50% и выше), на наш взгляд, у ИФНС будет больше поводов посчитать, что условия для взаимозачета созданы искусственно для ухода ООО от налогообложения. Ведь в этом случае основным финансовым приобретением ООО в результате внесения вклада (вкладов) будет его освобождение от долга.

Делаем выводы

ООО и его участник вправе провести взаимозачет задолженности участника по вкладу в имущество ООО и долга ООО перед этим участником. По нашему мнению, в общем случае при проведении такого взаимозачета налогооблагаемого дохода у ООО не возникает. Есть судебная практика по этому вопросу в пользу налогоплательщиков. Вместе с тем нужно учитывать, что ИФНС наверняка обратит внимание на такую операцию и, если докажет, что ее целью является прощение долга, доначислит ООО налог на прибыль или УСН-налог. И в этом случае судьи вполне могут поддержать налоговиков.

С учетом налоговых рисков, на наш взгляд, более безопасным вариантом является внесение участником-кредитором вклада денежными средствами с последующим погашением ООО денежными средствами долга перед этим участником. Такой вариант не создаст дополнительной налоговой нагрузки для ООО и его участника (за исключением банковской комиссии), но позволит избежать лишнего внимания ИФНС и ее вполне вероятных претензий.

* * *

Встречаются ситуации, когда участник, перед которым у ООО есть долг, вносит вклад в имущество имущественным правом — правом требования этого долга к ООО. А ООО затем списывает свой долг в связи с совпадением должника и кредитора в одном лице (ст. 413 ГК РФ). В этом случае избежать налогообложения, скорее всего, не получится.

Судьи указывают, что в такой ситуации имеют место две операции: получение имущественного права и списание кредиторской задолженности. При этом списание кредиторки по указанному основанию не освобождает ООО от обязанности включить ее в доходы (п. 18 ст. 250 НК РФ; Постановление АС ЗСО от 25.01.2023 № Ф04-7525/2022). Минфин также исходит из того, что при списании долга в связи с совпадением должника и кредитора в одном лице сумма долга отражается в доходах (Письмо Минфина от 21.05.2021 № 03-03-06/1/38962). При этом и судьи при рассмотрении спора, и Минфин усмотрели, что целью передачи имущественного права являлось освобождение от долга. ■

ГУСЕВ Кирилл Викторович, старший эксперт по бухгалтерскому учету и налогообложению
Как известно, экспорт товаров в страны ЕАЭС при выполнении определенных условий облагается НДС по ставке 0%. Вместе с тем на практике бывают ситуации, когда НДС-последствия не вполне очевидны. Например, при транзитной торговле, когда товары покупаются за пределами ЕАЭС, а реализуются в страны ЕАЭС. Рассмотрим наиболее часто встречающиеся ситуации, связанные с экспортной торговлей со странами ЕАЭС.

НДС при торговле на экспорт со странами ЕАЭС: разбираем нестандартные ситуации

Транзит товаров из дальнего зарубежья в страны ЕАЭС через Россию

Мы — российская компания. Собираемся покупать товары в Китае и продавать в Беларуси. Товары будут перемещаться через территорию России. Как будет облагаться НДС их реализация белорусским покупателям?

— НДС-последствия будут зависеть от таможенного оформления товаров, ввезенных в Россию.

Об НДС-последствиях при транзите товаров между странами ЕАЭС мы писали:

2023, № 8

Если вы выпустите товары для внутреннего потребления в России, уплатив таможенные платежи, их дальнейшая отгрузка в Беларусь будет обычным ЕАЭС-экспортом. И такая реализация будет облагаться НДС по ставке 0% при условии подачи в ИФНС в установленный срок документов, необходимых для ее подтверждения. В том числе заявления о ввозе, полученного от ЕАЭС-покупателя (пп. 3—5 Протокола о косвенных налогах (приложение № 18 к Договору о ЕАЭС от 29.05.2014) (далее — Протокол о косвенных налогах); Письмо Минфина от 12.04.2017 № 03-07-13/1/21711). То, что вы не продаете товары в России, не мешает их так оформить.

Если же решите не выпускать товары в России, а поставить в Беларусь прямо с таможенного поста в таможенной процедуре таможенного транзита, такая отгрузка вообще не будет облагаться НДС. Ведь местом реализации товаров не будет признаваться Россия (абз. 4 п. 3 Протокола о косвенных налогах; п. 1, подп. 1 п. 2 ст. 142 ТК ЕАЭС; п. 1 ст. 147 НК РФ; Письма Минфина от 12.04.2017 № 03-07-13/1/21711, от 12.10.2012 № 03-07-13/01-49).

Транзит товаров из дальнего зарубежья в страны ЕАЭС без ввоза в Россию

Покупаем товары в Турции и продаем белорусскому покупателю. Товары будут доставляться авиатранспортом непосредственно из Турции в Беларусь без ввоза в Россию. Мы — российская организация, поэтому хотим знать, как будет облагаться НДС реализация товаров.

— В этом случае отгрузка товаров не является ЕАЭС-экспортом, ведь они не перемещаются между странами ЕАЭС. Поскольку иностранные товары отгружаются с территории иностранного государства, местом их реализации Россия не признается. Поэтому объекта налогообложения и необходимости начислять НДС не возникает (п. 1 ст. 147 НК РФ; Письмо Минфина от 12.04.2017 № 03-07-13/1/21711).

Внимание

ЕАЭС-импортеры, приобретающие товары у российских экспортеров, должны уплачивать НДС при их ввозе в свою страну, а также отчитываться перед своими налоговыми органами. В частности, оформлять заявления о ввозе товаров и уплате косвенных налогов. Эти заявления с отметками иностранных налоговых органов об уплате НДС (освобождении от НДС) необходимы российским экспортерам для подтверждения нулевой ставки НДС (подп. 3 п. 4, пп. 13, 19, 20 Протокола о косвенных налогах).

Реализация товаров ЕАЭС-контрагенту с отгрузкой за пределы ЕАЭС

Наш покупатель из Казахстана хочет, чтобы мы доставили приобретенный им товар на территорию Турции (грузополучателем будет турецкая компания). Применяется ли в этом случае ставка НДС 0%?

— Да, применяется. Но есть нюанс. Несмотря на то что ваш покупатель — резидент Казахстана, такая отгрузка не будет являться ЕАЭС-экспортом. Ведь товары будут перемещаться не между странами ЕАЭС, а между страной ЕАЭС и страной, не входящей в ЕАЭС. В такой ситуации вывозить товары из России в Турцию нужно будет в таможенной процедуре экспорта. И их реализация будет облагаться НДС по ставке 0%, установленной Налоговым кодексом РФ, а не Договором о ЕАЭС. Для ее подтверждения в ИФНС нужно будет подать реестр в электронной форме, содержащий сведения из декларации на товары и контракта с покупателем (Типовая ситуация «НДС при экспорте товара»). Такой порядок подтверждения нулевой ставки при экспорте в страны дальнего зарубежья действует с I квартала 2024 г. (п. 1 ст. 139 ТК ЕАЭС; подп. 1 п. 1 ст. 164, подп. 1 п. 1 ст. 165 НК РФ; Письмо Минфина от 09.01.2024 № 03-07-13/1/41; Информация ФНС «Утверждены форматы обязательных реестров по нулевой ставке НДС»)

Отгрузка в страну ЕАЭС товаров, реализованных контрагенту не из ЕАЭС

Заключили контракт с покупателем из Китая с условием об отгрузке наших товаров на территорию Казахстана (грузополучателем будет казахстанская компания). Китайский покупатель фактически является транзитным контрагентом в рамках транзитной сделки по поставке товаров. Вправе ли мы применять ставку НДС 0%?

— Да, вправе. Такая отгрузка будет являться экспортом в рамках ЕАЭС. Для подтверждения ставки НДС 0% вам нужно будет подать в ИФНС комплект документов, установленный для ЕАЭС-экспортеров. В том числе заявление о ввозе товаров и уплате косвенных налогов, полученное от казахстанского грузополучателя (Письма Минфина от 20.12.2022 № 03-07-08/124863, от 20.12.2022 № 03-07-08/124803).

Обратите внимание: в такой ситуации информация о вас (грузоотправителе и первоначальном продавце), о китайском контрагенте (транзитном продавце) и вашем с ним договоре должна быть отражена ЕАЭС-покупателем в разделе 3 заявления. Сделать это он должен на основании информационного сообщения, полученного от китайской компании — транзитного продавца (п. 13.5, подп. 6 п. 20 Протокола о косвенных налогах; п. 4 Правил (приложение № 2 к Протоколу от 11.12.2009); Письма ФНС от 23.01.2018 № СД-4-3/1068@, от 13.07.2016 № СД-4-3/12628@).

Заранее удостоверьтесь в том, что грузополучатель — покупатель товаров, к которому переходит право собственности на них. Если это не так и между ним и вашим покупателем заключен, например, договор на переработку сырья (реализованных вами товаров), по которому грузополучатель является его переработчиком, вы не сможете подтвердить ставку 0%. Ведь в этом случае грузополучатель, не являясь собственником товаров, не уплатит НДС при их ввозе в свою страну и не оформит заявление (Письмо Минфина от 11.04.2019 № 03-07-13/1/25837).

Реализация товаров российской организации с их отгрузкой в страну ЕАЭС

Мы российская компания, продаем товар другой российской организации, но грузополучателем будет белорусская компания, которая покупает товар у нашего покупателя (доставим товар в Беларусь). По какой ставке НДС будет облагаться эта реализация?

В настоящее время в состав ЕАЭС входят пять государств. Но не исключено, что Союз пополнится еще одним членом — Узбекистаном, который сейчас имеет статус государства — наблюдателя ЕАЭС

В настоящее время в состав ЕАЭС входят пять государств. Но не исключено, что Союз пополнится еще одним членом — Узбекистаном, который сейчас имеет статус государства — наблюдателя ЕАЭС

— Такая отгрузка не является ЕАЭС-экспортом и облагается НДС как внутрироссийская реализация — по ставке 10% или 20%. Поясним.

По смыслу Договора о ЕАЭС экспортная ставка НДС 0% применяется в случае реализации товаров налогоплательщиком одной страны ЕАЭС налогоплательщику другой страны ЕАЭС или страны, не входящей в ЕАЭС. Для подтверждения нулевой ставки в ИФНС нужно подать, в частности, контракт с иностранным покупателем и полученное от него заявление о ввозе (подп. 1, 3 п. 4 Протокола о косвенных налогах). Однако если товары реализуются по договору между двумя российскими организациями, пусть даже и с их доставкой в другую страну ЕАЭС, этих документов у первого продавца, то есть у вас, не должно быть. И вы не сможете подтвердить экспортную ставку НДС 0%. Поэтому применять ее вы не вправе. Такую позицию высказывал и Минфин (Письмо Минфина от 15.06.2016 № 03-07-13/1/34574).

Поскольку местом реализации товаров является Россия, такая отгрузка должна облагаться российским НДС по ставке 10% или 20% (п. 1 ст. 147, пп. 2, 3 ст. 164 НК РФ).

В вашей ситуации экспортером, применяющим ставку 0%, будет ваш покупатель — другая российская организация. Ведь именно она будет стороной контракта с ЕАЭС-покупателем и именно ей он передаст заявление о ввозе.

Если для доставки товаров из России в Беларусь будет заключен, например, договор на их перевозку, по которому вы будете являться перевозчиком, услуги по такой международной перевозке будут облагаться НДС в России. Но по ставке 0% — если вы не откажетесь от ее применения и подтвердите ее надлежащим образом. Кто в такой ситуации будет являться заказчиком перевозки — российская или белорусская организация — для целей НДС неважно (п. 28, подп. 5 п. 29 Протокола о косвенных налогах; подп. 4.1 п. 1 ст. 148, подп. 2.1 п. 1, п. 7 ст. 164, п. 3.1 ст. 165 НК РФ; Письма Минфина от 05.02.2024 № 03-07-08/8985, от 08.07.2022 № 03-07-13/1/65723).

Отложенная реализация товаров, вывезенных в страну ЕАЭС

Ввозим товары в Казахстан и помещаем на склад временного хранения, а затем реализуем на территории Казахстана. Возникает ли в такой ситуации объект налогообложения в России?

— Да, возникает. По мнению Минфина, в такой ситуации местом реализации товаров признается Россия, поскольку в начале отгрузки (транспортировки) они находились в России. При этом их отгрузка является ЕАЭС-экспортом и облагается НДС по ставке 0% при условии подачи в ИФНС подтверждающих документов (п. 1 ст. 147 НК РФ; Письма Минфина от 04.12.2023 № 03-07-13/1/116592, от 18.12.2015 № 03-07-13/1/74489).

Обязанность ЕАЭС-покупателя уплатить ввозной НДС и оформить заявление о ввозе (пп. 13.4, 19, 20 Протокола о косвенных налогах) лучше включить в контракт. Ведь если он этого не сделает, решив, например, что приобрел товары на внутреннем рынке своей страны, вы не сможете подтвердить ставку 0%. И реализацию товаров придется облагать по ставке 10% или 20%.

Реализация товаров ЕАЭС-контрагенту без их доставки за пределы России

Реализуем товары на территории России казахстанскому покупателю на условиях самовывоза. Применяется ли ставка НДС 0% в этом случае?

— Это зависит от дальнейшей судьбы реализованных вами товаров.

Ставка НДС, применяемая российским продавцом при продаже товаров покупателю из ЕАЭС на условиях самовывоза, зависит от того, вывез ли покупатель эти товары в свою страну и передал ли он продавцу определенные документы

Ставка НДС, применяемая российским продавцом при продаже товаров покупателю из ЕАЭС на условиях самовывоза, зависит от того, вывез ли покупатель эти товары в свою страну и передал ли он продавцу определенные документы

Для применения нулевой ставки необходим факт экспорта, то есть вывоза товаров на территорию другой страны ЕАЭС. Поэтому, если казахстанский покупатель не будет вывозить товары, а, например, реализует их в России, экспорта товаров не будет. И права на применение ставки 0% у вас не возникнет (пп. 2, 3 Протокола о косвенных налогах; Письма Минфина от 26.05.2021 № 03-07-13/1/40516, от 04.02.2016 № 03-07-13/1/5744).

Если же покупатель самостоятельно вывезет товары на территорию Казахстана, то есть все же будет иметь место экспорт товаров между странами ЕАЭС, российский продавец вправе применить ставку 0%. Но при условии получения от покупателя (подп. 3, 4 п. 4 Протокола о косвенных налогах; Письмо Минфина от 15.03.2017 № 03-07-13/1/14652):

заявления о ввозе товаров и уплате косвенных налогов, оформленного им при ввозе товаров в свою страну ЕАЭС;

копий товарно-транспортных накладных, подтверждающих вывоз товаров из России в другую страну ЕАЭС, например CMR-накладной. Напомним, что документы, подтверждающие вывоз, можно не подавать в ИФНС вместе с НДС-декларацией, если подали электронный перечень заявлений о ввозе. Однако у вас могут их выборочно истребовать в ходе камеральной проверки (подп. 4 п. 4 Протокола о косвенных налогах; п. 1.3 ст. 165 НК РФ; Письма Минфина от 27.01.2022 № 03-07-08/5275, от 03.02.2020 № 03-07-08/6326).

Реализация товаров ЕАЭС-филиалу (представительству) другой российской организации

Реализуем товары филиалу российской организации в Беларуси. По какой ставке НДС будет облагаться эта реализация?

— В этом случае применяется экспортная ставка НДС 0%. Минфин исходит из того, что филиалы (представительства) российских организаций в странах ЕАЭС для целей НДС являются налогоплательщиками этих стран. И реализация товаров одной российской организацией такому филиалу (представительству) другой российской организации является ЕАЭС-экспортом, который облагается по ставке 0%. Порядок ее документального подтверждения будет таким же, как и в общем случае, то есть от филиала (представительства) нужно получить заявление о ввозе (Письма Минфина от 06.12.2017 № 03-07-13/1/81138, от 27.11.2017 № 03-07-13/1/78201).

Продажа товаров через обособленное подразделение в стране ЕАЭС

Передаем товары своему белорусскому филиалу для их реализации на территории Беларуси. Имеем ли мы право на применение ставки НДС 0%?

— Да, при реализации товаров через ЕАЭС-филиал российский продавец имеет право на нулевую экспортную ставку НДС.

При этом сама по себе передача товаров организацией своему структурному подразделению в другой стране ЕАЭС объекта налогообложения НДС не образует. Ведь в этот момент не происходит их реализации. Кроме того, филиалу не нужно уплачивать НДС при ввозе в страну его регистрации товаров, полученных от головной организации (подп. 3 п. 6 ст. 72 Договора о ЕАЭС; Письмо Минфина от 04.02.2021 № 03-07-08/7028).

А вот дальнейшая продажа товаров ЕАЭС-покупателям признается ЕАЭС-экспортом и облагается российским НДС по ставке 0%. При условии, что ЕАЭС-покупатель уплатит ввозной НДС и оформит заявление о ввозе товаров (п. 13.4 Протокола о косвенных налогах; Письма Минфина от 30.01.2019 № 03-07-13/1/5301, от 24.05.2018 № 03-07-13/1/34967). И лучше эти его обязанности включить в контракт.

Экспорт товаров в страны ЕАЭС через посредника

Реализуем товары в Армению через российского комиссионера, действующего в наших интересах. Применяется ли ставка НДС 0%?

— Да, применяется на общих условиях. Каких-либо особенностей НДС-обложения ЕАЭС-экспорта товаров через посредника не предусмотрено. Поэтому комитент (принципал, доверитель) применяет экспортную нулевую ставку в общем порядке (Письмо ФНС от 19.12.2016 № СД-4-3/24311@). То обстоятельство, что товары реализованы вами через посредника, должно найти отражение в разделе 3 заявления о ввозе, оформленного вашим ЕАЭС-покупателем. В нем должны быть указаны сведения о сторонах договора комиссии и его реквизиты. Поручите комиссионеру включить эту информацию в контракт между ним и ЕАЭС-покупателем (п. 4 Правил (приложение № 2 к Протоколу от 11.12.2009); Письмо Минфина от 23.11.2010 № 03-07-08/324).

Экспорт товаров, реализация которых не облагается НДС в России

Реализуем в Киргизию товары, реализация которых не облагается в России в соответствии с Налоговым кодексом РФ. Нужно ли нам подтверждать экспортную ставку 0%?

— Да, нужно. Ставка НДС 0% при экспорте в страны ЕАЭС установлена положениями Договора о ЕАЭС, которые имеют приоритет над нормами Налогового кодекса РФ. Поэтому, даже если реализация товаров в России не облагается НДС, их экспорт в страны ЕАЭС облагается по ставке 0%. И правомерность ее применения нужно подтверждать в общем порядке (п. 1 ст. 7 НК РФ; Письмо Минфина от 20.09.2021 № 03-07-13/1/76053).

Реализация товаров физлицам — гражданам ЕАЭС, в том числе ИП

Реализуем товары физлицам — гражданам ЕАЭС, приобретающим их как в личных, так и в предпринимательских целях. Товары перемещаются с территории России на территорию стран ЕАЭС. Вправе ли мы применять ставку НДС 0%?

— Если покупатели товаров — физлица, приобретающие их не в целях предпринимательской деятельности, а для личного, семейного, домашнего или иного использования, продавец не имеет права на нулевую ставку. Дело в том, что такие физлица не платят ввозной НДС в своем государстве и не подают заявление о ввозе. Поэтому российский продавец не сможет подтвердить право на применение нулевой ставки и реализацию товаров придется облагать НДС по ставке 10% или 20% (подп. 2 п. 6 ст. 72 Договора о ЕАЭС; Письмо Минфина от 16.08.2021 № 03-07-13/1/65849).

Если же ваш покупатель — ИП, зарегистрированный в стране ЕАЭС, то поставка должна облагаться НДС в общем порядке — так же, как если бы покупателем товаров была ЕАЭС-организация. И российский продавец сможет подтвердить право на применение ставки НДС 0% при наличии в том числе заявления о ввозе, оформленного ИП из страны ЕАЭС (Письмо Минфина от 26.10.2015 № 03-07-13/1/61251). ■

КАТАЕВА Наталья Николаевна, ведущий эксперт

Заменит ли бумажный документ составленную с ошибками электронную первичку

При купле-продаже товаров первичный документ организации (ИП) могут составлять как в бумажном виде, так и в форме электронного документа, подписанного электронной подписью (ч. 5 ст. 9 Закона от 06.12.2011 № 402-ФЗ). Электронные документы приравнивают к бумажным, если они оформлены в соответствии с требованиями законодательства (ст. 6 Закона от 06.04.2011 № 63-ФЗ). Порядок документооборота стороны сделки определяют в договоре.

Случается так, что, несмотря на договоренность обмениваться документами через ЭДО, поставщик товаров выставляет покупателю документы не только в электронном, но и в бумажном виде. При этом в электронном документе он допускает ошибки или вовсе его не подписывает. Могут ли стороны сделки отразить хозяйственную операцию в учете на основании таких документов?

Если бумажный документ составлен без ошибок и имеет все необходимые реквизиты, на его основании покупатель вправе отразить хозяйственную операцию по покупке товаров и в дальнейшем учесть их стоимость в расходах (ст. 9 Закона от 06.12.2011 № 402-ФЗ; п. 1 ст. 252 НК РФ). То, что стороны договорились оформлять сделку электронной накладной/УПД, а в электронном документе допущена ошибка (или отсутствуют подписи), значения не имеет. Передачу товара от поставщика к покупателю в таком случае подтвердит бумажная накладная/УПД, а дублировать первичку на бумаге и электронно необязательно.

Что касается поставщика, то он должен отразить доход на основании бумажной первички, даже если электронный документ составлен с ошибками и не подписан ответственными лицами (п. 12 ПБУ 9/99; Письмо Минфина от 17.09.2020 № 03-03-06/1/81752). Поскольку обязанность поставщика передать товар покупателю считается исполненной, когда он вручил товар покупателю, перевозчику или транспортной компании (если иное не предусмотрено договором) (п. 2 ст. 458 ГК РФ). А это подтверждает бумажная накладная/УПД. ■

ДАВАЙТЕ РАЗБЕРЕМСЯ
КАЛИНЧЕНКО Екатерина Олеговна, ведущий эксперт
Сообщать в СФР сведения о заработке работника для расчета пособий работодатель теперь не обязан. Из Закона № 255-ФЗ эту норму убрали еще с 2023 г., а с 2024 г. поправили и Правила получения СФР сведений для назначения и выплаты соцпособий. Назначать выплаты как сам СФР, так и работодатель должны исходя из данных Фонда о заработке сотрудника. Только вот они не всегда актуальны.

Заработок для расчета пособий: проблемные вопросы

Нужно ли корректировать предзаполненный заработок?

В начале 2024 г. перед всеми работодателями встал вопрос: надо ли исправлять указанные в запросе СФР суммы заработка, если по данным работодателя сотрудник за расчетный период заработал больше? Ведь пока работодатели не подали РСВ за год, а налоговая не передала сведения этих отчетов в СФР, у Фонда просто не было данных о заработке за IV квартал 2023 г. А иногда запросы по январским больничным приходили и без заработка за III квартал 2023 г.

Если опираться на законодательные нормы, то ответ на этот вопрос однозначен — нет, не нужно. Для назначения пособий СФР использует данные о заработке из состава сведений персонифицированного учета (п. 13 Правил, утв. Постановлением Правительства от 23.11.2021 № 2010). И пособие за первые 3 дня нетрудоспособности работодателю также надо рассчитывать по данным о заработке, полученным из СФР (ч. 4 ст. 14.1 Закона от 29.12.2006 № 255-ФЗ (далее — Закон № 255-ФЗ)). Иные варианты просто не предусмотрены.

А проблема с неполнотой сведений СФР о заработке решается последующим пересчетом. Только вот четкие сроки проведения пересчета нигде не закреплены. И практика показала, что это дело совсем не быстрое.

Поскольку при расчете пособия по данным СФР сотрудник недополучил бы больничные, некоторые работодатели принимали ответственность за достоверность данных о заработке на себя. В ответе на запрос они указывали полные суммы заработка за расчетный период на основе данных своего учета, а также справок 182н и ответов СФР на запросы о заработке.

Годовая отчетность уже сдана. Работодатели начали получать предзаполненные данные о заработке с учетом выплат за весь 2023 г. А от специалистов СФР сейчас все чаще можно услышать разъяснения о том, что заработок нельзя исправлять, даже если программа позволяет это делать. И что такую возможность собираются убрать, если еще не убрали.

Корректировка заработка работодателем — плохая затея. Правильнее будет инициировать перерасчет пособия или же дождаться, когда такой перерасчет сделает сам СФР

Корректировка заработка работодателем — плохая затея. Правильнее будет инициировать перерасчет пособия или же дождаться, когда такой перерасчет сделает сам СФР

Мы также советуем вам не править заработок, указанный Фондом.

Прежде всего, это не предусмотрено законодательством. Если пособие будет назначено исходя из заработка, предоставленного СФР, то и ответственность за эти данные будет нести Фонд. И он сам пересчитает пособие (и сообщит о такой необходимости вам) в случае каких-то ошибок или получения новой информации о заработке из данных персонифицированного учета.

Кроме того, вы можете просто не обладать полной информацией о доходах работника, если он трудился у вас не весь расчетный период — 2022 и 2023 гг. — или же в течение этих лет работал не только у вас. Как в прошлом году разъяснял СФР, для расчета пособий возможно использовать данные о заработке из справок 182н, если они были получены от работников, принятых на работу ранее 2023 г. Причем это касалось и выданных в 2023 г. дубликатов справок 182н, оформленных до 31.12.2022. А вот сведения о доходах работников, принятых в 2023 г., СФР предлагал запрашивать в рамках СЭДО (сообщение 320) (Письмо СФР от 21.02.2023 № 19-20/26411; сайт Социального фонда).

Можно ли самостоятельно инициировать пересчет или надо ждать, когда это сделает СФР?

Сроки, в которые СФР должен пересчитать пособия в связи с отражением в системе персонифицированного учета данных о заработке работников за IV квартал 2023 г., не определены. Специалисты Фонда говорят, что пересчет будет сделан в течение II квартала 2024 г. Вместе с тем законодательство не запрещает работодателям самим инициировать такой пересчет. Так что будете вы ждать, пока СФР автоматически доначислит пособия вашим сотрудникам и предложит то же самое сделать вам с оплатой первых 3 дней нетрудоспособности, или же запустите процесс пересчета сами — решать вам.

Вариант 1. Инициация пересчета работодателем. Прежде всего вам нужно будет направить в СФР по СЭДО запрос о сумме заработка (сообщение 320). Попросите работника написать заявление на пересчет и согласие на направление запроса. Из ответа на запрос (сообщение 321) вы узнаете актуальную информацию о заработке, которая есть у СФР.

Если вы видите, что данные за 2023 г. уже полные, можно инициировать пересчет. Для этого вам надо будет направить по СЭДО сообщение 109 с признаком «перерасчет». В ответ вы получите новый запрос (сообщение 100).

Вариант 2. Пересчет пособия в автоматическом порядке. Пособие за дни нетрудоспособности, выплаченное напрямую СФР, рано или поздно Фонд пересчитает сам. О произведенном пересчете СФР сообщит вам и предложит сделать перерасчет пособия за первые 3 дня нетрудоспособности. Запросите в Фонде актуальные сведения о заработке (сообщение 320).

Если при расчете пособия вам необходимо было использовать заработок только по вашей организации и вы сразу учли данные о зарплате за весь 2023 г., то данные ответа СФР на запрос вам понадобятся, просто чтобы убедиться, что пересчет не требуется. Это возможно, скажем, если вы были единственным работодателем как на момент начала нетрудоспособности, так и в расчетном периоде. Или если работодателей было несколько, но в проактивном запросе был указан метод назначения пособия — по нескольким работодателям (тогда каждый использует только свой заработок).

Если же пособие за первые 3 дня болезни вам нужно было начислить с учетом заработка за расчетный период и от других работодателей — уже бывших к моменту начала болезни или действующих (при методе назначения по одному страхователю), то перерасчет придется сделать. Если изначально при расчете пособия выплаты, полученные от других работодателей за расчетный период, не были учтены в полном объеме.

Как узнать заработок в случае замены лет?

Годы (год) расчетного периода, когда работница была в отпуске по беременности и родам или в отпуске по уходу за ребенком, могут быть заменены. Принципы замены лет остались прежними. Во-первых, годы расчетного периода меняют только при условии, что это приведет к увеличению пособия. А во-вторых, замена возможна не на любые годы, а лишь на те, что непосредственно предшествуют году, в котором сотрудница находилась в декрете или детском отпуске (ч. 1 ст. 14 Закона № 255-ФЗ; Письмо ФСС от 30.11.2015 № 02-09-11/15-23247).

Если работница просит поменять годы расчетного периода в связи с тем, что она находилась в детском отпуске, важно, чтобы средний заработок вследствие этой замены точно увеличился

Если работница просит поменять годы расчетного периода в связи с тем, что она находилась в детском отпуске, важно, чтобы средний заработок вследствие этой замены точно увеличился

Если речь идет о работнице, которая была в декретном и/или детском отпуске еще до трудоустройства к вам, то, полагаем, периоды ее нахождения в этих отпусках должны быть подтверждены справкой от предыдущего работодателя. Иначе как вы поймете, что основания для замены лет действительно есть. Это может быть ранее выданная справка 182н (ее дубликат) или справка произвольной формы. Напомним, что если сотрудница не была в детском отпуске, а просто нигде не работала в каком-либо году расчетного периода, то этот год заменить нельзя: тот факт, что ребенку еще не было 3 лет, основанием для замены лет не является.

Для замены лет расчетного периода сотрудница должна написать заявление. Даже при наличии справки 182н рекомендуем вам сделать запрос в СФР о заработке за годы расчетного периода и возможные годы для замены. На основании этих данных посчитайте, при какой комбинации лет пособие окажется наибольшим. И попросите работницу указать именно их в заявлении на замену лет.

Специалисты СФР обращают внимание на то, что они могут предоставить данные о заработке только начиная с 2018 г. Если на замену выбран 2017 г. и более ранний, то сведения о среднем заработке нужно будет взять из данных учета работодателя или из выданной ранее справки 182н. И эти значения надо будет указать в ответе на запрос.

Изначально в запросе сведений для назначения пособия в качестве расчетного периода будут указаны 2 календарных года, которые предшествуют году наступления страхового случая. И заработок будет указан именно за эти годы. Поэтому на основании заявления сотрудницы о замене лет вам надо будет в ответе на запрос (сообщение 101) изменить годы расчетного периода на те, что указаны в заявлении.

После этого изначальный проактивный процесс будет закрыт. Но вы получите из СФР новый запрос сведений, где будут указаны годы, выбранные на замену, и соответствующий им заработок. И уже в ответ на этот новый запрос вам нужно будет отправить в СФР данные, необходимые для назначения выплаты.

Заявление о замене лет может быть подано и после выплаты пособия. В таком случае необходимо будет сделать перерасчет. Пересчитаны могут быть выплаты не более чем за 3 года, предшествующие дню обращения работника с заявлением. Инициировать перерасчет надо в срок не позднее 5 рабочих дней со дня получения заявления (ч. 1 ст. 14 Закона № 255-ФЗ; п. 14 Правил, утв. Постановлением Правительства от 23.11.2021 № 2010). Сейчас заявление подается в произвольной форме. Но СФР разработал проект приказа, который утвердит унифицированную форму заявления (ID проекта 01/02/03-24/00146702). Предполагается, что в бланке будут поля, где сотрудница сможет выбрать пересчет какого-то конкретного пособия или же пересчет пособий по всем страховым случаям указанного года.

* * *

Вопросы о заработке чаще всего возникают в отношении сотрудников, у которых несколько мест работы. Эти ситуации — тема для отдельной статьи. Но сейчас мы хотим еще раз напомнить, что если вы подтвердили выплату пособия по вашей компании, отвечая на запрос СФР, где был указан метод назначения больничных — по одному работодателю, то и пособие за первые 3 дня болезни вам надо считать также исходя из заработка по всем работодателям. При этом другие работодатели вашего сотрудника пособие за первые 3 дня не платят. И в случае изменения в системе персонифицированного учета данных о заработке расчетного периода, выплаченном другими работодателями, пересчет пособия за первые 3 дня также ваша забота. ■

КАЛИНЧЕНКО Екатерина Олеговна, ведущий эксперт

Инструкция от СФР: что делать, если запрос по больничному не приходит

Проактивный механизм назначения больничных предполагает, что при закрытии ЭЛН работодателю приходит из СФР запрос, в ответ на который в Фонд нужно направить сведения, необходимые для назначения пособия. Но как быть, если сотрудник вышел на работу, ЭЛН закрыт, а запроса так и нет?

Специалисты СФР разъясняют, что в этом случае работодатель может сам инициировать проактивный процесс назначения больничных, направив по СЭДО сообщение 109 «Информация о жизненных событиях» (сайт Социального фонда).

А чтобы разобраться с причиной неполучения запроса, нужно, во-первых, проверить корректность поданных в отношении работника сведений о кадровых мероприятиях. А во-вторых, удостовериться, что в отношении него по СЭДО были представлены сведения о застрахованном лице и вы получили от СФР ответ об их успешном принятии (сообщение 87).

Также в СФР отмечают, что при возникновении проблем с получением запросов при помощи используемого программного обеспечения работодатель может воспользоваться сервисом «Личный кабинет страхователя». Здесь можно, в частности, отслеживать запросы СФР и формировать ответ на них. Для входа в личный кабинет страхователя используются логин и пароль для Единого портала госуслуг. ■

ШПАРГАЛКА
КОКУРИНА Мирослава Александровна, ведущий эксперт
Работодатели обязаны сообщать в государственную службу занятости о действиях и событиях, влияющих на положение на рынке труда в РФ. Для такого оповещения законодательством установлены специальные способы, набор сведений и сроки. Вот о чем спрашивают читатели.

Электронное информирование службы занятости

В каком виде нужно подавать информацию в службу занятости?

Исключительно в электронном формате путем размещения информации на единой цифровой платформе «Работа России» (ч. 2 ст. 53 Закона от 12.12.2023 № 565-ФЗ (далее — Закон № 565-ФЗ)). Возможно появление иных информационных ресурсов, на которых Правительство РФ разрешит размещение такой информации в утвержденном им порядке.

Информацию надо направлять в службу занятости по месту нахождения работодателя?

Не всегда. Есть сведения для органов занятости, которые подаются по месту нахождения работодателя, а есть сведения, которые подаются в регионе, где трудится работник. Куда направлять — указано в самой форме отчета.

Такое разделение актуально в связи с расширением применения дистанционной работы. Ведь удаленщики могут проживать и трудиться в регионах, отличных от региона места нахождения работодателя. И в таких случаях некоторые отчеты надо будет подавать по месту жительства работника. Это, например, касается временной приостановки работы (простоя) или введения неполного рабочего времени. И это вполне логично. Ведь о простаивающем сотруднике желательно знать в регионе, где он живет и трудится. Возможно, там его смогут временно трудоустроить к другому работодателю.

Список необходимых сведений от работодателя для службы занятости в законе закрытый?

Нет. Список сведений сейчас сделали открытым за счет «иных действий и событий, которые влияют на рынок труда» (п. 8 ч. 1 ст. 53 Закона № 565-ФЗ). Такие события, порядок и сроки информирования о них установит Правительство РФ. Пока не ясно, что войдет в правительственный перечень.

Сразу снимем вопрос по поводу отчета об отпусках без сохранения зарплаты (приложение № 5 к Приказу Минтруда от 26.01.2022 № 24 (далее — Приказ № 24)). Дело в том, что форму такого отчета установили, но сама обязанность его сдачи и сроки представления ни ранее действовавшим, ни нынешним Законом о занятости предусмотрены не были. Ситуацию прояснили в Роструде.

Отчет в службу занятости об отпусках без сохранения зарплаты

ШКЛОВЕЦ Иван Иванович ШКЛОВЕЦ Иван Иванович
Заместитель руководителя Федеральной службы по труду и занятости

— Законом № 565-ФЗ прямо не предусмотрена обязанность работодателя представлять в службу занятости информацию об отпусках без сохранения зарплаты. Вместе с тем установлено, что работодатели информируют службу занятости «об иных действиях и событиях, влияющих на положение на рынке труда в РФ, в случаях, порядке и сроки, которые установлены Правительством РФ» (п. 8 ч. 1 ст. 53 Закона № 565-ФЗ).

По ТК РФ отпуска без сохранения заработной платы предоставляются работникам по семейным обстоятельствам и другим уважительным причинам. Такие отпуска не даются по инициативе работодателя и не влияют на состояние рынка труда (ст. 128 ТК РФ). При возникновении в организации ситуации, которая может иметь негативные последствия для ее деятельности или повлечь массовое высвобождение работников, работодателям следует использовать иные меры, предусмотренные законом (введение режимов простоя или неполного рабочего времени).

Таким образом, в настоящее время действующее законодательство не содержит обязательного требования для работодателей подавать в государственную службу занятости информацию о предоставлении работникам отпусков без сохранения заработной платы.

Какие сведения и в какие сроки работодатель должен направлять в свой регион?

В регионе по месту нахождения компании и ИП сдают (п. 11 приложения № 6, п. 12 приложения № 7 к Приказу № 24):

сведения об имеющихся у них вакансиях — в течение 5 рабочих дней со дня появления свободного рабочего места или его исчезновения, если, к примеру, на это место взяли человека или изменили штатное расписание, исключив вакантную штатную единицу. Заполните предлагаемые на электронной платформе поля, описывающие вашу вакансию (наименование вакансии, размер оплаты труда, режим работы, должностные обязанности) (Письмо Минтруда от 09.03.2022 № 16-5/10/В-2811). Напомним, что информировать службу занятости не нужно, если рабочее место пустует временно, допустим, в связи с отпуском по уходу за ребенком или временным переводом на другую работу;

информацию о наличии созданных или выделенных рабочих мест для трудоустройства инвалидов по квоте — ежемесячно до 10-го числа месяца, следующего за отчетным (приложение № 7 к Приказу № 24). Напомним, что информацию о выделенных рабочих местах для инвалидов вы обязаны подавать, если у вас в компании трудится 35 и более человек. Причем пока размер квоты разный в зависимости от численности персонала. Так, если у вас 35—100 человек, то региональное законодательство может устанавливать квоту не более 3% от среднесписочной численности работников. Свыше 100 человек — квота для приема на работу инвалидов может быть 2—4% от среднесписочной численности работников (п. 1 ст. 13.2 Закона от 19.04.1991 № 1032-1). А вот с 01.09.2024 квота 2—4% станет общей для всех работодателей, у которых численность работников превышает 35 человек, то есть 36 и более (ч. 1 ст. 38, ч. 2 ст. 69 Закона № 565-ФЗ);

отчет о применении в отношении работодателя процедур о несостоятельности (банкротстве) — в течение 3 рабочих дней после введения какой-либо процедуры в процессе банкротства (приложение № 6 к Приказу № 24; ч. 5 ст. 53 Закона № 565-ФЗ).

Что и когда направлять в службу занятости в регион, где трудится работник?

В регион по месту работы своих сотрудников направляйте информацию (п. 13 приложений № 1, № 2, № 3, № 4 к Приказу № 24):

о введении (изменении, отмене) режима простоя, неполного рабочего дня или неполной рабочей недели, об организации дистанционной работы — в течение 3 рабочих дней после принятия решения о проведении какого-либо из таких мероприятий (приложения № 2—4 к Приказу № 24). Имейте в виду следующее. Во-первых, при установлении режима неполного рабочего времени по соглашению между работником и работодателем на основании ст. 93 ТК РФ уведомлять службу занятости не нужно. Сообщение требуется, только если перевести сотрудников на неполный день или неполную неделю пришлось из-за угрозы массового увольнения (ч. 5 ст. 74 ТК РФ; ч. 5 ст. 53 Закона № 565-ФЗ; Письмо Минтруда от 06.03.2024 № 16-3/ООГ-373).

Во-вторых, оповещать службу занятости необходимо даже в случае временного перевода на дистанционную (удаленную) работу по инициативе работодателя, но только тогда, когда перевод понадобился по исключительным причинам. В частности, в связи со стихийными бедствиями, авариями, катастрофами, эпидемией или иными случаями, ставящими под угрозу жизнь или нормальные жизненные условия населения (п. 4 ч. 1 ст. 53 Закона № 565-ФЗ; ст. 312.9 ТК РФ; п. 1 Рекомендаций, утв. приложением № 13 к Приказу № 24). Если вы по договоренности с работником отпустили его трудиться вне офиса, то службу занятости оповещать не надо;

о принятии решения о ликвидации организации или прекращении деятельности работодателя-ИП, сокращении численности или штата работников и о возможном расторжении трудовых договоров, если это не приведет к массовому увольнению. Организации должны уведомлять об этом не позднее чем за 2 месяца, а работодатель-ИП — не позднее чем за 2 недели до начала ликвидации или сокращения (пп. 1, 2 ч. 1, ч. 4 ст. 53 Закона № 565-ФЗ; приложение № 1 к Приказу № 24);

об изменении или отмене решений о ликвидации, сокращении численности или штата — в течение 3 рабочих дней после принятия соответствующего решения (ч. 4, 9 ст. 53 Закона № 565-ФЗ). Предположим, после того, как вы объявили о сокращении 15 человек и подали об этом сведения в службу занятости, ситуация изменилась и вы решили сократить всего 5 человек. Для информирования об этом заполните ту же самую форму отчета из приложения № 1 к Приказу № 24, только в строке 18 укажите 5 человек, скорректируйте показатели в строках 18.1—18.6, а в строку 19 можете вписать реквизиты приказа, которым сокращаете 5 человек вместо 15;

о массовом высвобождении работников при сокращении численности или штата. Напомним, массовость — это, к примеру, увольнение 50—199 человек в течение 30 календарных дней (подп. «б» п. 1 Положения, утв. Постановлением Правительства от 05.02.1993 № 99). При массовом высвобождении персонала надо подать:

— за 3 месяца до увольнения — отчеты по формам из приложения № 1 к Приказу № 24 и из приложения № 1 к Положению;

— за 2 месяца до увольнения — форму «Сведения о высвобождаемых работниках» из приложения № 2 к Положению.

Как заполнить отчет в связи с объявлением простоя при наличии дистанционщиков?

В отчете о введении простоя (как и в других формах, подаваемых «по месту фактического осуществления трудовой деятельности работниками») необходимо указывать:

списочную численность работников отчитывающейся организации в регионе на дату представления отчета. Если отчитывается филиал, представительство или обособленное подразделение, то укажите списочную численность их работников в регионе, в который подается отчет;

численность работников, которые будут простаивать (всего чел.), в регионе по месту их трудовой деятельности.

Таким образом, если у вас нет филиалов, то в отчете укажите число дистанционных работников в простое и направьте этот отчет в регион, где они фактически находятся.

Предположим, трех из восьми дистанционщиков в Хабаровске подмосковный работодатель отправляет в простой. Тогда в приложении № 3 к Приказу № 24, направляемом в службу занятости Хабаровска, впишите:

в строке 9 — «8»;

в строке 17 — «3».

При наличии филиалов, уполномоченных заключать с работниками трудовые договоры, у вас будет количество отчетов по числу филиалов, в которых будет введен простой. Допустим, головная компания находится в Санкт-Петербурге (численность 130 человек), а ее филиалы в Оренбурге (34 человека) и в Ставрополе (45 человек). В простой отправлено 10 питерских сотрудников, 15 оренбургских и 15 ставропольских. В службу занятости надо направить три отчета по форме из приложения № 3 к Приказу № 24:

головная компания направляет в службу занятости Санкт-Петербурга, указав в строке 9 — 130 человек, в строке 17 — 10 человек;

оренбургский филиал — в службу занятости г. Оренбурга, указав в строке 9 — 34 человека, в строке 17 — 15 человек;

ставропольский филиал — в службу занятости г. Ставрополя, указав в строке 9 — 45 человек, в строке 17 — 15 человек.

Есть ли ответственность за неподачу отчетов в службу занятости?

За непредставление или несвоевременное представление в службу занятости предусмотренных законом сведений могут оштрафовать (ст. 19.7, ч. 2 ст. 4.1.2 КоАП РФ):

должностных лиц и ИП — на сумму от 300 до 500 руб.;

малые и микроорганизации — от 1 500 до 2 500 руб.;

остальные компании — от 3 000 до 5 000 руб.

* * *

Кстати, нужно ли подавать нулевые отчеты, если у работодателя нет никаких из упоминаемых в Законе событий, требующих оповещения службы занятости? Не нужно (ч. 8 ст. 53 Закона № 565-ФЗ). Предположим, если у вас нет вакансий, то информировать об их отсутствии службу занятости не надо. Сообщите только тогда, когда какое-либо рабочее место у вас освободится в связи с увольнением сотрудника. ■

СПРАШИВАЛИ — ОТВЕЧАЕМ
КАПАНИНА Юлия Викторовна, старший эксперт по бухгалтерскому учету и налогообложению
В каких ситуациях нужно применять ККТ и как заполнить кассовый чек? Знание правильных ответов на эти вопросы, а также их практическое использование — 100%-я гарантия защиты от штрафа. Из статьи вы узнаете об оформлении «отгрузочных» чеков продавца, если товар продается через маркетплейсы, и «агентских» чеков, если принципал — иностранец или самозанятый. Разберем несколько ситуаций в отношении нужности применения кассы.

Делимся ответами на 9 «кассовых» вопросов

Нужно ли пробивать чеки, когда участники конкурса оплачивают свое участие

Некоммерческое партнерство организовало конкурс среди молодежи. Участники — школы, колледжи и т. д. Есть участники-физлица, которые оплачивают свое участие (в основном за проживание) сами за себя. Нужно ли пробивать кассовые чеки в таких случаях?

— По Закону № 54-ФЗ при любых расчетах (и при безналичных через банк) с физлицами все организации, в том числе и некоммерческие, обязаны применять ККТ. К расчетам для целей применения ККТ относят, в частности, прием (получение) денег за товары, работы, услуги (ст. 1.1, п. 1 ст. 1.2 Закона от 22.05.2003 № 54-ФЗ (далее — Закон № 54-ФЗ)).

При этом получение средств в виде вступительных, членских или целевых взносов на ведение уставной некоммерческой деятельности НКО не является расчетом за реализуемые товары, выполняемые работы, оказываемые услуги и не требует применения ККТ (Письмо Минфина от 24.11.2021 № 30-01-15/94881).

Таким образом, если конкурс организован в рамках уставной деятельности вашей НКО и поступившие деньги от участников являются взносом за участие в этом конкурсе, то это — целевое финансирование (а не расчеты за оказанные услуги) и ККТ применять не нужно.

Если деньги поступают на расчетный счет от физлиц за услуги, в частности за проживание, то в этом случае следует использовать кассу. Даже если НКО сама не оказывает услуги по проживанию, а лишь выступает в качестве агента, то чек все равно нужен.

Можно ли ИП на ПСН не использовать ККТ при оказании услуг образования

ИП на ПСН оказывает услуги в сфере дополнительного образования детей и на основании п. 2.1 ст. 2 Закона № 54-ФЗ может не применять ККТ при условии выдачи покупателю документа о расчете. Расчеты за услуги происходят по безналу. Можно ли не применять онлайн-кассу, в какой срок и каким образом направлять покупателю квитанцию об оплате?

— Действительно, ИП на патенте, которые оказывают услуги в сфере дополнительного образования детей и взрослых, могут работать в рамках этого вида деятельности без ККТ (п. 2.1 ст. 2 Закона № 54-ФЗ; подп. 15 п. 2 ст. 346.43 НК РФ). При этом условием неприменения ККТ является выдача (направление) клиенту документа с обязательными реквизитами, который подтверждает факт расчета (п. 2.1 ст. 2, п. 1 ст. 4.7 Закона № 54-ФЗ).

Когда оказываются дополнительные образовательные услуги для детей, главное для ИП на ПСН — выдать/направить плательщику документ с обязательными реквизитами, подтверждающий факт расчета. ККТ можно не применять

Когда оказываются дополнительные образовательные услуги для детей, главное для ИП на ПСН — выдать/направить плательщику документ с обязательными реквизитами, подтверждающий факт расчета. ККТ можно не применять

Способ расчета ИП с клиентом, который подпадает под «льготу», в Законе о ККТ не установлен. То есть освобождение от ККТ действует вне зависимости от того, как клиенты платят ИП: наличными или по безналу на банковский счет. Таким образом, для неприменения кассы в вашем случае достаточно выполнить условие о направлении покупателю документа о расчете.

В Законе № 54-ФЗ также нет особых оговорок о способе передачи квитанции об оплате. Если нет возможности передать документ о расчете лично покупателю, то его можно отправить на предоставленный им адрес электронной почты или абонентский номер (такой способ предусмотрен для передачи электронных кассовых чеков в п. 5 ст. 1.2 Закона № 54-ФЗ). Опять-таки нет и специально установленного срока для направления ИП на ПСН расчетного документа. Лучше придерживаться сроков выдачи кассового чека:

при дистанционных безналичных расчетах, включая оплату через онлайн-банк (кроме расчетов на интернет-сайте), — это ближайший рабочий день, следующий за днем поступления денег на расчетный счет;

при расчетах на интернет-сайте — это момент подтверждения исполнения распоряжения о переводе денег. Если продавец на ПСН не получает от банка такую информацию в онлайн-режиме, то ему остается ориентироваться на дату получения денег.

Какие реквизиты должен содержать чек на передачу товара

ИП продает товар на маркетплейсе. Когда покупатель заказывает товар, он сразу оплачивает его, и маркетплейс выбивает чек. Но если товар заказали с доставкой курьером, то чек еще выбивает ИП и отдает его покупателю вместе с товаром. Как правильно ИП оформить свой чек: какие теги там должны быть, чтобы налоговой было понятно, что ИП не получает деньги от покупателя, а просто передает товар?

— В рассматриваемой ситуации товар через маркетплейс продается на условиях полной предоплаты, когда товар передается покупателю позже его оплаты. При передаче товара покупателю, в отношении которого маркетплейс ранее пробил «предоплатный» чек, ИП в своем «отгрузочном» чеке нужно указать (таблицы 4, 5, 24, 25, 62, 63, 100, 101 приложения № 2 к Приказу ФНС от 14.09.2020 № ЕД-7-20/662@ (далее — приложение № 2); Письмо ФНС от 06.09.2023 № АБ-4-20/11334@):

признак способа расчета (тег 1214) — «4» или «ПОЛНЫЙ РАСЧЕТ»;

признак предмета расчета (тег 1212) — «1» или «ТОВАР»;

наименование товара и количество;

оплаченную авансом сумму покупки в реквизите «сумма по чеку (БСО) предоплатой (зачетом аванса и (или) предыдущих платежей)» (тег 1215).

Как получить оплату долга, если сумма ждет на почте до востребования

Должник-физлицо по решению суда оплатил долг за товар на почте до востребования. Предоставил скан документов (чек оплаты) и информировал наше предприятие о том, что долг ждет нас на почте. Надо ли нам пробивать чек при получении этих денег? Как правильно оприходовать эти деньги?

— По Закону № 54-ФЗ организации должны применять ККТ при любых расчетах с физлицами. К расчетам для целей применения ККТ относятся, в частности, прием (получение) денег за товары, работы, услуги (ст. 1.1, п. 1 ст. 1.2 Закона № 54-ФЗ). Денежный перевод почтой до востребования является одним из способов передачи денег.

Почтовый перевод денежных средств — это услуга Почты России по приему, обработке, перевозке (передаче), доставке (вручению) денег с использованием сетей почтовой связи. Пользователь услуг почтовой связи обязан оплатить оказанные ему услуги (статьи 2, 16 Закона от 17.07.1999 № 176-ФЗ). В то же время наряду с оказанием услуг почтового перевода Почта России является платежным агентом по приему платежей физлиц. При этом платежный агент при приеме платежей обязан использовать ККТ (п. 12 ст. 4 Закона от 03.06.2009 № 103-ФЗ). В этом случае дополнительно применять ККТ продавцу товаров (работ, услуг) при получении этих денег не нужно (Письма Минфина от 22.10.2020 № 03-01-15/92161, от 02.08.2019 № 03-01-15/58463, от 18.09.2019 № 03-01-15/71889).

Поэтому посмотрите чек оплаты, который прислал вам должник. Если это чек об оказании услуг почтового перевода денежных средств, то вам нужно пробить свой чек на получение денег в оплату товара. Если из чека Почты России следует, что это расчеты за товар, то вам применять ККТ необязательно.

Полученные на почте деньги — это наличная выручка за товар. Никаких законодательно установленных правил для оприходования наличных денег, полученных от покупателя посредством почтового перевода, нет. Полагаем, что поступить нужно так:

если вы будете пробивать свой чек, то полученные на почте наличные сначала внесите в операционную кассу и пробейте чек, затем после закрытия смены на ККТ кассир-операционист сдаст наличную выручку за смену в кассу организации;

если чек вы пробивать не будете, то полученные на почте наличные надо сразу внести в кассу организации.

При поступлении в кассу организации наличных оформите приходный кассовый ордер (п. 5 Указания ЦБ от 11.03.2014 № 3210-У). На его основании внесите приходные записи в кассовую книгу (п. 4.6 Указания ЦБ от 11.03.2014 № 3210-У).

Может ли агент пробить чек на полный расчет, если услуга будет оказана позднее

Компания является агентом самозанятых специалистов, оказывающих консультационные услуги. Мы предоставляем платформу для поиска клиентов, заключаем сделки от имени специалистов и принимаем платежи от клиентов. Поскольку компания участвует в расчетах, то обязана выставить чеки. Корректно ли в чеке агента указывать признак способа расчета «ПОЛНЫЙ РАСЧЕТ» при приеме предоплаты от клиента? Услуга будет оказана самозанятым специалистом позднее. Кто должен пробить чек на полный расчет, если к самозанятым не применяется Закон № 54-ФЗ?

Применяет ли ваша организация (ИП) ККТ?

— В Законе о ККТ говорится, что кассу необходимо применять в момент расчета (ст. 1.1, п. 1 ст. 1.2 Закона № 54-ФЗ). При отражении отдельных реквизитов в чеке следует руководствоваться Приказом ФНС, в котором сказано: при получении предварительной оплаты в реквизите «признак способа расчета» (тег 1214) указывают «ПРЕДОПЛАТА 100%», «ПРЕДОПЛАТА» или «АВАНС», тогда как чек с признаком «ПОЛНЫЙ РАСЧЕТ» формируется при получении полной оплаты (в том числе с учетом аванса) в момент передачи предмета расчета (таблицы 5, 24, 62, 100 приложения № 2). То есть если дата оплаты не совпадает с датой оказания услуг, то тогда каждая из этих операций требует чека с соответствующим признаком способа расчета.

По мнению ФНС, если деньги от покупателей принимает агент, а выдает товары (выполняет работы, оказывает услуги) принципал, то ККТ применяют оба. И в таком случае агент не вправе формировать чек на «ПОЛНЫЙ РАСЧЕТ», поскольку он только принимает предоплату за товары (работы, услуги) от покупателя (Письмо ФНС от 02.05.2023 № ЗГ-3-20/6089@).

Учитывая сказанное, даже если продавцом услуг является самозанятый, ваша компания-агент не может выдавать чек на «ПОЛНЫЙ РАСЧЕТ» при получении предоплаты, поскольку услугу покупателям оказывает сам продавец.

Заметим также, что в Законе о ККТ нет требования о «парности» чеков, то есть при наличии чека на предоплату чека на «ПОЛНЫЙ РАСЧЕТ» с зачетом этой предоплаты может и не быть. Поскольку плательщики НПД кассу не применяют (п. 1 ст. 1.2, п. 2.2 ст. 2 Закона № 54-ФЗ; Письмо Минфина от 03.06.2020 № 03-01-15/47494).

Нужно ли пробивать чек при оплате через иностранного агента

АО заключило договор на экспорт с иностранным юрлицом, оплата отгруженного товара будет проходить через агента (агент — физическое лицо, нерезидент, платить будет в рублях). Нужно ли нам пробивать чек агенту?

— Полагаем, что необходимость применения ККТ будет зависеть от того, с кем у иностранного агента имеются договорные отношения. Поясним.

Минфин настаивает на использовании кассы в ситуации, когда товар за организацию-покупателя оплачивает физлицо со своего счета (Письма Минфина от 30.11.2018 № 03-01-15/86868, от 22.05.2018 № 03-01-15/34473). В то же время есть разъяснение ФНС о том, что если оплата от клиента поступает на счет платежного агрегатора — нерезидента РФ, то продавец не обязан применять ККТ, так как расчет покупателя происходит с самим агрегатором, а не с продавцом (Письмо ФНС от 17.08.2018 № АС-3-20/5647@). Чек не нужен и при передаче агентом денег принципалу (Письмо Минфина от 06.04.2020 № 03-01-15/27090).

Из этого можно сделать вывод, что если иностранное физлицо — агент действует по поручению:

вашей компании (у вас есть соответствующее соглашение с ним), то чек не понадобится;

организации-покупателя, то при получении от физлица платы за товар вам нужно применить ККТ.

Есть ли обязанность применять ККТ при торговле через нестационарные объекты

Нужно ли регистрировать и применять ККТ ИП при розничной торговле через объекты нестационарной торговой сети (в части развозной и разносной торговли)? На этот вид деятельности планируется применять патент.

Развозная торговля входит в число видов деятельности, при ведении которых применение ККТ обязательно

Развозная торговля входит в число видов деятельности, при ведении которых применение ККТ обязательно

— В п. 2.1 ст. 2 Закона о ККТ перечислены виды деятельности, при ведении которых ИП на ПСН могут работать без применения кассы. При этом розничная торговля через объекты нестационарной торговой сети не входит в число таких видов деятельности. То есть в этом случае ККТ обязательна.

Вместе с тем в Законе о ККТ есть и другие «льготные» нормы. От использования ККТ освобождены виды деятельности, перечисленные в п. 2 ст. 2 Закона № 54-ФЗ (применяемая система налогообложения в этом случае не имеет значения). В частности, без ККТ можно обойтись при разносной торговле вне стационарной торговой сети продовольственными и непродовольственными товарами с рук, из ручных тележек, корзин и иных специальных приспособлений для демонстрации, удобства переноски и продажи (при этом продаваемые товары не должны относиться к технически сложным товарам, к продовольственным товарам, которые требуют определенных условий хранения и продажи, а также к товарам, подлежащим обязательной маркировке). А вот развозной торговли нет в числе освобожденных видов деятельности.

Если специфика вашей деятельности не подпадает под «льготные» нормы Закона о ККТ, то при любых расчетах с физлицами за товар вам необходимо применять кассу.

Как агенту заполнить чеки при проведении конференции в Грузии

В Грузии планируем провести конференцию-обучение для врачей. По договору выступаем посредниками по приему денег от врачей (физлиц) за вознаграждение, далее эти средства перечислим по договору в Грузию. Мы должны пробить кассовые чеки как агенты. Какое наименование услуги указать — «За организацию конференции»? Нужно ли в чеке указывать размер вознаграждения? Если поставщик из Грузии, как его указать в чеке, ведь у них нет ИНН?

— По Закону о ККТ кассовый чек должен содержать обязательные реквизиты, в частности наименование товара (работы, услуги) (п. 1 ст. 4.7 Закона № 54-ФЗ). Однако конкретных правил по заполнению реквизита «Наименование товаров, работ, услуг» в Законе не установлено. То есть пользователь кассы может самостоятельно определить, как и с какой степенью детализации прописывать в чеке услуги, главное, чтобы это наименование было конкретным, понятным и покупатель мог точно определить, за что он заплатил (Письмо ФНС от 12.08.2021 № КВ-4-20/11369). В вашей ситуации агент получает деньги от покупателя за услуги, которые будут оказаны принципалом, то есть покупатель платит за участие в конференции, которую проведет принципал (а не за ее организацию агентом), поэтому наименование услуги в чеке корректнее указать «Участие в конференции».

Агентское вознаграждение в кассовом чеке указывать не нужно, если это вознаграждение агенту выплачивает принципал на основании агентского договора. Если агентское вознаграждение взимается с покупателя, то его необходимо отражать в чеке отдельным предметом расчета без указания признака агента (Письмо ФНС от 21.06.2021 № АБ-4-20/8667@).

В чеке агента необходимо указать, в частности, ИНН поставщика (Письмо ФНС от 17.03.2023 № АБ-4-20/3063). Если на территории РФ ему не присвоен ИНН, то в поле «ИНН поставщика» (тег 1226) впишите «000000000000» (об этом сказано в примечании к реквизиту в таблице 5 Приказа ФНС, который регламентирует правила заполнения кассовых чеков) (таблица 5 приложения № 2).

Нужны ли чеки при возврате основного долга и процентов по займу

ООО на УСН 6% выдало заем физическому лицу (не сотрудник, не учредитель). Заем не является целевым, и выдача займа не является ни основным, ни дополнительным видом деятельности ООО. Теперь физическое лицо будет возвращать сначала тело займа, затем начисленные проценты. Нужно ли в таком случае ООО применять ККТ и пробивать чеки?

— Предоставление и возврат займа не подпадают под определение «расчеты», указанное в Законе о ККТ, поэтому при этих операциях кассу применять не нужно независимо от целевой либо нецелевой природы выданного займа.

Вместе с тем, по мнению ФНС, внесение физлицом в пользу организации процентов по займу является платой за оказанные услуги и требует применения ККТ на сумму такой платы. Однако чек следует пробить только в том случае, если по условиям договора займа проценты отделены непосредственно от суммы займа (Письмо ФНС от 09.11.2023 № ЗГ-3-20/14605@). ■

МАРТЫНЮК Наталия Анатольевна, ведущий эксперт
Проще всего проводить по ККТ арендную плату, когда арендатор платит всю сумму за месяц в последний его день, — тогда достаточно одного чека в месяц. Но так бывает редко. Обычно схема расчетов иная: деньги за собственно аренду платят вперед, а сумму, равную стоимости потребленных коммунальных ресурсов, — уже в следующем месяце. Сколько тогда нужно чеков? Разбираем этот и другие вопросы арендодателей по работе с ККТ.

Чек на неизвестную сумму и другие ККТ-проблемы арендодателей

Сколько чеков требуется на арендную плату

По аренде действует тот же принцип, что и по продаже товаров: если оплата происходит не в день передачи товара, нужны отдельные чеки и на «отгрузку», и на каждую оплату (ст. 1.1, п. 1 ст. 1.2 Закона от 22.05.2003 № 54-ФЗ (далее — Закон № 54-ФЗ); Письма Минфина от 30.01.2020 № 03-01-15/5601; ФНС от 25.10.2018 № ЕД-3-20/7645@).

Что считать днем «отгрузки» для аренды? По мнению проверяющих, это момент признания выручки в бухучете, то есть последний день месяца (а для краткосрочной аренды, например, помещений для проведения мероприятий на несколько дней — последний день срока аренды) (п. 42 ФСБУ 25/2018; п. 12 ПБУ 9/99; Письма ФНС от 03.09.2020 № АБ-4-20/14236@; Минфина от 09.09.2021 № 03-03-06/1/72873).

Значит, одного чека на арендную плату достаточно, только если арендатор полностью вносит ее в последний день этого же месяца (меньшего срока аренды). В таком чеке признак способа расчета (тег 1214) — «Полный расчет». Но это редкость. Чаще день оплаты и последний день месяца не совпадают. И тогда нужны отдельные чеки и на каждую оплату, и на «отгрузку» (таблицы 5, 24, 62, 100 приложения № 2 к Приказу ФНС от 14.09.2020 № ЕД-7-20/662@ (далее — Приказ ФНС)). Не пробивать «отгрузочные» чеки разрешено в двух случаях.

Справка

Арендодатель (организация или ИП) должен применять ККТ, если арендатор — это (ст. 1.1, п. 1 ст. 1.2, п. 9 ст. 2 Закона № 54-ФЗ; Письма Минфина от 28.10.2019 № 03-01-15/82879, от 28.10.2019 № 03-01-15/82901, от 30.11.2018 № 03-01-15/86868):

человек без статуса ИП, в том числе самозанятый, — независимо от формы оплаты аренды;

ИП или юрлицо — и платит наличными/картой на месте (в том числе через подотчетника) либо безналичная оплата приходит с личного счета физлица (директор оплатил за фирму, ИП перечислил деньги не с расчетного, а с личного счета и т. п.).

От ККТ освобождены арендодатели-ИП (абз. 17 п. 2, п. 2.1 ст. 2 Закона № 54-ФЗ; Письмо Минфина от 27.07.2020 № 03-01-15/65495):

на любом режиме — по арендной плате за жилье, принадлежащее им на праве собственности, а также за сдаваемое совместно с ним машино-место;

на ПСН — в рамках патента на сдачу в аренду жилых и нежилых помещений, земельных участков (при условии выдачи клиенту документа о факте расчета).

Когда «отгрузочный» чек по аренде не нужен

Случай 1. Арендатор — это организация или ИП. Чеки нужны только на каждую оплату наличными или картой, а чеки на «отгрузку», как и на безналичные платежи со счета, не требуются (п. 9 ст. 2 Закона № 54-ФЗ; Информация ФНС от 10.06.2020; Письма ФНС от 06.10.2023 № АБ-4-20/12817@, от 21.08.2019 № АС-4-20/16571@ (п. 1); УФНС по г. Москве от 19.10.2020 № 17-23/2/160021@). Учтите, что этой «льготы» нет, когда арендатор — самозанятый без статуса ИП.

Например, арендная плата — 150 000 руб. в месяц. В счет оплаты аренды за май ИП-арендатор 6 мая внес наличными 50 000 руб., потом 13 мая перечислил со своего расчетного счета оставшиеся 100 000 руб. Арендодатель обязан пробить только один чек — 6 мая с признаком способа расчета «Предоплата» на 50 000 руб. Авансовый чек на второй платеж и «отгрузочный» чек «Полный расчет» на зачет предоплаты пробивать не нужно. И нестрашно, что чек на первую предоплату не будет закрыт чеком на ее зачет — в Законе № 54-ФЗ нет требования о парности чеков.

Обязателен ли «отгрузочный» чек, если чек на авансовый платеж по аренде был пробит, потому что:

за организацию-арендатора заплатило физлицо (например, директор) со своего личного счета? Официальных писем на этот счет нет. Поскольку «незакрытый» чек на аванс от физлица может вызвать у налоговиков вопросы, безопаснее пробить и «отгрузочный» чек (см. , 2019, № 20), причем оформить его все равно нужно на организацию с указанием ее ИНН и наименования;

ИП-арендатор заплатил за себя не с расчетного, а с личного счета? ИФНС будет исходить из того, что расчеты ведутся с физлицом, значит, необходим и чек на «отгрузку».

Казалось бы, расчеты по аренде не самая сложная операция. Но она имеет столько ККТ-нюансов, в которых немудрено запутаться

Казалось бы, расчеты по аренде не самая сложная операция. Но она имеет столько ККТ-нюансов, в которых немудрено запутаться

Случай 2. Арендодатель в налоговых целях признает выручку кассовым методом и получает полную предоплату. В этом случае разрешено пробить чек «Полный расчет» уже в момент получения денег, а чек в последний день месяца, соответственно, уже не формировать. И неважно, кто арендатор — организация, ИП, обычное физлицо, в том числе самозанятый без статуса ИП. Но важно, чтобы он дал на это согласие (Письма ФНС от 06.09.2023 № АБ-4-20/11334@, от 05.02.2020 № АБ-4-20/1824@). ФНС не поясняет, должно ли такое согласие быть письменным, но считаем, что безопаснее сделать именно так. Например, можно зафиксировать согласие в договоре аренды, добавив его к условию о сроке внесения арендной платы.

В тех же случаях, когда арендатор платит вперед, но не всю сумму сразу, а по частям, без чека на «отгрузку» уже нельзя. Равно как и тогда, когда арендная плата или ее часть вносятся постоплатой. Здесь ФНС исключений не делает.

Сумма в «отгрузочном» чеке на аренду

В остальных случаях отсутствие «отгрузочного» чека грозит штрафом за неприменение ККТ (ч. 2 ст. 14.5 КоАП РФ). Посмотрим, как такой чек оформить.

Для «простой» аренды, например рабочих мест в салонах, залов для проведения занятий, характерна оплата всей аренды за месяц авансом. Это может быть один платеж или несколько, но всю сумму за месяц арендодатель получает до его окончания. Нужны чеки с признаком способа расчета (таблицы 24, 62, 100 приложения 2 к Приказу ФНС):

«Предоплата»/«Предоплата 100%» на поступившую сумму — при каждом получении денег;

«Полный расчет» (сумма по чеку — «зачет предоплаты») на всю сумму арендной платы за месяц — в последний день месяца (при аренде на меньший срок — в последний его день).

Если арендатор задерживает деньги и платит в следующем месяце, то в «отгрузочном» чеке нужно проставить признак способа расчета «Передача в кредит» и указать сумму по чеку «постоплатой» (таблицы 20, 58, 96 приложения 2 к Приказу ФНС; Письмо Минфина от 30.01.2020 № 03-01-15/5601; Информация ФНС «Налоговая политика и практика: как пробивается чек при постоплате товара» от 07.10.2019). При последующем получении денег пробейте чек «Оплата кредита» на их сумму.

Сложнее схема расчетов в аренде недвижимости, где с арендатора обычно взимается еще и стоимость расходов по ее содержанию — электроэнергии, водоснабжения, связи, вывоза ТБО и т. д. И если в договоре это установлено как часть цены аренды (п. 2 ст. 614 ГК РФ), то получается, что арендная плата за месяц поступает двумя платежами: постоянная часть — предоплатой, переменная — в следующем месяце, по стоимости фактически потребленных за истекший месяц ресурсов. Следовательно, нужны отдельные чеки:

на дату каждого платежа — с признаком способа расчета «Предоплата» на постоянную часть и «Оплата кредита» на переменную;

в последнее число месяца — с признаком способа расчета «Частичный расчет и кредит» и суммой по чеку «зачет аванса» (постоянная часть) и «постоплатой» (переменная часть).

Справка

Если последний день месяца приходится на выходной или иной нерабочий день, то «отгрузочный» чек можно сформировать в следующий рабочий день. Чек коррекции при этом не требуется (Письмо Минфина от 30.01.2020 № 03-01-15/5601).

Проблема в том, что на конец месяца сумма переменной части еще неизвестна, так как счета от снабжающих организаций приходят позже. Обычно именно на их основании арендодатель выставляет арендатору документ для оплаты (называться он может по-разному — счет-акт, акт-расчет и т. п.). Соответственно, при оформлении в последний день месяца чека невозможно в нем верно указать сумму «постоплатой».

Как пробить чек на неизвестную сумму

Есть два варианта. Покажем их на таком примере. Организация сдает в аренду самозанятому без статуса ИП нежилое помещение под фотостудию. Постоянную часть арендной платы за май — 100 000 руб. — арендатор перечислил 6 мая. Счет-акт на переменную часть за май в сумме 10 700 руб. арендодатель выставил 14 июня, арендатор оплатил его в безналичном порядке 17 июня.

Вариант 1. С корректировками. В последний день месяца пробивать «отгрузочный» чек на постоянную часть арендной платы. А потом, когда становится известна сумма переменной части, исправлять его как ошибочный.

В нашем примере будут такие чеки с наименованием предмета расчета (тег 1030) «Арендная плата по договору от __ № __ за май 2024 г.».

Дата формирования чека Вид Признак способа расчета Сумма по чеку
06.05.2024 Первичный Предоплата 100 000 руб. безналичными
31.05.2024 Первичный Полный расчет 100 000 руб. зачет аванса
14.06.2024 Коррекции (отменяющий) с датой совершения корректируемого расчета 31.05.2024 В версии ФФД 1.05 нужно сформировать чек с признаком расчета «Возврат прихода», повторяющий данные чека от 31.05.2024, и новый чек «Приход» с датой расчета 31.05.2024 с данными, приведенными в таблице для чека коррекции, а также в течение 3 дней отправить уведомление в ИФНС об исправлении ошибки (ч. 2 ст. 14.5, прим. к ст. 14.5 КоАП РФ; п. 4 ст. 4.3 Закона № 54-ФЗ; Письма Минфина от 25.10.2022 № 30-01-15/103178; ФНС от 06.08.2018 № ЕД-4-20/15240@) Полный расчет 100 000 руб. зачет аванса
14.06.2024 Коррекции (правильный) с датой расчета 31.05.2024 В версии ФФД 1.05 нужно сформировать чек с признаком расчета «Возврат прихода», повторяющий данные чека от 31.05.2024, и новый чек «Приход» с датой расчета 31.05.2024 с данными, приведенными в таблице для чека коррекции, а также в течение 3 дней отправить уведомление в ИФНС об исправлении ошибки (ч. 2 ст. 14.5, прим. к ст. 14.5 КоАП РФ; п. 4 ст. 4.3 Закона № 54-ФЗ; Письма Минфина от 25.10.2022 № 30-01-15/103178; ФНС от 06.08.2018 № ЕД-4-20/15240@) Частичный расчет и кредит 100 000 руб. зачет аванса;
10 700 руб. постоплатой
17.06.2024 Первичный Оплата кредита 10 700 руб. безналичными

Получается, что чек о полном расчете за месяц постоянно выдается арендатору до завершения расчетов. Но это не проблема, поскольку условия оплаты аренды известны арендатору из договора.

Возможной проблемой может стать большое количество чеков. Чтобы не запутаться, когда и какие чеки закрываются корректировкой, в наименовании предмета расчета (тег 1030) всегда следует указывать месяц, на арендную плату за который пробивается чек.

Как видим, вариант сложный, но зато буквально соответствует требованию оформлять «отгрузочный» чек на дату признания выручки.

Вариант 2. С двумя предметами расчета. Выделить постоянную и переменную части арендной платы для целей применения ККТ в самостоятельные предметы расчета. И по каждой делать свои чеки на оплату и на «отгрузку».

Чеки с предметом расчета «Постоянная часть арендной платы по договору от __ № __ за май 2024 г.» будут такие.

Дата формирования чека Признак способа расчета Сумма по чеку
06.05.2024 Предоплата 100 000 руб. безналичными
31.05.2024 Полный расчет 100 000 руб. зачет аванса

Чеки с предметом расчета «Переменная часть арендной платы по договору от __ № __ за май 2024 г.» будут такие.

Дата формирования чека Признак способа расчета Сумма по чеку
14.06.2024 Передача в кредит 10 700 руб. постоплатой
17.06.2024 Оплата кредита 10 700 руб. безналичными

Этот вариант требует правильной датировки выставляемого арендатору документа на оплату переменной части. В нашем примере в счете-акте нужно указать 14 июня как дату составления документа и 31 мая как дату совершения факта хозяйственной жизни (п. 8 ФСБУ 27/2021; Информационное сообщение Минфина от 10.06.2021 № ИС-учет-33 (п. 2)). При этом вся выручка от аренды, в том числе в переменной части, все равно подлежит отражению в бухучете на последний день месяца, то есть на 31 мая (Рекомендации Фонда НРБУ «БМЦ» от 22.05.2015 № Р-62/2015-КпР (п. 2), от 23.06.2020 № Р-115/2020-КпР (п. 2)). Однако наличие в первичном документе на переменную часть даты его составления, на наш взгляд, оправдывает оформление «отгрузочного» чека той же датой, а не последним днем месяца (по крайней мере, аналогичные разъяснения для похожей ситуации ранее мы получили от специалиста ФНС — см. , 2019, № 20). Но должно быть видно, что раньше составить документ было невозможно, для этого следует фиксировать дату получения счетов от снабжающих организаций.

Арендодателям на спецрежимах этот вариант позволяет оформлять на постоянную часть арендной платы один чек, а не два — в тех случаях, когда она поступает полной предоплатой. Тогда при ее получении сразу можно делать чек «Полный расчет», а в последний день месяца чек на эту сумму уже не пробивать (см. здесь).

Когда на компенсацию стоимости коммуналки достаточно одного чека

Условия договора могут предусматривать, что арендатор возмещает ее сверх установленной цены аренды. Безопаснее пробивать чек и на такие суммы. На этом настаивает Минфин, считая их в целях ККТ «условной арендной платой», связанной с реализацией услуг аренды (Письмо Минфина от 17.11.2021 № 30-01-15/92729).

Однако здесь нужен только один чек «Полный расчет» на дату получения денег от арендатора. Чек «Передача в кредит» пробивать не требуется, так как нет собственно передачи (оказания услуг, «отгрузки»). При таких условиях договора это уже не арендная плата (а коммунальные ресурсы арендодатель арендатору не реализует) (п. 2 ст. 616 ГК РФ). В чеке в реквизите «наименование товара, работ, услуг» укажите, что это возмещение затрат по такому-то договору или счету за такой-то месяц.

Если арендная плата не привязана к календарному месяцу

Например, договором аренды помещения предусмотрена полная предоплата по 10-м числам каждого месяца за период с 15-го числа текущего месяца по 14-е число следующего месяца. Арендатор 10.03 полностью оплатил период аренды с 15.03 по 14.04, затем 10.04 — период с 15.04 по 14.05 и т. д.

Для ККТ дата оказания услуги аренды — все равно последний день календарного месяца (по моменту отражения выручки от аренды в бухучете). И в приведенном примере нужны чеки с признаком способа:

«Предоплата 100%» 10.03 — на всю полученную от арендатора сумму;

«Полный расчет» 31.03 — на стоимость аренды только за период с 15.03 по 31.03 (сумма по чеку «зачетом аванса»);

«Предоплата 100%» 10.04 — на всю полученную сумму;

«Полный расчет» 30.04 — на стоимость аренды за весь апрель и т. д.

Таким образом, на конец каждого месяца часть предоплаты будет оставаться не закрытой «отгрузочным» чеком. Нарушения в этом нет. Все должно сойтись по окончании договора аренды. Предположим, последний период аренды — с 15.08 по 14.09. На 14.09 нужно пробить чек «Полный расчет» за стоимость аренды с 01.09 по 14.09, которая равна остатку предоплаты, оставшемуся незачтенным в предыдущем чеке «Полный расчет» с датой 31.08.

Если арендаторы платят через СБП

Переводы по СБП относятся к безналичным (Письмо ФНС от 15.06.2022 № ЗГ-3-20/6261). По таким платежам от юрлиц и ИП чек можно не пробивать. В переводах по СБП от физлиц — не ИП не всегда видно, какой период аренды оплачивается. Тогда нужен чек «Аванс»: в признаке предмета расчета — «Платеж», наименование предмета расчета можно не указывать. Это не помешает потом сделать чек «Полный расчет», поскольку он не должен быть привязан к конкретному авансовому чеку.

* * *

Если арендатор — фирма или ИП, помните о лимите расчетов наличными — 100 000 руб. (п. 4 Указания ЦБ от 09.12.2019 № 5348-У) Это ограничение всей суммы наличных платежей между сторонами по договору аренды независимо от его срока (п. 3 ст. 425 ГК РФ; Письмо ЦБ от 02.06.2020 № 44-14/1282). За нарушение лимита, которое ИФНС обнаружит в течение 60 календарных дней, — штраф (ч. 1 ст. 4.5, ч. 1 ст. 23.5, ч. 1 ст. 15.1, прим. к ст. 2.4 КоАП РФ). Расчеты наличными с физлицами — не ИП, в том числе с самозанятыми, не ограничены. ■

ИНСТРУКЦИЯ
Филиппова Ольга Вячеславовна
В ЕГРЮЛ может появиться отметка о недостоверности сведений о генеральном директоре/учредителе компании. Такая запись накладывает на юридическое лицо ряд ограничений и мешает нормально вести деятельность. Расскажем, почему она появляется и как убрать из реестра черную метку.

Запись о «недостоверном» директоре — почему появляется в ЕГРЮЛ и как убрать

Когда ИФНС захочет проверить достоверность сведений

Если регистрирующая ИФНС заподозрит, что директор в действительности не управляет бизнесом, она проведет проверку достоверности указанных в ЕГРЮЛ сведений о нем (п. 4.2 ст. 9 Закона от 08.08.2001 № 129-ФЗ (далее — Закон № 129-ФЗ)). Подозрения в том, что директор или учредитель являются номинальными, могут возникнуть потому, что (п. 2 Оснований, утв. Приказом ФНС от 28.12.2022 № ЕД-7-14/1268@ (далее — Основания)):

регистраторы получили из территориальной ИФНС запрос на проверку — например, потому, что директор путался в показаниях на допросе или у фирмы появились признаки «технической» компании;

от заинтересованного лица (физлица, организации или территориальной инспекции) поступило заявление о недостоверности сведений, включенных в ЕГРЮЛ (форма № Р34002) (приложение к Основаниям);

учредитель или директор получили отметку о недостоверности сведений в других компаниях или директора дисквалифицировал суд;

компания реорганизуется с участием двух и более юрлиц;

компания собралась ликвидироваться, но у нее:

— идет выездная проверка и решение по ее результатам не принято либо не вступило в законную силу;

— имеется налоговая задолженность.

Как регистрирующая ИФНС будет проводить проверку

Перед тем как внести в ЕГРЮЛ черную метку, налоговики направят компании уведомление о необходимости представить достоверные сведения или вызовут в ИФНС для того, чтобы получить от учредителя/директора объяснения (п. 6 ст. 11 Закона № 129-ФЗ; пп. 12, 18 Оснований).

Уведомление о необходимости явиться/представить пояснения регистрирующая ИФНС должна направить одновременно по всем известным ей адресам:

на юридический адрес фирмы;

по адресу прописки учредителя и гендиректора;

на email (если адрес электронной почты компании указан в ЕГРЮЛ).

В течение 30 календарных дней на уведомление нужно отреагировать — явиться в налоговый орган или, если нет такой возможности, представить в ИФНС свои пояснения.

Если учредитель или директор не явятся к регистраторам и не представят свои пояснения (или регистрирующая налоговая сочтет их неубедительными), в ЕГРЮЛ появится отметка о недостоверности сведений. Ее поставят в разделе с информацией об учредителе компании/генеральном директоре, и выглядит это так.

Сведения о лице, имеющем право без доверенности действовать от имени юридического лица
16 ГРН и дата внесения в ЕГРЮЛ сведений о данном лице 0000001000001
21.05.2021
 
17 Фамилия
Имя
Отчество
ИВАНОВ
СТЕПАН
ГЕННАДИЕВИЧ
18 ИНН 770100000000
19 ГРН и дата внесения в ЕГРЮЛ записи, содержащей указанные сведения 0000001000001
21.05.2021
 
20 Должность Директор
21 ГРН и дата внесения в ЕГРЮЛ записи, содержащей указанные сведения 0000001000001
21.05.2021
 
22 Дополнительные сведения Сведения недостоверны (заявление физического лица о недостоверности сведений о нем)
23 ГРН и дата внесения в ЕГРЮЛ записи, содержащей указанные сведения 0000001000001
23.04.2024

Пока в реестре висит такая отметка:

организация не сможет изменить сведения: сменить адрес, ликвидироваться, изменить размер уставного капитала, состав участников или сменить директора (подп. «ф» п. 1 ст. 23 Закона № 129-ФЗ);

банк может присвоить компании высокий уровень риска по «антиотмывочному» Закону, отказаться проводить платежи или попросит закрыть счет (пп. 5.2, 11 ст. 7 Закона от 07.08.2001 № 115-ФЗ; подп. 1 п. 1 Решения Совета директоров ЦБ от 24.06.2022);

для контрагентов организация получит неблагонадежный статус — взаимоотношения с компанией с черной меткой привлекут внимание налоговиков по заявленным НДС-вычетам и расходам по налогу на прибыль (Письмо ФНС от 10.03.2021 № БВ-4-7/3060@ (пп. 4, 5)).

Как удалить черную метку через регистрирующую ИФНС

У компании есть полгода с момента появления записи о недостоверности сведений для того, чтобы попытаться убрать ее из реестра (п. 2, подп. «б» п. 5 ст. 21.1 Закона № 129-ФЗ). Для этого надо подать в регистрирующий орган заявление по форме № Р13014, заполнив его так, как будто вы хотите сменить генерального директора компании (титульный лист, лист И и лист П) или ее учредителя (титульный лист, лист Г и лист П) (приложение № 4 к Приказу ФНС от 31.08.2020 № ЕД-7-14/617@; подп. 4 п. 54, пп. 89, 95, 99 Требований, утв. Приказом ФНС от 31.08.2020 № ЕД-7-14/617@).

Подробно о том, как заполнить заявление о смене генерального директора компании, мы писали:

2022, № 11

Однако в листе И (а для учредителя — листе Г) и в листе П формы № Р13014 нужно указать одни и те же данные в отношении директора (учредителя), который получил запись о недостоверности. Можно сдать заявление на бумаге, для этого подпись директора (учредителя) на заявлении заверит нотариус. А можно сдать форму № Р13014 в электронном виде с подписью УКЭП.

Мы спросили у специалиста ФНС, нужно ли прилагать к заявлению по форме № Р13014 дополнительные документы.

Дополнительные документы к заявлению № Р13014 прилагать не нужно

ГРИГОРЕНКО Екатерина Сергеевна ГРИГОРЕНКО Екатерина Сергеевна
Советник государственной гражданской службы РФ 2 класса

— В случае появления записи о недостоверности сведений в ЕГРЮЛ исправить ситуацию следует до истечения 6 месяцев с момента ее появления, поскольку после компанию могут исключить из реестра (подп. «б» п. 5 ст. 21.1 Закона № 129-ФЗ).

Минфин рекомендует в таком случае сменить руководителя общества либо данные об учредителе. Компания вправе обратиться в регистрирующий орган, чтобы изменить недостоверные сведения в ЕГРЮЛ (Письмо Минфина от 11.03.2019 № 03-12-13/15455).

Заполнить заявление о госрегистрации изменений по форме № Р13014 нужно так (пп. 89, 95, 99 Требований, утв. Приказом ФНС от 31.08.2020 № ЕД-7-14/617@):

в листе И указать сведения о лице, имеющем право без доверенности действовать от имени юрлица, то есть этот лист нужно заполнить при смене руководителя на другое лицо;

лист Г заполняют при изменении сведений об участниках/учредителях юрлица — физлицах (при смене учредителя);

лист П содержит сведения о самом заявителе, заполнившем форму.

Листы И (Г) и П заявления № Р13014 при этом будут содержать данные в отношении директора (учредителя), который получил запись о недостоверности (в частности, при заполнении данных о прекращении его полномочий и в качестве самого заявителя по направляемой форме). Это связано с тем, что до исключения записи из ЕГРЮЛ о нем он является представителем общества в силу закона.

В таком случае прикладывать к заявлению какие-либо еще дополнительные документы не нужно (они бы представлялись в случае обжалования первоначальной записи при получении уведомления о несоответствии — в сам налоговый орган или в судебном порядке при несогласии с принятым решением). Вместе с тем такие внесенные изменения в ЕГРЮЛ, как смена директора или учредителя, могут повлечь их проверку на общих основаниях по тому же алгоритму.

Если не сдать форму № Р13014 или же регистрирующая ИФНС откажется на ее основании убрать запись о недостоверности, то через полгода налоговики начнут ликвидацию компании и внесут об этом запись в реестр (ст. 21.1 Закона № 129-ФЗ).

Что делать, если фирму уже начали ликвидировать

Этапы ликвидации будут выглядеть так:

сначала в ЕГРЮЛ, в журнале «Вестник государственной регистрации» и на сайте ФНС появятся запись/публикации о том, что компания на пути к принудительному исключению из реестра;

потом 3 месяца регистрирующая налоговая будет ждать от самой компании либо от заинтересованных лиц возражения по форме № Р38001 о несогласии с предстоящим исключением из реестра;

в финале организацию исключат из реестра. Это произойдет, если в трехмесячный срок заинтересованные лица либо сама компания не направят свои возражения регистраторам или не оспорят запись о недостоверности в суде.

Пока висит запись о недостоверности, еще можно подать возражения по форме № Р38001 и остановить исключение фирмы из реестра. В возражениях заполняйте титульный лист, а также листы А, В и Г.

Раздел Что заполнять
Титульный лист
Раздел 1 «Предмет возражений» Значение 2 «возражение относительно предстоящего внесения сведений в ЕГРЮЛ»
Раздел 2 «Возражение относительно предстоящего внесения сведений в ЕГРЮЛ касается» Значение 2 «сведений о физическом лице, представившем возражение»
Раздел 3 «Возражение представлено в связи с» Значение 1 «наличием возражения»
Раздел 4 «Возражение представлено в отношении» Значение 1 «конкретного юридического лица»
Раздел 5 Не заполняется
Лист А
Раздел 1 Заполните сведения о компании
Раздел 2 Укажите дату и номер решения регистрирующего органа о предстоящем исключении юрлица из ЕГРЮЛ
Лист В
В свободной форме напишите свои доводы по поводу предстоящего исключения вашей компании из ЕГРЮЛ с указанием обстоятельств, почему вы не согласны
Лист Г
Укажите сведения о лице, подписавшем возражения, и способ получения ответа (лист Д, страница 1 и страница 3)

Форму № Р38001 может отнести в регистрирующую ИФНС руководитель лично (или представитель по нотариально удостоверенной доверенности). Также ее можно сдать в электронном виде, через нотариуса или по почте. В случаях если возражения направляют по почте или сдают регистраторам через представителя, подлинность подписи заявителя в возражениях должна быть заверена у нотариуса (п. 6 ст. 9 Закона № 129-ФЗ).

Регистраторы рассмотрят возражения (сроки не регламентированы) и в течение 10 рабочих дней сообщат компании о подтверждении или неподтверждении достоверности сведений, указанных в возражении по форме № Р38001 (п. 19 Оснований).

Запись о недостоверности в ЕГРЮЛ можно оспорить

Отказ регистраторов признать запись о недостоверности недействительной можно обжаловать в вышестоящий налоговый орган: УФНС по субъекту РФ или в МРИ ФНС по федеральному округу. На это отводят 3 месяца с момента получения отказа удалить запись (ст. 25.2, п. 2 ст. 25.3 Закона № 129-ФЗ).

Если жалобу не удовлетворят, можно идти дальше и жаловаться в центральный аппарат ФНС или, минуя этот этап, сразу подавать заявление в арбитражный суд. В этом случае у компании также есть 3 месяца с момента получения отказа удалить запись из реестра (ч. 4 ст. 198 АПК РФ).

Наличие в ЕГРЮЛ отметки о недостоверности сведений влечет немало негативных последствий. Поэтому, получив от налоговиков уведомление о необходимости явиться/подать пояснения, не стоит игнорировать его

Наличие в ЕГРЮЛ отметки о недостоверности сведений влечет немало негативных последствий. Поэтому, получив от налоговиков уведомление о необходимости явиться/подать пояснения, не стоит игнорировать его

В большинстве споров с налоговой о признании черной метки недействительной суд встает на сторону налогоплательщиков. Видимо, потому, что налоговики не приносят в суд безусловных доказательств, что директор/учредитель — номинальный.

Например, в одном споре достоверность сведений о директоре компании налоговики проверяли уведомлением. Направили его по адресу фирмы, а также ее учредителю, но ответа не получили. Поэтому внесли в ЕГРЮЛ запись о том, что сведения о генеральном директоре недостоверны. Суды не поддержали ИФНС и сказали, что отсутствие ответа на уведомление о представлении достоверных сведений и неявка директора сами по себе не говорят о том, что он не имеет отношения к ведению деятельности фирмы. Кроме того, регистраторы обязаны были направить запрос и на email фирмы, который был указан в ЕГРЮЛ. Поскольку запрос на электронную почту не направляли, запись о недостоверности суд признал незаконной (п. 2.3 Обзора, направленного Письмом ФНС от 07.08.2023 № КВ-4-14/10121@).

В другом споре суды внимательно рассмотрели протокол допроса генерального директора, который налоговики сочли поводом для присвоения метки о недостоверности. Из допроса следовало, что генеральный директор давал противоречивые показания относительно того, является ли он фактическим руководителем и учредителем общества, но однозначно этого не отрицал. Суды решили, что отметка о недостоверности присвоена неправомерно (п. 2.3 Обзора, направленного Письмом ФНС от 09.04.2020 № КВ-4-14/6053@).

Также суды говорят, что отсутствие связи с компанией по адресу госрегистрации не свидетельствует о недостоверности сведений об учредителе и руководителе. А предположения налогового органа о причастности компании к действиям по составлению и представлению подложной и (или) недостоверной налоговой отчетности как довод об обоснованности проставления компании записи о недостоверности — неправомерны (п. 2.4 Обзора, направленного Письмом ФНС от 30.12.2022 № КВ-4-14/17900@).

* * *

Если запись получится убрать, она все равно остается в выписке, однако ее перенесут в конец документа. Следующие 3 года директор компании, а также участник с долей не менее чем 50% не сможет быть директором или участником других обществ (подп. «ф» п. 1 ст. 23 Закона № 129-ФЗ; Письмо Минфина от 12.01.2021 № 03-12-13/363). ■

Филиппова Ольга Вячеславовна
Создавая новую компанию, заявители допускают определенные ошибки, которые приводят к отказу в госрегистрации. Региональное УФНС перечислило наиболее распространенные промахи при регистрации фирмы в ЕГРЮЛ, а мы дополнили их своими комментариями.

Из-за каких ошибок чаще всего отказывают в регистрации юрлиц

Информация:

сайт ФНС

Ошибки при заполнении заявления на регистрацию

Самые распространенные ошибки в заявлении о госрегистрации юрлица (форма № Р11001) (Приказ ФНС от 31.08.2020 № ЕД-7-14/617@) следующие:

грамматические и технические ошибки.

Если при заполнении заявления не учитывать общие и специальные требования к заполнению заявления, в регистрации фирмы откажут (подп. «а», «ц» п. 1 ст. 23 Закона от 08.08.2001 № 129-ФЗ (далее — Закон № 129-ФЗ)). Не стоит думать, что незначительную ошибку или опечатку регистрирующая ИФНС простит или исправит самостоятельно. Внимательно проверьте заполненное заявление, обратите внимание на детали: опечатки, пропуски, лишние знаки препинания, сравните информацию в заявлении с оригиналами документов. Также регистраторы не примут неактуальный бланк формы № Р11001 (периодически в него вносят изменения, а программы помощи заполнения документов не всегда успевают обновить) (Письмо ФНС от 07.08.2023 № КВ-4-14/10121@ (подп. 1.2 п. 1));

указаны коды ОКВЭД, отсутствующие в Общероссийском классификаторе видов экономической деятельности.

ЕГРЮЛ содержит сведения об основном и дополнительных кодах ОКВЭД компании (подп. «п» п. 1 ст. 5 Закона № 129-ФЗ). При заполнении формы № Р11001 нужно указать не менее четырех цифровых знаков кода (п. 9 Требований, утв. Приказом ФНС от 31.08.2020 № ЕД-7-14/617@ (далее — Требования)). Например, так.

Код основного вида деятельности1 0 1 . 1 1 .    

Код основного вида деятельности1 0 1 . 1 1 . 1  

Если компания решила, что будет создавать сайты в Интернете, ей недостаточно указать в заявлении: класс 63 «Деятельность в области информационных технологий» или подкласс 63.1. Нужно выбрать группу, подгруппу или вид. Кстати, если записать только четыре цифры — код группы, ФНС будет автоматически подразумевать, что компания занимается всеми видами экономической деятельности из входящих в группу подгрупп. Если в заявлении указать код «63.11», значит, компания может работать и по кодам «63.11.1», «63.11.11» и «63.11.12»;

отсутствие указанного в заявлении адреса организации в Государственном адресном реестре (ГАР).

Адрес местонахождения компании нужно заполнить в том же виде, что указан в Государственном адресном реестре. Если номера помещения в ГАР нет, заполняйте в заявлении адрес до показателя «Здание/сооружение» включительно (пп. 14, 29 Требований; Письмо ФНС от 09.02.2023 № 14-1-03/0025@). В решении о создании и уставе в таком случае тоже не нужно указывать данные адресные объекты: квартиру, офис или помещение (сайт ФНС);

указание недействительных паспортных данных учредителей, руководителей. Обычно это паспорта, которые заменены на новые;

незаполнение листа И «Сведения о заявителе» в отношении каждого учредителя создаваемого юрлица. В подаваемом на регистрацию заявлении количество листов И должно быть равно количеству участников юрлица (п. 47 Требований).

Совет

Если вы представили в регистрирующий орган неполный пакет документов на госрегистрацию либо заполнили заявление неверно, представить документы еще раз можно бесплатно (то есть не уплачивая госпошлину повторно) в течение 3 месяцев со дня отказа в госрегистрации (п. 7 ст. 9, п. 6 ст. 23 Закона № 129-ФЗ; п. 35 Административного регламента, утв. Приказом ФНС от 13.01.2020 № ММВ-7-14/12@). При повторной подаче готовить заново комплект документов не нужно: достаточно сдать недостающие сведения или представить исправленное заявление. Ошибку дают исправить однократно и лишь в течение 3 месяцев с первичного отказа в госрегистрации (п. 1.1 Обзора, напр. Письмом ФНС от 07.08.2023 № КВ-4-14/10121@).

Ошибки в пакете документов

Также поводом для отказа в регистрации нередко является представление неполного комплекта документов. Например:

отсутствие решения о создании организации либо учредительного документа (устава).

В пакете документов на регистрацию юрлица обязательно должны быть в том числе (подп. «б», «в» ст. 12 Закона № 129-ФЗ):

— решение о создании ООО (заверять его у нотариуса не надо) (сайт ФНС);

— устав, если только компания не решила вести деятельность на основании типового устава. В таком случае нужно отразить номер выбранного типового устава в решении об учреждении ООО и в п. 8 листа 004 заявления по форме № Р11001 (п. 3 ст. 50.1, п. 3 ст. 89 ГК РФ; п. 2 ст. 11 Закона № 129-ФЗ; п. 34 Требований). Без номера выбранного типового устава регистраторы автоматически посчитают, что в пакете документов устав отсутствует.

Документ об уплате госпошлины представлять необязательно (п. 44 Административного регламента, утв. Приказом ФНС от 13.01.2020 № ММВ-7-14/12@). Кстати, и платить ее не надо, если документы для регистрации ООО подать в электронном виде, через МФЦ или нотариуса (подп. 1 п. 1 ст. 333.33, подп. 32 п. 3 ст. 333.35 НК РФ);

несоответствие дат в уставе и решении о создании: отметка о дате и номере утверждения устава решением (протоколом) различается с датой и номером самого решения (протокола).

Некоторые компании прошивают и скрепляют устав подписями учредителей (участников), как рекомендует ГОСТ (п. 5.16 ГОСТ Р 7.0.97-2016, утв. Приказом Росстандарта от 08.12.2016 № 2004-ст).

УТВЕРЖДЕН
решением общего собрания участников
ООО «Общество»
(протокол от 12.02.2021 № 1)

Важно, чтобы дата и номер решения о создании (протокола) совпадали с указанными в отметке об утверждении устава;

• отсутствие в решении о создании информации о полном и сокращенном фирменном наименовании организации;

• расхождение сведений об адресе и месте нахождения ЮЛ, указанных в заявлении Р11001, уставе и решении о создании.

* * *

Справка

На своем сайте ФНС в рамках эксперимента на год запустила сервис «Старт бизнеса онлайн» (сайт ФНС). С его помощью можно открыть ООО с единственным учредителем — руководителем общества. Сервис доступен гражданам, у которых есть подтвержденная учетная запись на портале госуслуг и подтвержденная биометрия в Единой биометрической системе (Информация ФНС от 01.03.2024).

Помимо этого, нужно иметь в виду, что в госрегистрации откажут, если учредитель или руководитель новой компании ранее был учредителем (с долей участия более 50%) или руководителем юридического лица, исключенного из ЕГРЮЛ менее 3 лет назад (подп. «ф» п. 1 ст. 23 Закона № 129-ФЗ):

как недействующего с задолженностью;

в связи с наличием в ЕГРЮЛ записи о недостоверности;

в связи с присвоением высокого уровня риска совершения банковских операций. ■

Физлицам скоро надо отчитаться перед ИФНС о зарубежных счетах

Налоговая служба напоминает физлицам-резидентам, имеющим зарубежные счета, а также иностранные электронные кошельки, о необходимости отчитаться о движении денежных средств за 2023 г. (Информация ФНС) Срок подачи отчета — не позднее 3 июня.

Форма отчета утверждена Постановлением Правительства от 12.12.2015 № 1365. Найти ее можно на сайте ФНС в разделе «Валютный контроль». Этим же Постановлением утверждены и правила подачи отчета.

Отчет можно сдать:

в электронной форме через личный кабинет налогоплательщика;

в электронной форме по ТКС через оператора ЭДО;

на бумаге лично или через представителя, при наличии у того соответствующей доверенности;

по почте заказным почтовым отправлением с уведомлением о вручении.

Не нужно представлять отчет за 2023 г.:

лицам, которые в 2023 г. проживали за рубежом в совокупности более 183 дней;

по зарубежным счетам, открытым на территории ЕАЭС или в странах, участвующих в автоматическом обмене финансовой информацией, при условии, что зачисление/списание по счету или остаток денежных средств по состоянию на конец отчетного года не превышают 600 тыс. руб. соответственно (эквивалентную сумму в иностранной валюте);

по иностранным электронным кошелькам, если общая сумма зачисленных на них средств за отчетный год не превышает сумму, эквивалентную 600 тыс. руб. ■

Популярное на форуме

Вопросы от подписчиков,
отвечают эксперты

Долг ООО перед ИП: как погасить имуществом

— Добрый день! У ООО (арендатор) есть задолженность 30 000 руб. по аренде перед ИП 6% (арендодатель). ООО предлагает погасить часть долга (на 10 000 руб.) имуществом. Достаточно ли заключить соглашение об отступном? И как ИП отразить сумму отступного в КУДиР?

— Обязательство прекращается с момента предоставления отступного взамен исполнения, а не с момента достижения сторонами соглашения об отступном. Но даже если момент заключения соглашения и момент передачи имущества совпадают, все равно желательно оформить двусторонний акт приема-передачи. На основании этих документов (соглашения и акта) ИП учтет доход в КУДиР — на дату фактического получения отступного, исходя из стоимости получаемого в качестве отступного имущества, указанной в соглашении (п. 1 ст. 346.17 НК РФ; Письмо Минфина от 10.01.2020 № 03-11-11/329).

Судьи ВС РФ обращали внимание на то, что отступное может прекращать основное обязательство полностью или в части. Если отступное погашает только часть обязательства контрагента (в вашем случае — по оплате аренды), это необходимо недвусмысленно зафиксировать в соглашении, иначе условия соглашения могут быть истолкованы как прекращающие обязательство в полном объеме (п. 2 Постановления Пленума ВС от 11.06.2020 № 6).

Продажа на УСН б/у ОС

— У нас стоматология на УСН («доходы минус расходы»). В 2018 г. приобрели стоматологическую установку, амортизация 5 лет. Планируем продать в 2024 г. Вопрос: можем ли мы продавать оборудование и есть ли ограничения? Допустим, можем продать 4—5 установок за год?

— Выручку от продажи ОС вам нужно будет учесть в доходах на дату поступления денег или на дату прекращения обязательства покупателя перед вами другим способом. Стоимость передаваемого ОС уже учтена вами в расходах, поэтому в момент продажи дополнительного расхода у вас не возникнет. И поскольку СПИ вашей стоматологической установки — 5 лет, то продажа в 2024 г. ОС, приобретенного в 2018 г., не потребует пересчета налоговой базы, предусмотренного п. 3 ст. 346.16 НК РФ.

Количество объектов ОС, которые могут быть проданы в течение года, не ограничено.

Смена директора при смене собственника ООО

— В ООО учредитель (физлицо, доля 100%) является одновременно и его директором. Учредитель передает свою долю (100%) близкому родственнику, работающему в этом же ООО, и остается работать в этом ООО на другой должности. Новый собственник будет директором ООО. Как это лучше оформить — через перевод или увольнение?

— В Трудовом кодексе РФ нет запрета или прямого указания на особые правила перевода директора на другую должность в организации. Поэтому действуйте по общим правилам, выбрав увольнение или перевод в зависимости от того, что больше подходит в вашей ситуации.

Например, и в том и в другом случае новый учредитель должен будет принять решение об увольнении нынешнего директора или о его переводе на другую должность. Последствия будут разными:

при увольнении директору необходимо будет выплатить компенсацию за неиспользованные отпуска. При приеме его на новую должность отпускной стаж начнет накапливаться заново;

при переводе на другую должность отпускной стаж не прерывается, а все накопленные дни отпуска остаются за работником. Но при переводе сотруднику нельзя назначить испытательный срок (ст. 70 ТК РФ).

В трудовую книжку в зависимости от выбранной вами процедуры впишите:

или «переведен на должность такую-то в отдел такой-то»;

или «уволен в связи с принятием собственником решения о прекращении трудового договора...» или «...по собственному желанию...» (пп. 2, 3 ч. 1 ст. 77, п. 2 ч. 1 ст. 278 ТК РФ).

Изменение сроков выплаты дивидендов

— Добрый день! Подскажите, если в уставе ООО прописана ежегодная выплата дивидендов, можно ли выдавать дивиденды ежеквартально без внесения изменений в устав?

— Формально принятие решения о выплате промежуточных дивидендов при том, что устав разрешает выплачивать дивиденды лишь по итогам года, — это нарушение. Однако это исключительно предмет гражданско-правовых споров участников (п. 1 ст. 43 Закона от 08.02.1998 № 14-ФЗ). Если все участники согласны на получение промежуточных дивидендов, то их начисление и выплата могут быть произведены БЕЗ внесения изменений в устав, а только лишь на основании решения общего собрания учредителей.

Напомним, согласно п. 1 ст. 28 Закона от 08.02.1998 № 14-ФЗ: «Общество вправе ежеквартально, раз в полгода или раз в год принимать решение о распределении своей чистой прибыли между участниками общества. Решение об определении части прибыли общества, распределяемой между участниками общества, принимается общим собранием участников общества». То есть для распределения прибыли с другой периодичностью достаточно решения участников.

При этом важно, чтобы все налоговые обязательства с выплаты были исполнены в полном объеме и в срок. Тогда претензий со стороны налоговиков быть не должно.

Однако если промежуточные дивиденды планируется выплачивать на систематической основе, то лучше будет привести устав в соответствие с действительностью. ■

Проекты

В перспективе

Предложения Минфина по налоговой реформе — 2025

Парламентские слушания по вопросу совершенствования налогового законодательства РФ 23.05.2024

Выступление министра финансов Антона Силуанова на парламентских слушаниях 23.05.2024

Помимо общей концепции «справедливой налоговой нагрузки» (больше налоги у тех, у кого больше личные и корпоративные доходы), были названы и некоторые конкретные меры, предлагаемые Минфином:

расширить границы, при которых есть право работать на УСН, и одновременно ввести для применяющих упрощенку обязанность платить НДС при превышении выручкой некоего порога. При его установлении за ориентир могут взять пороги, существующие в странах — соседях по ЕАЭС (были названы такие переведенные в российские рубли величины: 65 млн руб. в Беларуси, 108 млн руб. в Казахстане, 25 млн руб. в Армении);

ставку НДС не повышать;

рассмотреть отказ от использования гибких (привязанных к курсу рубля) экспортных пошлин в увязке с увеличением ставки налога на прибыль организаций;

устранить лазейки для налоговых схем, в том числе внести поправки, которые закроют возможности для дробления бизнеса, занижения таможенной стоимости при транзитных операциях через страны ЕАЭС и неуплаты НДС по таким товарам организациями на упрощенке, уклонения от уплаты акцизов по некоторым товарам;

предоставить региональным и местным властям больше полномочий по налогообложению дорогостоящих объектов, земельных участков, операций с имуществом;

ввести вычет по НДФЛ для имеющих невысокий доход семей с двумя и более детьми, а часть уплаченного налога возвращать им по итогам календарного года, в частности через механизмы социальной поддержки;

сохранить нынешний уровень обложения НДФЛ доходов в виде процентов по депозитам (банковским вкладам);

до 2028 г. оставить неизменным налоговый режим для самозанятых;

рассмотреть инициативу по преобразованию курортного сбора в туристический налог.

Разработать и принять поправки в НК планируется до окончания весенней сессии Госдумы.

Работодателей освободят от проверки документов на детский вычет по НДФЛ

Стенограмма Пленарного заседания Госдумы 14.05.2024

Минфин совместно с ФНС разрабатывает механизм автоматического предоставления вычетов по НДФЛ, в том числе стандартного вычета на детей. Об этом на заседании Госдумы сообщил министр финансов Антон Силуанов. Нынешний порядок, при котором работник собирает подтверждающие право на вычет документы (это, например, справки из учебного заведения, справки об инвалидности, о назначении опекуном и т. д.) и представляет их работодателю, министр назвал ненужным усложнением администрирования. Запустить новый механизм, по его словам, планируется по итогам 2025 г. — в 2026 г.

В чем он будет заключаться, не уточнялось. Если исходить из планов ввести новшество «по итогам года» (2025-го), то напрашивается предположение, что работодатель в течение года станет удерживать налог, исчисленный без применения вычета, а по окончании года ИФНС сама определит его сумму и вернет эти деньги работнику. Однако такой способ явно невыгоден работникам (хотя и удобен работодателям). Не откладывать предоставление вычета на следующий год позволяет способ, отработанный на социальном и имущественном вычетах, — когда работодатель применяет его в течение года на основании присланного ИФНС уведомления.

Новые признаки необычных операций

Проект Указания ЦБ (ID: 04/15/05-24/00147767)

Банк может отказать в проведении необычных операций, если клиент совершает их систематически и/или в значительных объемах (п. 6.3 Положения ЦБ от 02.03.2012 № 375-П). Существующий перечень признаков таких операций (приложение к Положению ЦБ от 02.03.2012 № 375-П) ЦБ хочет дополнить следующими:

операция любого клиента с деньгами, совершенная с контрагентом из списка компаний с признаками нелегальной деятельности на финансовом рынке (список есть на сайте ЦБ);

покупка физлицом драгметаллов при условии, что со дня поступления средств на счет до покупки проходит мало времени, а приобретенные слитки физлицо не продает (либо продает лишь малую часть) и не оставляет на хранение в банке (либо оставляет ненадолго).

В корзине

Трудовые поблажки для работников

Проекты Законов № 539166-8, 481586-8

Отклонены Госдумой 06.05.2024, 21.05.2024

Госдума отказалась одобрить:

преимущественное право предпенсионеров остаться на работе в случае сокращения (см. , 2024, № 4);

сокращение рабочего дня на час по пятницам.

Отмена взносов за себя для ИП-пенсионеров

Письмо Минфина от 23.01.2024 № 03-15-05/4900

Минфин рассмотрел предложение освободить работающих как ИП пенсионеров от фиксированных и 1%-х страховых взносов (поскольку они уже получают пенсию). И считает это невозможным из-за вероятных злоупотреблений, то есть фиктивной перерегистрации бизнеса на пенсионеров ради ухода от уплаты взносов. ■

Анонс журнала «Главная книга» № 12, 2024 г.

Больничный, если работодатель не один

Если работник трудится у нескольких работодателей, то сообщение о больничном и запрос сведений для назначения пособия из СФР получит каждый из них. А кто именно из этих работодателей должен выплатить пособие за первые 3 дня болезни, зависит от того, где человек работал в течение расчетного периода. Разобраться в больничных перипетиях вам поможет наша шпаргалка.

Налоговая сторона возврата товара

В следующий раз поговорим об общих правилах для документального подтверждения возврата товара, об НДС-правилах и «прибыльных» нюансах при возврате товара. Не забудем и о бухгалтерском учете этой операции. Наша статья будет полезна как покупателям, возвращающим товар, так и продавцам, принимающим свой товар обратно.

Алиментная платежка

Заполнение платежки на уплату алиментов имеет свои особенности, зависящие от того, кому именно перечисляются алименты — непосредственно их получателю или же судебным приставам на депозитный счет. Мы приведем образцы платежных поручений для каждого из этих вариантов.

Учет длящихся услуг

Из статьи в следующем номере вы, в частности, узнаете о том, в каком периоде для целей исчисления налога на прибыль в общем случае признается выручка от оказания услуг, а также о подробностях налогового учета доходов от оказания длящихся услуг у исполнителя и расходов — у заказчика.

НДФЛ с доходов иностранца с патентом

Организации и индивидуальные предприниматели могут принимать на работу временно пребывающих безвизовых иностранцев при наличии у них оплаченного ими патента, выданного миграционной службой. Стоимость патента работодатель имеет право учесть при расчете НДФЛ с доходов иностранного работника. Но для этого должны выполняться несколько условий. ■

Что нужно сделать

НОВОСТИ

Налоговые и бухгалтерские новости

НАЛОГИ И БУХУЧЕТ

ФСБУ 4/2023 «Бухгалтерская отчетность»: первое знакомство

8 непростых вопросов по НДС

Заявление о ввозе при ЕАЭС-импорте: как заполнить и подать

Образовался металлолом: решаем налоговые и бухгалтерские вопросы

Как заказчику уплатить налоги с доходов иностранного ИП

Нюансы учета и оформления расходов на мобильную связь

Взаимозачет вклада участника в имущество ООО: возникнет ли у ООО налогооблагаемый доход?

НДС при торговле на экспорт со странами ЕАЭС: разбираем нестандартные ситуации

Заменит ли бумажный документ составленную с ошибками электронную первичку

ЗАРПЛАТА И КАДРЫ

Заработок для расчета пособий: проблемные вопросы

Инструкция от СФР: что делать, если запрос по больничному не приходит

Электронное информирование службы занятости

ПРОВЕРКИ И КОНТРОЛЬ

Делимся ответами на 9 «кассовых» вопросов

Чек на неизвестную сумму и другие ККТ-проблемы арендодателей

Запись о «недостоверном» директоре — почему появляется в ЕГРЮЛ и как убрать

Из-за каких ошибок чаще всего отказывают в регистрации юрлиц

Физлицам скоро надо отчитаться перед ИФНС о зарубежных счетах

ПОПУЛЯРНОЕ НА ФОРУМЕ ГК

Популярное на форуме

К ЧЕМУ ГОТОВИТЬСЯ

Проекты

В БЛИЖАЙШИХ НОМЕРАХ

Анонс журнала «Главная книга» № 12, 2024 г.