Воинский учет: основные правила и внутренние документы
Все организации ведут учет призывников и военнообязанных, работающих по трудовым договорам, в том числе по совместительству и дистанционно. Не надо вести воинский учет иностранцев и работников по ГПД. ИП вести воинский учет не обязаны (ст. 8 Закона об обороне, ст. 8 Закона о военной службе, п. 15 Положения о воинском учете).
Призывники - мужчины от 18 до 30 лет без документа с записью "признан не годным к военной службе" и не пребывающие в запасе (п. п. 14, 15 Положения).
Военнообязанные - пребывающие в запасе мужчины и женщины (п. 14 Положения).
 Кто состоит в запасеПредельный возраст пребывания в запасе
При приеме на работу, в том числе внешнего совместителя, надо запросить документы воинского учета - военный билет, удостоверение призывника, справку 1/У взамен военного билета. О приеме или увольнении военнообязанного или призывника надо уведомить военкомат.
Можно принять на работу без военного билета или других документов воинского учета. Но надо подать в военкомат сведения о работнике, а его самого направить в военкомат. Отказать в приеме на работу из-за отсутствия у кандидата военного билета нельзя (Письма Минтруда от 14.08.2023 N 14-6/В-960, Роструда от 20.12.2023 N ПГ/26681-6-1).
На основании данных военного билета или удостоверения призывника бухгалтерская программа сформирует раздел "Сведения о воинском учете" в личной карточке работника. Также надо заполнить карточку по форме N 10 (п. 28 Положения, п. 31 Инструкции по воинскому учету, п. 23 Рекомендаций по ведению воинского учета).
Воинский учет в карточке Т-2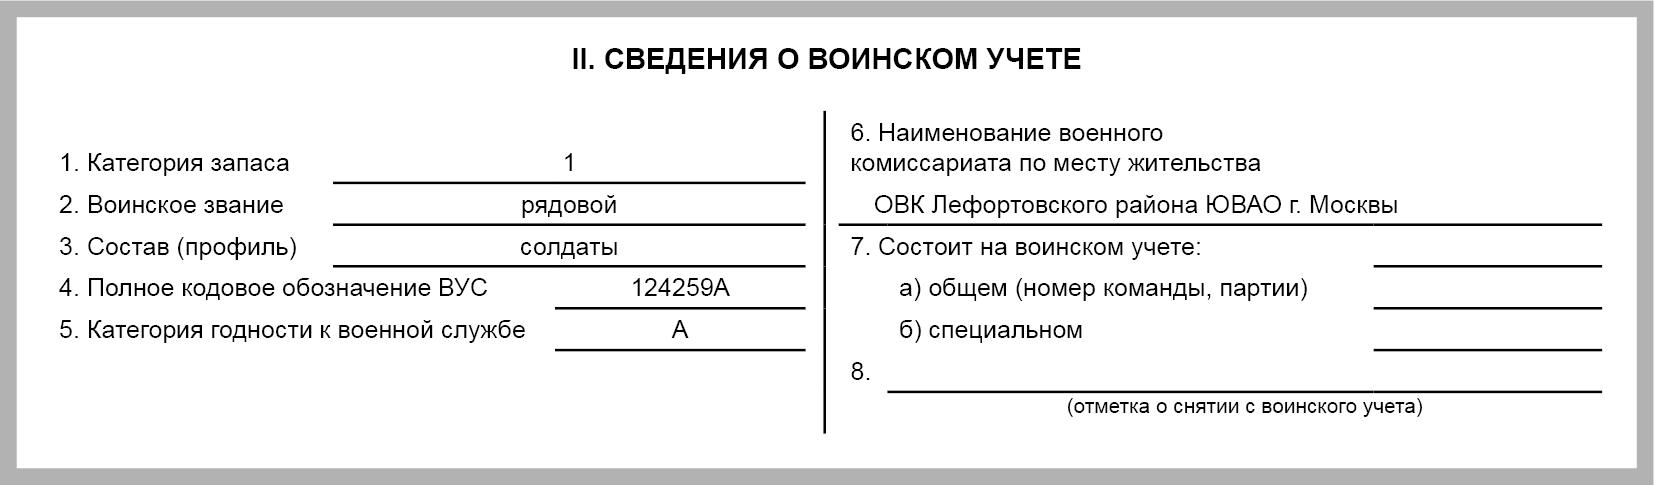 Карточка воинского учета (форма N 10)
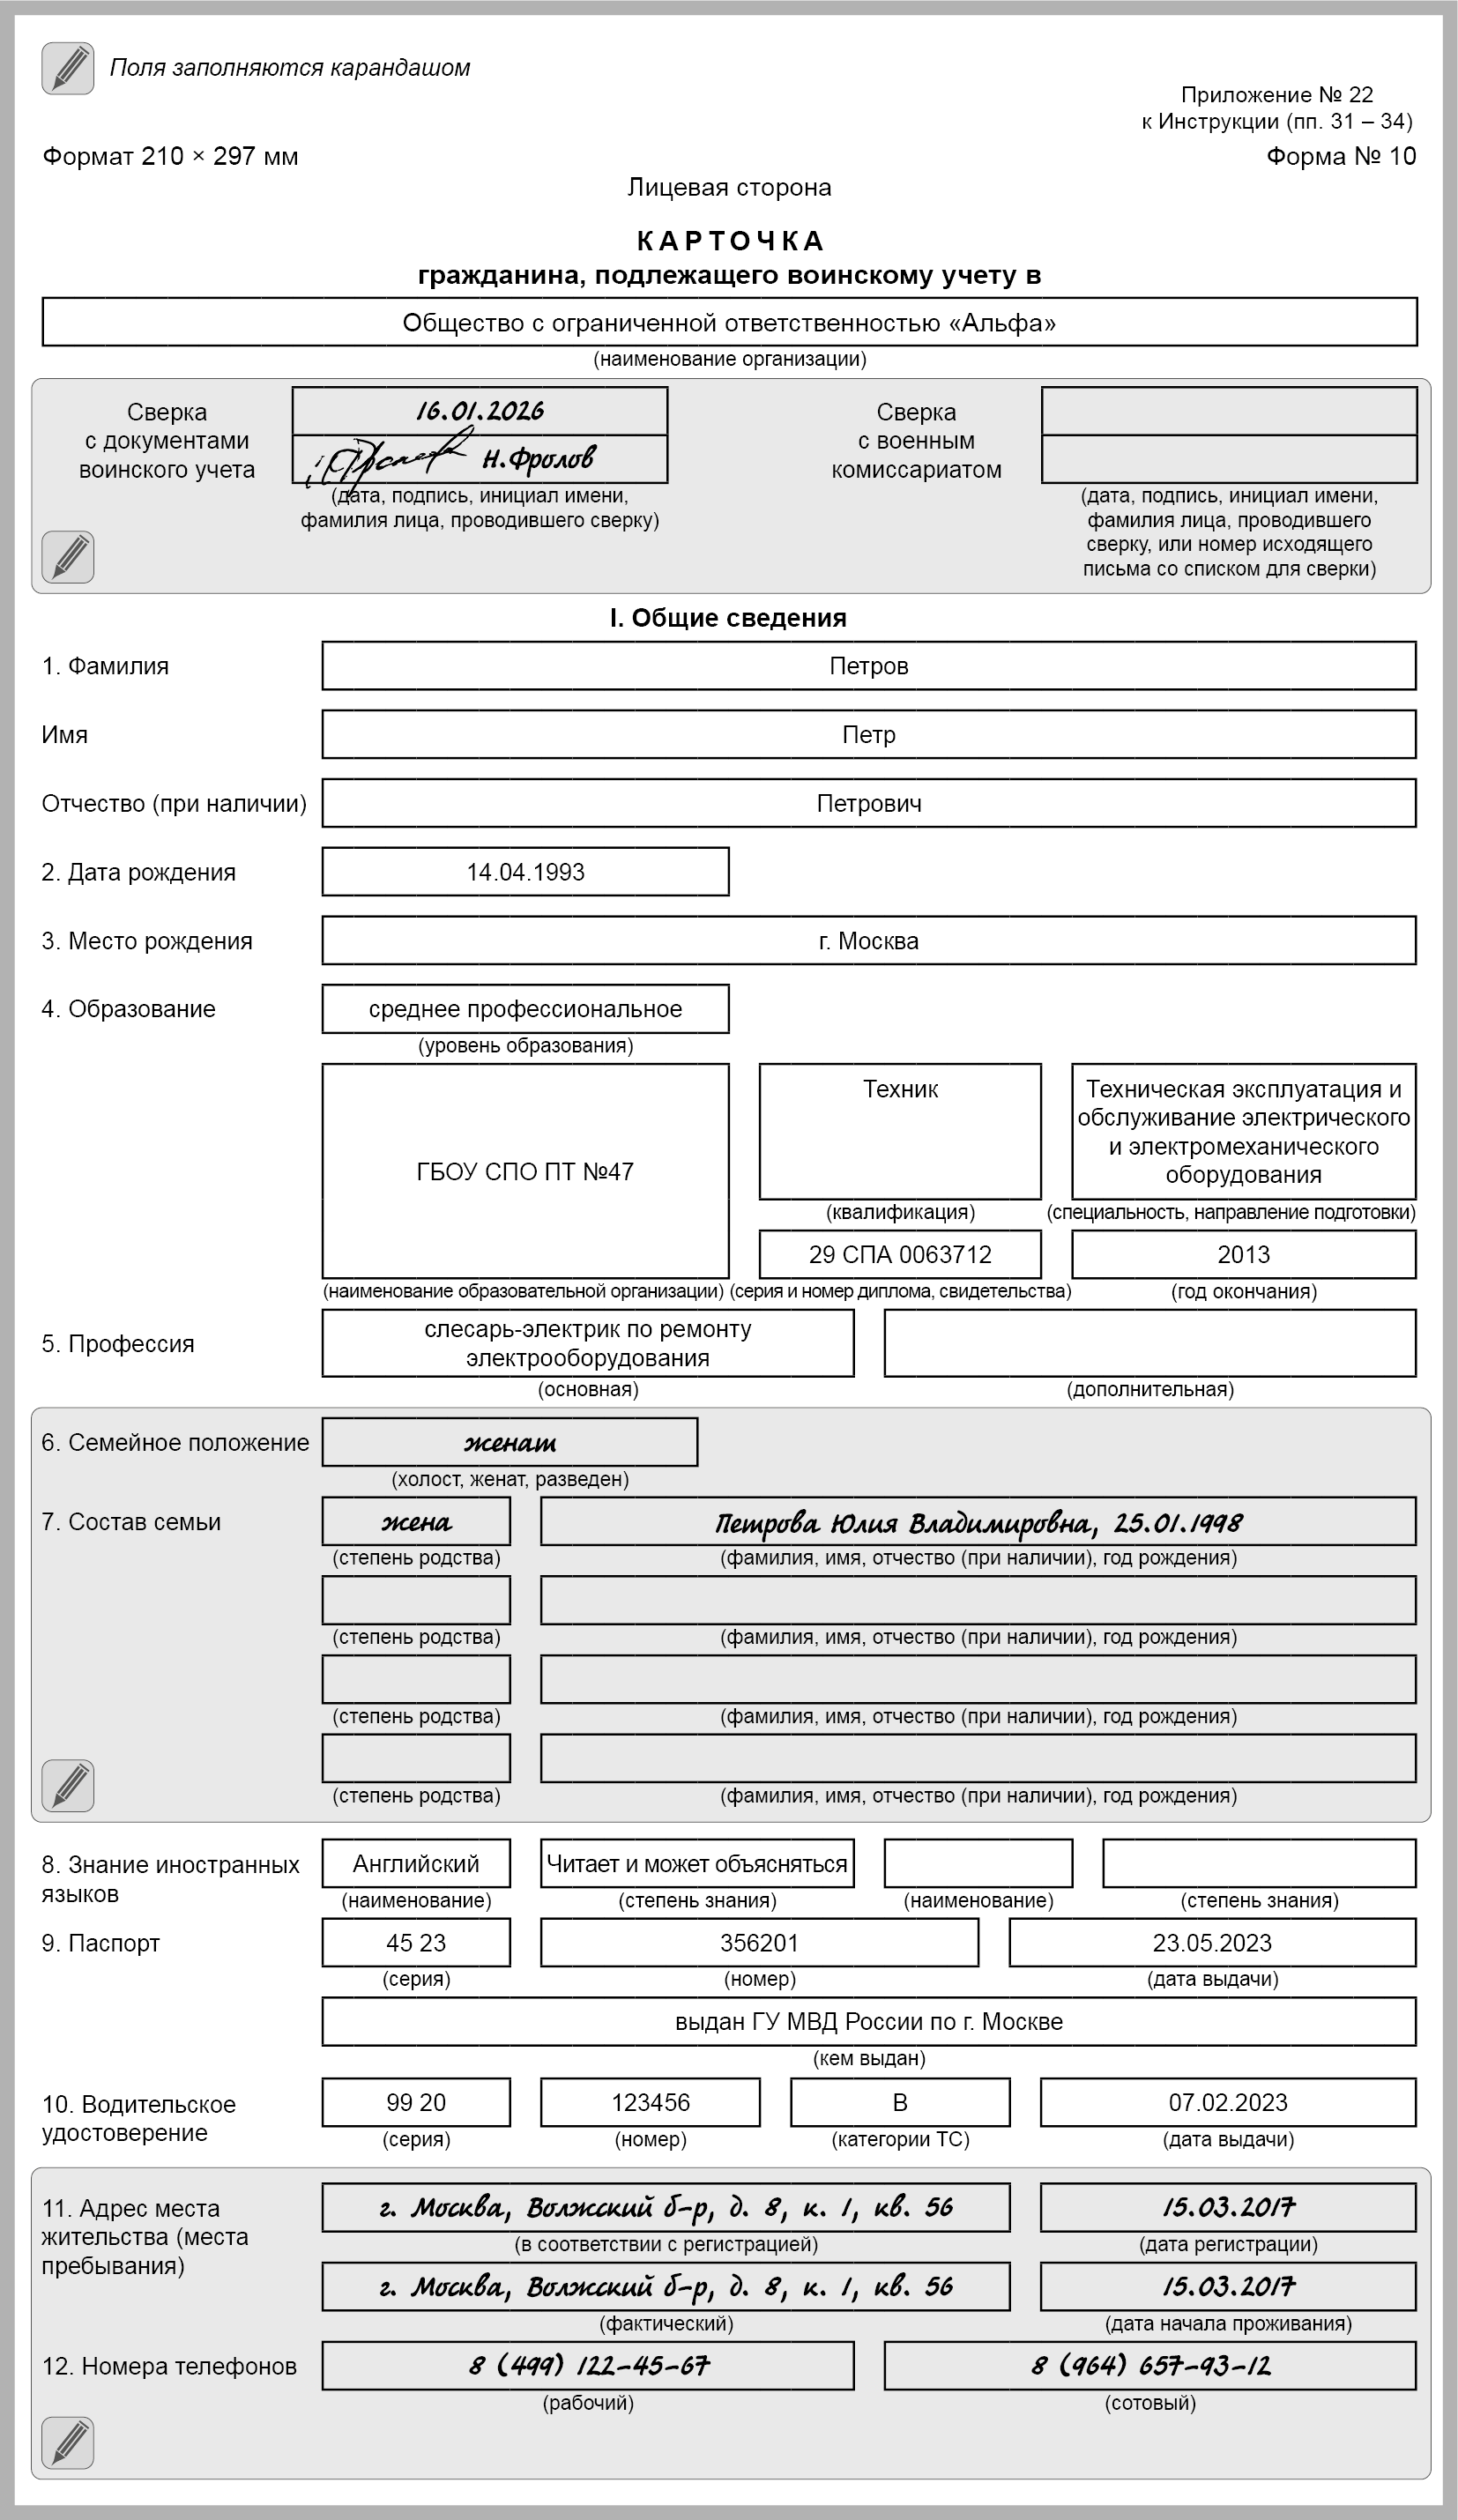
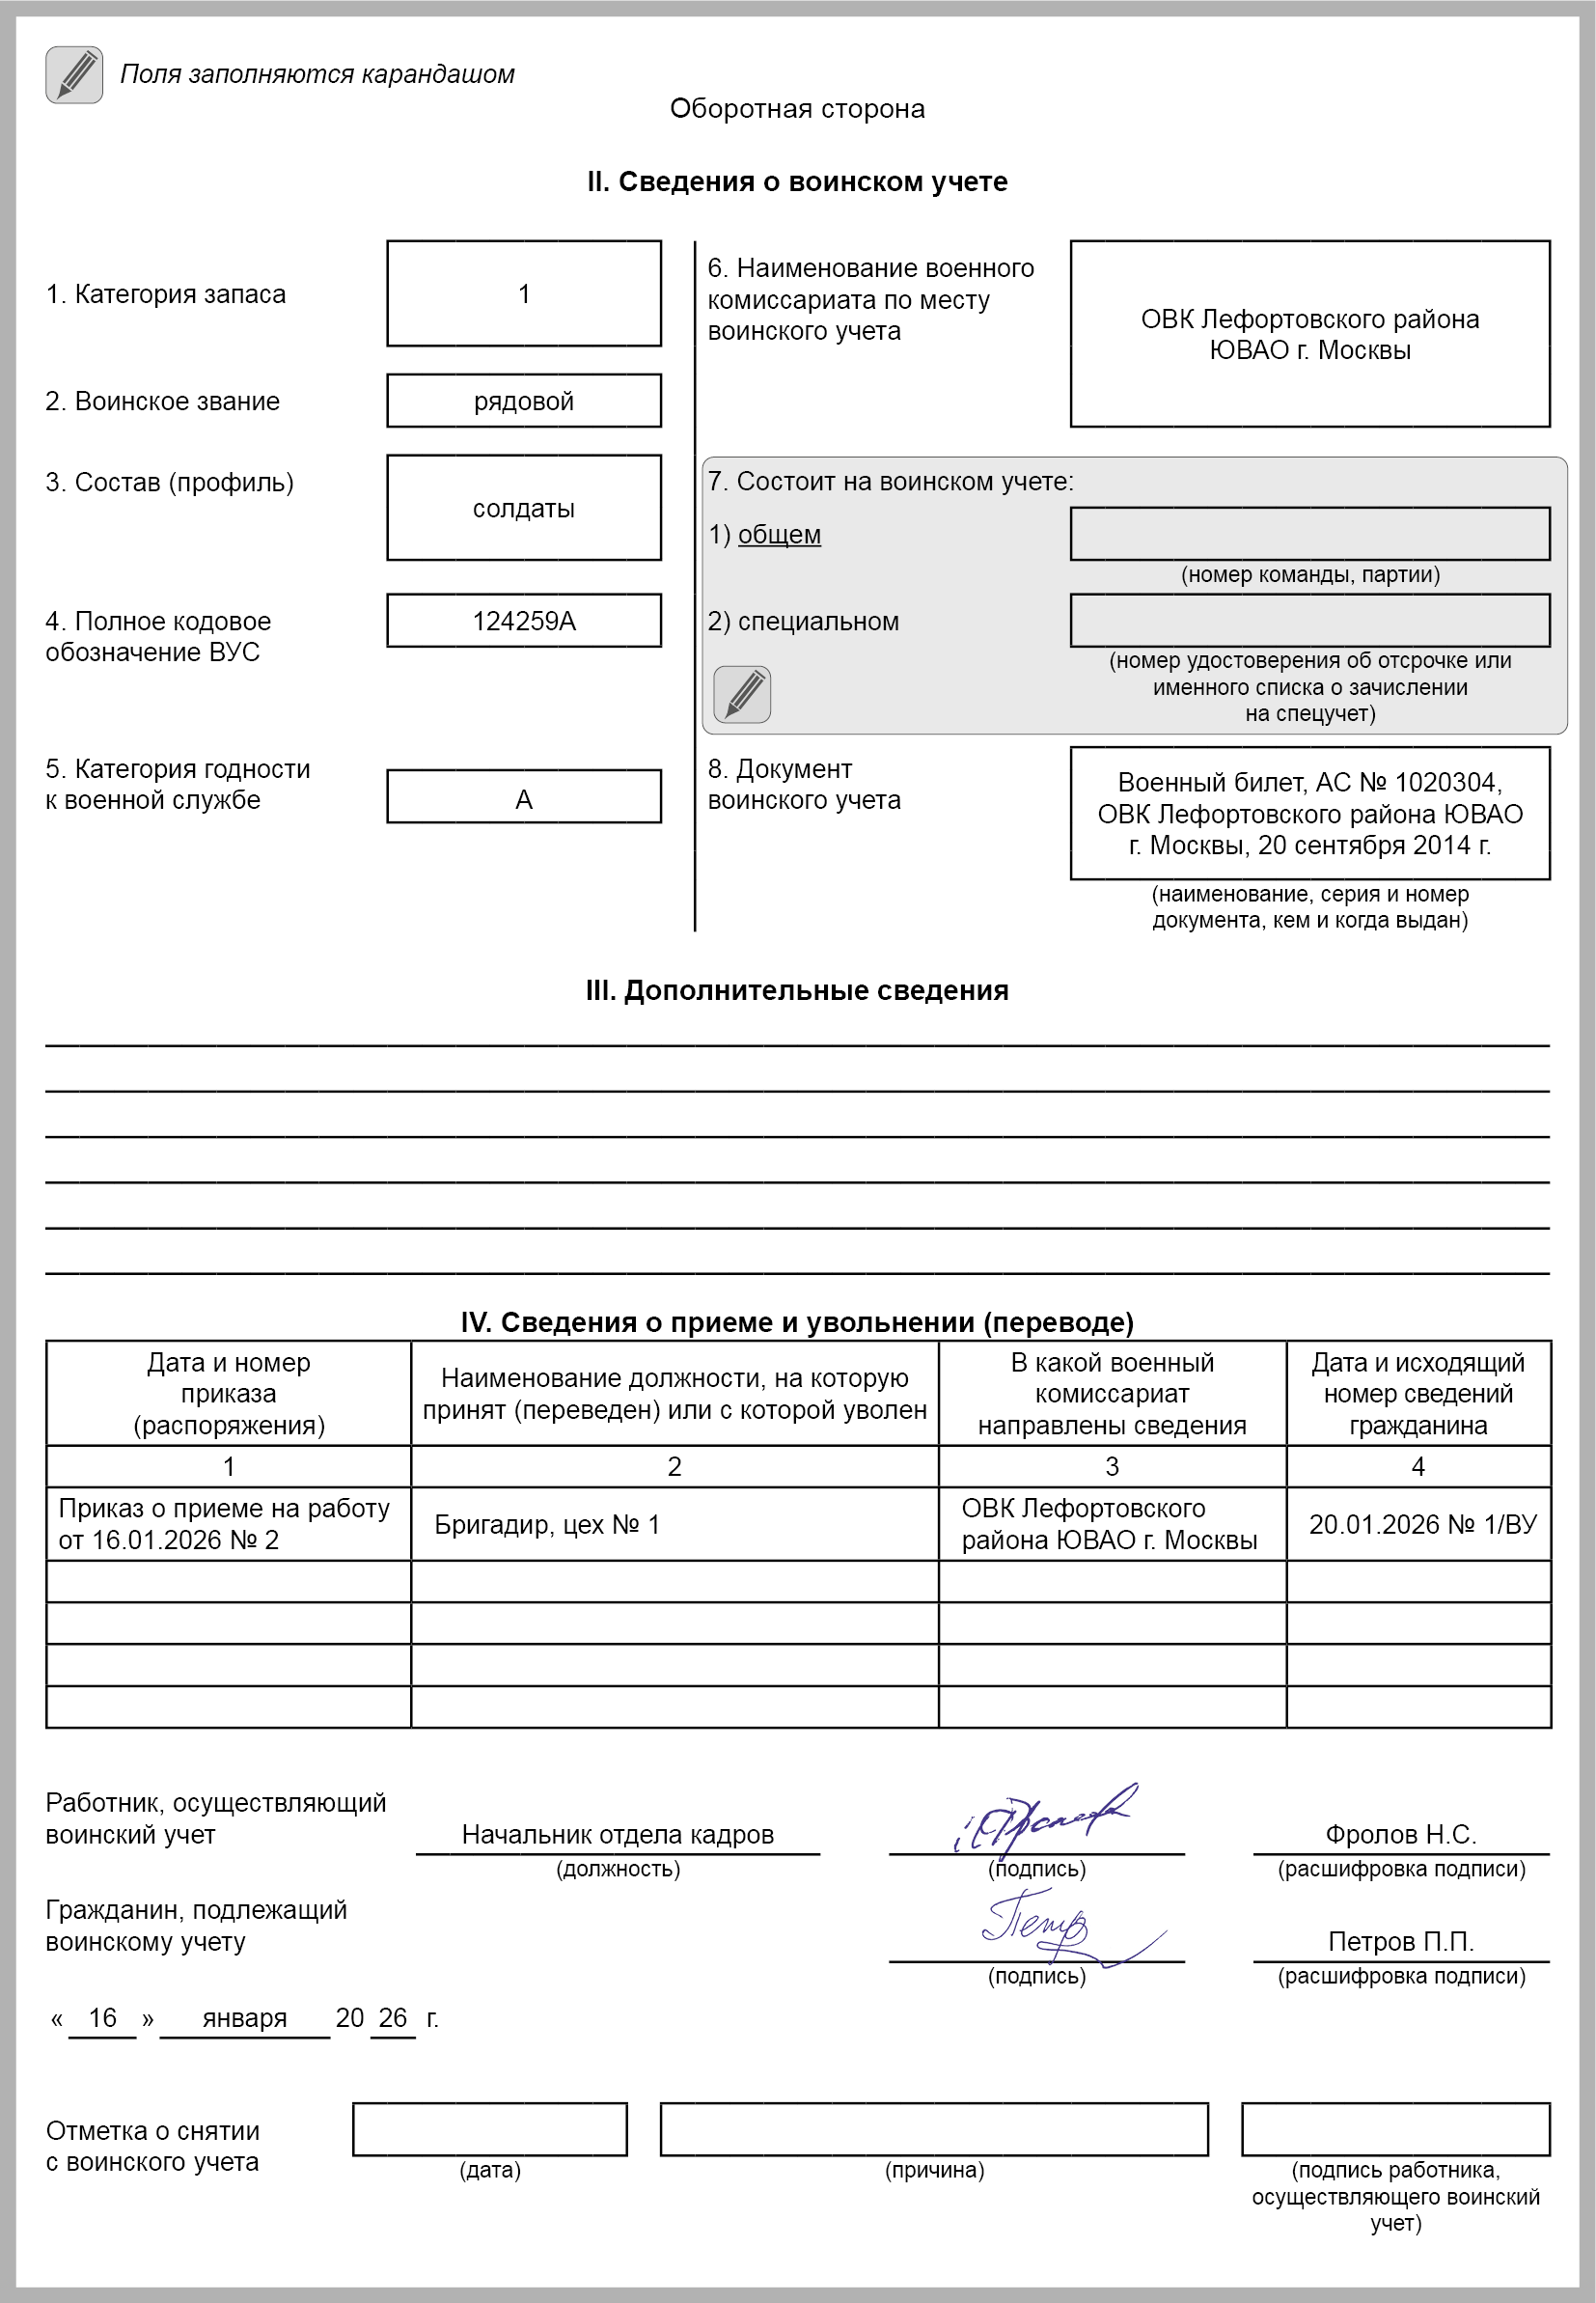
Отметки о снятии с воинского учета в карточке по форме N 10 и личной карточке делают на основании записи в военном билете (п. 33 Инструкции).
Карточки по форме N 10 хранят в картотеке в алфавитном порядке по разделам - офицеры, неофицерский состав, военнообязанные женщины, призывники. Журналы учета военнообязанных и карточек по воинскому учету не обязательны, но для удобства их можно вести (п. 34 Инструкции).
Журнал учета военнообязанных