Главная → Бухгалтерские журналы → Главная книга № 3/2017 → Расчет 6-НДФЛ: заполнение строк …
Статья журнала 
:
актуально на 23 января 2017 г.
ИНТЕРВЬЮ ОСН УСН ЕСХН ПСН ЕНВД
О том, как отразить в расчете 6-НДФЛ сверхнормативные суточные и средний заработок при командировках, прощенный работнику заем, как исправить ошибки в расчете, рассказывает специалист налоговой службы.

Расчет 6-НДФЛ: заполнение строк на примерах
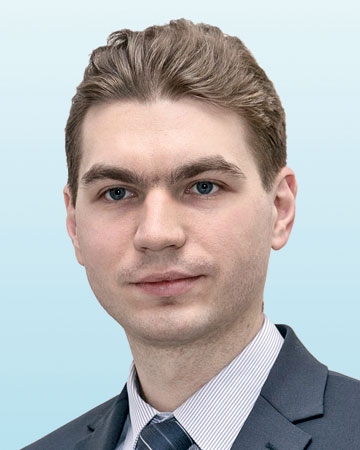
МОРОЗОВ Дмитрий Александрович

МОРОЗОВ Дмитрий Александрович

Советник государственной гражданской службы РФ 2 класса

— Дмитрий Александрович, какую дату нужно указывать по строке 110 «Дата удержания налога» раздела 2 расчета 6-НДФЛ — дату, когда НДФЛ должен быть удержан по нормам НК, или же дату, когда налог фактически удержан?

— Налоговые агенты обязаны удержать начисленную сумму НДФЛ на дату фактической выплаты доходап. 4 ст. 226 НК РФ. Поэтому в строке 110 раздела 2 расчета 6-НДФЛ надо указать дату фактической выплаты дохода, то есть дату, когда налог должен быть удержан по НК.

— Фирма отправила в банк две платежки: на перечисление зарплаты и налога. На счете не хватило денег, и банк сначала списал НДФЛ (10.10.2016), а через 2 дня — зарплату (13.10.2016). Какие даты нужно указать в разделе 2 расчета за 2016 г. по строкам 110 «Дата удержания налога» и 120 «Срок перечисления налога»?

— Дата получения дохода в виде зарплаты определяется как последний день месяца, за который она начислена (сентябрь). Налоговые агенты обязаны удержать начисленную сумму налога непосредственно из доходов налогоплательщика при их фактической выплатеп. 4 ст. 226 НК РФ. Перечисление налога в бюджет ранее выплаты денег работникам из-за того, что банк сначала списал со счета НДФЛ, а через 2 дня зарплату, не может рассматриваться как уплата налога за счет средств налогового агента. В этом примере платежные документы на перечисление заплаты и налога организация направила в банк 10.10.2016. Поэтому я полагаю, что в строке 110 расчета 6-НДФЛ следует отразить именно эту дату. А в строке 120 — 11.10.2016 (день, следующий за днем удержания налога)п. 6 ст. 226 НК РФ.


Если банк из-за недостатка средств на счете организации списал с него сначала НДФЛ, а через 2 дня зарплату, это не может рассматриваться как уплата налога за счет средств налогового агента.


— Организация выплачивает сверхнормативные суточные при командировках и выходное пособие при увольнении, превышающее трехкратный размер среднего заработка сотрудника. Как в расчете 6-НДФЛ отразить эти выплаты: только облагаемую НДФЛ часть или полностью?

— Необлагаемый лимит по этим доходам определяют единовременно, а не нарастающим итогом с начала года. Суточные освобождены от НДФЛ в пределах 700 руб. за каждый день при командировке по России и 2500 руб. — за рубежомп. 3 ст. 217 НК РФ. А выходное пособие при увольнении не облагается налогом, если укладывается в лимит — три средних месячных заработка работникап. 3 ст. 217 НК РФ.

В строке 020 раздела 1 и в строке 130 раздела 2 расчета следует отражать только сверхнормативную часть таких доходов. Суммы в пределах норматива не нужно включать в расчет. Также не облагаемая налогом сумма не отражается в строке 030 раздела 1 расчета.

— На какую дату в разделе 2 расчета по строке 100 показывать средний заработок, начисленный работнику за время нахождения в командировке и выплаченный вместе с зарплатой?

— Командировка относится к периодам, которые оплачиваются по среднему заработкуст. 167 ТК РФ. В служебной командировке работник выполняет трудовые обязанности, а средний заработок за дни командировки — это часть зарплатыч. 1 ст. 129, ст. 139 ТК РФ. Поэтому сумма среднего заработка, начисленная за дни командировки, признается доходом в последний день месяца, за который этот доход был начисленп. 2 ст. 223 НК РФ. Именно этот день и отражается в строке 100 раздела 2 расчета 6-НДФЛ.

— Организация простила работнику беспроцентный заем, заключив с ним 01.07.2016 договор дарения. Налог с этого дохода удерживается из зарплаты. Как в этом случае заполнять раздел 2 расчета 6-НДФЛ: сделать два блока строк 100—140 (отдельно по зарплате и по подаренной (прощенной) сумме) или только один блок?

— Дата фактического получения дохода в натуральной форме — день его передачиподп. 2 п. 1 ст. 223 НК РФ, то есть в этой ситуации — 01.07.2016. А дата получения дохода в виде зарплаты — последний день месяца, за который она начислена (конец июля). Поскольку даты получения доходов различны, объединить их в один блок строк не представляется возможным. Соответственно, следует заполнять два блока строк 100—140 — отдельно по зарплате и отдельно по подаренной сумме.

— НДФЛ с дивидендов участнику — работнику обособленного подразделения перечислен головным подразделением. Но бухгалтер решил, что это ошибка, написал письмо в инспекцию, и платеж перебросили на КПП обособленного подразделения. В расчете эта сумма отражена по ОП. Позднее выяснилось, что ошибки не было, так как источник выплаты — ГП. Подавать ли новое заявление об уточнении платежа и уточненки 6-НДФЛ по ГП и ОП?

— Источник выплаты дивидендов — головное подразделение ООО. Поэтому НДФЛ должен быть перечислен с реквизитами головного подразделения. Этот доход, а также удержанный с него и перечисленный налог ООО должно отразить в расчете 6-НДФЛ по головному подразделению организации.

Поскольку в этом случае операция была отражена неправильно, организации следует представить уточненные расчеты 6-НДФЛ и заявление об уточнении платежа.


Комментарии (0)
Другие статьи журнала по теме:
НДФЛ у налоговых агентов

2026 г.

№ 18
Топ-7 вопросов о том, как работать с досрочными ЕНП-уведомлениями
№ 16
НДФЛ и взносы за периоды до и после АУСН
№ 15
Перечень кодов доходов и вычетов для целей НДФЛ откорректировали
№ 12
НДФЛ и взносы с возмещаемых расходов и компенсаций сотрудникамПояснения при камеральной проверке 6-НДФЛ и РСВ: отвечаем на самые актуальные вопросы
№ 11
Аренда недвижимости у физлица: подводные камни
№ 9
«Миллионная» матпомощь работнику с ребенком: разные случаи и отражение в отчетности
№ 8
Ликвидируемое ООО передает имущество учредителю-физлицу: что с НДФЛ учредителя
№ 7
НДФЛ-база в виде РК и ПН из среднего заработкаОплата вынужденного прогула облагается НДФЛ
№ 4
НДФЛ-база в виде РК и ПН с больничных: цена вопроса
№ 1
НДФЛ-2026: работа над ошибками в главе 23 НК и новые измененияНДФЛ и взносы с декабрьских доходов работников

2025 г.

№ 24
Иностранец, получающий РК, сменил статус: головоломки с заполнением расчета 6-НДФЛ
№ 23
Дивиденды по частям: когда это не только удобно, но еще и выгодноНовогодние расходы: отвечаем на вопросы, связанные с их учетом
№ 22
Работник лишен родительских прав: что с детскими вычетами по НДФЛШпаргалка по зарплатным налогам работников-дистанционщиков
№ 21
Вычеты на детей по НДФЛ: ответы на вопросы 2025 годаНовая льгота по матпомощи при рождении ребенка: что интересует работодателейСборная солянка по зарплатным налогам
№ 20
Детские вычеты по-новому: какова цена ошибкиДетский вычет по НДФЛ: что такое сведения о ребенке
№ 19
Подотчетные суммы, потраченные не по назначению, облагаются НДФЛ
№ 18
Как убрать с ЕНС пени, возникшие после перерасчета НДФЛ с районного коэффициентаРабота с самозанятыми: как пояснить ИФНС, что вы не занижаете НДФЛ и взносы
№ 17
Директор работает из-за границы: какова НДФЛ-ставка для зарплатыОплатили лечение работнику или иному лицу: налоговая нагрузкаПригласили практикантов и организовали рабочие места: как все оформить
№ 15
Компенсация работникам расходов на аренду жилья: что с налогами и взносами
№ 14
Выделение РК и ПН из среднего заработка в НДФЛ-целях: новая позиция ФНСОформление и учет матпомощи участникам СВО и их семьямСборник ответов на НДФЛ-вопросы
№ 13
Имущественный вычет работникам с РК: как правильно предоставлятьКак правильно удержать НДФЛ из доходов сотрудника: вы спрашиваете — мы отвечаем
№ 11
НДФЛ-лимит для выходного пособия при увольнении: Минфин и ФНС решили, как считатьЧто будет, если не сообщили инспекции о неудержанном НДФЛ
№ 10
5 ситуаций, когда налоговый агент платит НДФЛ из своего карманаКак учесть расходы на парковку легковых автомобилей сотрудников возле офисаКакой код ОКТМО указывать в ЕНП-уведомлении по НДФЛ с РК и ПНТехника добровольной уплаты НДФЛ за счет налогового агента
№ 8
Оплата VIP-зала в аэропорту для работника облагается НДФЛ и взносамиПамятка по заполнению 6-НДФЛ за I квартал 2025 годаСвежая партия вопросов-ответов про подотчет
№ 7
НДФЛ-вопросы по итогам сдачи годового 6-НДФЛКак облагаются НДФЛ доходы работников ЕАЭС-обособок
№ 6
Кто, когда и как должен определять НДФЛ-базу по РК
№ 5
10 ответов на насущные вопросы по НДФЛ-поправкам — 2025Выплаты при увольнении по соглашению сторон: головоломки с НДФЛ-лимитомПроверьте займы, выданные работникам взаимозависимых с вами фирм и ИП
№ 4
6-НДФЛ и справки о доходах физлиц за 2024 год: как сдать без претензий от ИФНСГодовой 6-НДФЛ: что еще интересует бухгалтеровСредний заработок работников-северян: выделять ли из него суммы РК и ПН
№ 2
НДФЛ-2025: новая обязанность организаций при продаже доли физлицуКак учитывать выплату премий сотрудникам
№ 1
НДФЛ-2025: ваша шпаргалка по новой шкале ставокНДФЛ-2025: какие еще новшества пора учитывать в работеНе облагаемый НДФЛ размер выплат при увольнении — 2025Новые КБК по НДФЛ с 2025 года

2024 г.

№ 24
Как налоговым агентам применять НДФЛ-новшества с 2025 годаНДФЛ и взносы с матпомощи: с какой и когда платить
№ 23
Новое освобождение матвыгоды по займам на приобретение жилья
№ 22
Тонкости расчета НДФЛ у работников-иностранцев и удаленщиков
№ 20
Перерасчет НДФЛ с матвыгоды по займам в расчете 6-НДФЛ за 9 месяцевРасчет НДФЛ с матвыгоды: на какую дату взять ключевую ставку ЦБ
№ 18
Новые случаи начисления НДФЛ с матвыгоды: что добавится с 2025 годаС 2025 года не облагаемый НДФЛ лимит выплат при увольнении будем считать по-новому
№ 17
НДФЛ с матвыгоды по займам за 2024 год: большие корректировки
№ 16
НДФЛ-2025: прогрессивная шкала ставок, разные базы, новые вычетыБольше одной путевки в одни руки — это уже НДФЛ-доходТест: заполнение и сдача расчета 6-НДФЛ
№ 15
Тест: решите 10 задачек про путевки для работников
№ 13
НДФЛ с выплаты выходящему участнику ООО: подбираем КБК
№ 12
НДФЛ-базы по дивидендам и зарплате работодатели считают по отдельностиКак работодателю уменьшать НДФЛ с доходов иностранца с патентом на уплаченные им НДФЛ-«авансы»Правила расчета и уплаты НДФЛ с доходов иностранцев с патентом
№ 11
Как заказчику уплатить налоги с доходов иностранного ИП
№ 10
Как матери-одиночке подтвердить право на двойной детский вычетК каким выплатам дистанционщикам-нерезидентам применяется ставка НДФЛ 13%
№ 9
Призы в конкурсах и подарки покупателям: налоговые особенности
№ 8
В вопросе о КБК для НДФЛ с дивидендов нерезидентам поставлена точкаКак рассчитать и отразить в 6-НДФЛ налог с матвыгоды по займамНДФЛ с матвыгоды — 2024: старые займы в новых обстоятельствахЭкономия на процентах по займам: есть НДФЛ или нет?
№ 7
Как заполнить новую форму 6-НДФЛ за I квартал 2024 года
№ 5
НДФЛ-новшества для дистанционных работников — 2024Отказ члена совета директоров от вознаграждения: что со взносами и налогамиУведомления по НДФЛ: новые контрольные соотношенияУступка права аренды земельного участка физлицом: кто заплатит НДФЛ?
№ 4
Закрываем 2023 год и заполняем НДФЛ-отчетностьКак зачесть 30%-й НДФЛ в счет уплаты 15%-го после смены налогового статуса работникаОсобенности заполнения НДФЛ-отчетности за 2023 год
№ 3
Учетные последствия операций с долями в уставном капитале
№ 2
Внимание: в 2024 году снова нужно начислять НДФЛ с матвыгодыНДФЛ недоудержан из-за ошибки: когда и как отразить в 6-НДФЛНовый штраф для клиник, спортклубов, образовательных и страховых компаний
№ 1
НДФЛ-2024: налог с заграничных удаленщиков и новые необлагаемые лимитыКак облагаются НДФЛ доходы участника, полученные при расставании с ОООКак оформить подарок контрагенту-физлицу дороже 4 000 рублейНДФЛ за 2024 год: 52 срока, которые нельзя пропуститьС 2024 года уже пора считать НДФЛ по ставке 15% с совокупной базы?
Опрос
Уплачивает ли ваша организация налог на прибыль с доходов по государственным и муниципальным ценным бумагам?

НДС на УСН: лимит доходов, ставки и типичные ошибки

10 ноября 10:30–13:30 (МСК)
Варианты участия
Вебинар, прямой эфир
Прямой эфир, живое общение с лектором
Вебинар, запись
Доступ к видеозаписи и материалам
Лектор
Ведет вебинар
Людмила Александровна Елина
зам. главного редактора, ведущий эксперт издательства «Главная книга»
Регистрация на вебинар
Используем файлы cookies и сервисы интернет-аналитики для улучшения работы сайта.
Понятно