Главная → Бухгалтерские журналы → Главная книга № 23/2015 → Налоговые долги фирмы оплатит …
Статья журнала 
:
актуально на 23 ноября 2015 г.
А.В. Зацепин, юрист

Налоговые долги фирмы оплатит директор?

Когда недоимку фирмы можно взыскать с ее руководителя

Если размер недоимки организации, выявленной ИФНС по итогам проверки, позволяет предполагать совершение налогового преступления, в отношении директора может быть возбуждено уголовное дело по ст. 199 УК РФ.

Независимо от начала уголовных разбирательств, недоимка продолжит числиться за организацией, и налоговики попытаются ее взыскать. Например, заблокируют расчетный счет и принудительно спишут с него деньги или обратят взыскание на иное имуществостатьи 46, 47, 76, 77 НК РФ.

Однако бывает так, что на банковских счетах организации пусто и никакого имущества у нее нет. Или компания ликвидирована в связи с банкротством, а налоги так и не перечислила.

В таких ситуациях для пополнения бюджета ИФНС нередко стали обращаться в суды с исками к директорам компаний о возмещении ущерба, причиненного государству преступлениемстатьи 11, 15, п. 2 ст. 124, ст. 1064 ГК РФ; п. 1 Постановления Пленума ВС от 28.12.2006 № 64. Ущерб, по мнению налоговиков, — это неуплаченные доначисления, а причинил его руководитель фирмы. Ведь именно он выступает от имени организации, распоряжается ее имуществом и определяет ее действия, в том числе как участника налоговых отношенийп. 1 ст. 27, ст. 28 НК РФ.

Когда существует риск иска о взыскании?

Иск о возмещении ущерба наиболее вероятен в ситуациях, показанных на схеме.
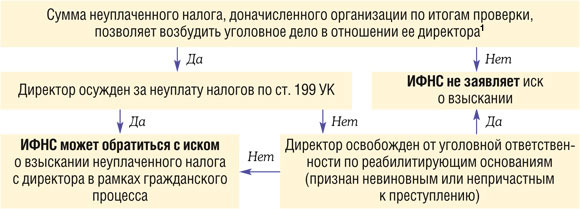
Ситуации, в которых наиболее вероятен иск о возмещении ущерба

1п. 3 ст. 32 НК РФ; Письмо ФНС от 29.12.2012 № АС-4-2/22690 (п. 4)

Основное доказательство по делу о взыскании ущерба, используемое инспекторами, — сведения из обвинительного приговора директора. Ведь для суда, рассматривающего гражданское дело, такой приговор обязателен по вопросу о том, совершил ли осужденный действия, причинившие вред имуществуч. 4 ст. 61 ГПК РФ; п. 8 Постановления Пленума ВС от 19.12.2003 № 23; п. 3 Постановления Пленума ВС от 28.12.2006 № 64.

Но, как вы видите на схеме, то, что директор не осужден за налоговое преступление, не останавливает инспекторов в подаче иска. И вот почему.

Чаще всего избежать наказания по УК руководителю позволяют сроки давности уголовного преследования. Например, при уклонении от уплаты налогов с организации в крупном размере этот срок составляет всего 2 года со дня, установленного для уплаты налога. Если срок прошел, следователь отказывает в возбуждении дела либо суд его прекращаетп. 3 ч. 1 ст. 24 УПК РФ; ч. 2 ст. 15, ч. 1 ст. 78, ч. 1 ст. 199 УК РФ; п. 3 Постановления Пленума ВС от 28.12.2006 № 64.

Однако истечение сроков давности — это не реабилитирующее основание освобождения от ответственности. Оно означает, что директора нельзя наказать, но не доказывает его невиновность. Следовательно, с руководителя все равно можно попытаться взыскать ущерб в виде неуплаченных налоговАпелляционные определения Краснодарского крайсуда от 31.03.2015 № 33-6568/15; Ставропольского крайсуда от 19.05.2015 № 33-2425/15; п. 2 Мотивировочной части Определения КС от 28.05.2013 № 786-О. К тому же отказ в возбуждении уголовного дела по сроку давности возможен, если директор не возражает против этого, что расценивается отдельными судьями как косвенное признание вины в преступлениип. 3 ч. 1 ст. 24, ч. 2 ст. 27 УПК РФ.

Насколько же вообще законно требование к директору лично уплатить недоимку фирмы? Мы проанализировали обширную судебную практику и ответим на этот вопрос.

Позиция высших судей

Пленум Верховного суда еще в 2006 г. разъяснил: решать, кто должен возместить ущерб от налогового преступления — физическое или юридическое лицо, нужно по правилам гражданского законодательствап. 24 Постановления Пленума ВС от 28.12.2006 № 64. Но четкого ответа на вопрос, может ли директор нести личную материальную ответственность за неуплату организацией налогов, ВС тогда не дал.

Конституционный суд считает, что в каждом конкретном деле с учетом имеющихся доказательств суд устанавливает лицо, которое должно по гражданскому иску ИФНС возместить суммы не уплаченных организацией налогов. И им, в принципе, может быть физическое лицоп. 2.2 Мотивировочной части Определения КС от 16.04.2009 № 442-О-О. А может и не быть, ясности нет.

В итоге, с одной стороны, Судебные коллегии по гражданским и уголовным делам Верховного суда в отдельных решениях указали следующееОпределение ВС от 27.01.2015 № 81-КГ14-19; Кассационное определение ВС от 30.07.2014 № 3-УДп14-2:

  • взыскание ущерба в размере не уплаченных организацией налогов с ее директора, виновного в налоговом преступлении, правомерно, если получить долг с организации невозможно;
  • не имеет значения, что руководитель — не плательщик этих налогов, поскольку от него требуют возместить ущерб от преступления, а не погасить недоимкуОпределение ВС от 27.01.2015 № 81-КГ14-19.

С другой стороны, это мнение, выраженное по конкретным делам, не стало ориентиром для всех нижестоящих судовАпелляционное определение Свердловского облсуда от 04.03.2015 № 33-2048/2015. Даже в спорах со сходными обстоятельствами и доказательствами судьи, ссылаясь на одни и те же нормы, разъяснения и вердикты ВС, принимают прямо противоположные решения.

В чем же причина расхождений? Посмотрим, какими аргументами руководствуются суды — сторонники той или иной позиции.

ПОЗИЦИЯ 1. Директор ответственен за ущерб, причиненный неуплатой налогов

Удовлетворяя иски о взыскании, суды указывают, чтоАпелляционные определения Волгоградского облсуда от 26.02.2015 № 33-2447/2015; Мосгорсуда от 10.02.2015 № 33-4200; ВС Республики Коми от 16.07.2015 № 33-3454/2015:

  • директор возглавляет организацию и является ее законным представителемст. 27 НК РФ;
  • ущерб государству в виде не уплаченных организацией налогов причинен действиями (бездействием) директора, что следует из приговора суда (постановления следователя об отказе в возбуждении уголовного дела);
  • правило, что за вред, причиненный работником при исполнении служебных обязанностей, отвечает его работодатель, не применяется, поскольку уклонение от уплаты налогов в такие обязанности не входитст. 1068 ГК РФ; Апелляционные определения ВС Республики Башкортостан от 11.06.2015 № 33-9557/2015; Мосгорсуда от 14.05.2015 № 33-16032;
  • неважно, что параллельно с иском к директору требование уплатить недоимку предъявлено организации (в том числе требования ИФНС включены в реестр требований кредиторов в рамках процедуры банкротства). К двойному взысканию налога это не приводит, поскольку с директора взыскивают не налог, а ущербсм., например, Апелляционное определение ВС Республики Башкортостан от 11.06.2015 № 33-9557/2015;
  • взыскание законно, даже если фирма на момент разбирательства уже исключена из ЕГРЮЛ и формально ее недоимка перестала существоватьпп. 1, 3 ст. 49, п. 1 ст. 61 ГК РФ.

Не обходится и без крайностей. Например, есть суд, взыскавший ущерб с директора, несмотря на то что компания частично погашала долгсм., например, Апелляционное определение ВС Республики Башкортостан от 11.06.2015 № 33-9557/2015. А другой суд счел законным взыскание в ситуации, когда на имущество организации налоговики наложили арест, пояснив, что ИФНС может снять его после удовлетворения иска к директоруРешение Центрального райсуда г. Сочи от 11.09.2015 по делу № 2-5844/2015.

ПОЗИЦИЯ 2. Ущерб в виде не уплаченных организацией налогов нельзя взыскать с ее директора

Сторонники этого подхода руководствуются такими аргументамиАпелляционное определение Пермского крайсуда от 27.05.2015 № 33-5265; Определение Ленинградского облсуда от 26.03.2015 № 33-1128/2015:

Обратите внимание: эти аргументы срабатывали, даже если директора осудили за налоговое преступлениеАпелляционное определение Пермского крайсуда от 27.05.2015 № 33-5265; Определение Ленинградского облсуда от 26.03.2015 № 33-1128/2015. Если же не осудили, но и не оправдали, например, потому, что истек срок давности, суды, придерживающиеся позиции 2, выдвигают дополнительный довод в защиту руководителя. Коль скоро его вина в налоговом преступлении приговором не подтверждена, то и возмещать вред он не обязанст. 49 Конституции РФ; Решения Костомукшского горсуда Республики Карелия от 14.08.2015 № 2-461/2015; Орджоникидзевского райсуда г. Екатеринбурга от 13.05.2015 № 2-2023/2015; Апелляционное определение Тульского облсуда от 16.07.2015 № 33-1959.

Что в итоге?

Гарантировать, что с руководителя не взыщут недоимку фирмы, можно только в одном случае: если она возникла не в связи с умышленным уклонением директора от уплаты налоговп. 3 Постановления Пленума ВС от 28.12.2006 № 64. То есть когда он, в частности, НЕ занижал сознательно выручку в декларации, НЕ вовлекал в работу однодневки, с которыми был взаимосвязан, и так далее. Проще говоря, налоговый долг появился из-за разного толкования неоднозначных норм НК компанией и ИФНС либо из-за «добросовестной» ошибки фирмы.

Иначе директор должен понимать, что его могут не только осудить за налоговое преступление, но и обязать погасить многомиллионную недоимку организации. Тем более что, по субъективным ощущениям, в подобных спорах судьи чаще поддерживают налоговиков.

***

Абсолютно бесспорно переложить на директора налоговые долги компании ИФНС может в рамках дела о банкротстве, доказав в арбитраже, что организация не в состоянии расплатиться с бюджетом по вине руководителя. Однако налоговики крайне редко используют этот правовой инструмент, предпочитая ему более простой, одобренный некоторыми судами общей юрисдикции механизм взыскания ущерба в гражданском процессест. 10 Закона от 26.10.2002 № 127-ФЗ; Апелляционное определение Иркутского облсуда от 30.12.2014 № 33-10824/2014.


Комментарии (0)
Другие статьи журнала по теме:
Налоговый контроль / Налоговые проверки

2026 г.

№ 20
Смена юридического адреса: чек-лист для ООО
№ 19
Есть ли связь между ЕНС-сальдо и штрафом за просрочку со сдачей декларацииКогда документы из ИФНС, направленные по ТКС, считаются полученнымиНа каких онлайн-платформах будут следить за характером сотрудничества с самозанятымиНовые правила снижения налогового штрафа, если есть смягчающие обстоятельстваПредставлять документы в ИФНС или не представлять — вот в чем вопросСервисы оценки юрлиц и ИП, или Как получить свой и чужой «налоговый портрет»
№ 18
Ассорти вопросов про обособленные подразделенияКонтролируемые сделки: понятие и критерии признания
№ 17
Обжалование решений инспекции после 1 сентября 2026 года
№ 15
Верховный суд: недвижимость бизнесмену подарил родственник? Тогда НДФЛ платить не нужноВзыскание с главбуха убытков при банкротстве компанииОтмена штрафа за нулевые декларации и не только
№ 14
Как при АУСН добыть с заблокированного счета деньги на зарплатуКак Росстат определяет основной вид деятельностиСотрудничество с самозанятым на цифровых платформах: ограниченияЧестный руководитель не должен страдать из-за буквы закона
№ 13
Взносы за директора: какие приходят требования и можно ли их избежать
№ 12
Поможет ли повторная регистрация ИП сэкономить на налогахПояснения при камеральной проверке 6-НДФЛ и РСВ: отвечаем на самые актуальные вопросыСравнение зарплат со среднеотраслевыми значениями: последствия интереса налоговиков
№ 11
Камеральные вопросы: про уточненки и требования ИФНСКогда суд может признать договор с самозанятым трудовым
№ 9
Блокировка расчетного счета и что с ней делатьИсправление опечаток и ошибок в решении по налоговой проверке
№ 6
Ознакомиться с материалами налоговой проверки можно и в инспекции
№ 4
Порядок отражения кодов ОКВЭД в ЕГРЮЛ/ЕГРИП: памятка от ФНС
№ 3
Кто и когда может применять одновременно ОСН и УСНЧто изменится в первой части НК в течение 2026 года и позднее
№ 2
ЕНС-изменения в 2026 годуУточнение правил исправления налоговых ошибок, завысивших налогЧто изменилось в первой части НК с 01.01.2026Что может сделать ИФНС, если не дать документы на камеральную проверку

2025 г.

№ 24
Как проверить, что контрагент действительно самозанятыйООО исключили из ЕГРЮЛ: можно ли остаться директором другой фирмы?Утверждены коэффициенты-дефляторы на 2026 год
№ 23
Когда могут отказать в возврате денег с ЕНСНе путайте акт проверки и акт о нарушениях вне проверки
№ 22
Отправлять письма в ИФНС надо по-новому
№ 19
Мировое соглашение с налоговой пока еще редкое явление
№ 18
Вызов в налоговую: для дачи пояснений или на комиссию?Как облагается продажа нежилой недвижимости у ИП на УСНРабота с самозанятыми: как пояснить ИФНС, что вы не занижаете НДФЛ и взносы
№ 16
Можно ли убежать от налоговой проверки, переехав в другой регионШпаргалка по выездным налоговым проверкам
№ 14
Вызов в инспекцию для дачи пояснений и допрос — не одно и то жеНалоговый штраф: как уменьшитьРегистрация подставных ИП теперь уголовное преступлениеСмягчат штраф или нет? Изучаем судебную практикуСоставляем ходатайство о снижении налогового штрафа
№ 13
Когда и как можно обратиться в ИФНС
№ 12
Как избежать взыскания доначисленного налога, пока идет суд
№ 10
Заморозка счетов налоговиками распространяется и на депозитыУведомление о контролируемых сделках подается по новой форме
№ 9
Как заплатить налоги дебиторкойПроверить реквизиты счета-фактуры можно онлайн
№ 7
Камералка НДС-декларации: как отвечать на автотребования от ИФНСОпределение даты получения по ТКС требования из ИФНС: примерРегистрация компании в офисном центре больше не основание для проверкиЭлектронный счет-фактура: с апреля — только по новому формату
№ 6
Когда ИФНС должна выплатить вам проценты: неочевидный случайНе должны сдавать декларации по ТКС, но получили ТКС-требование от ИФНС: когда ответить
№ 5
Вовремя направляем документы в ответ на электронное требование ИФНСИФНС вправе истребовать документы не только у первого контрагента в цепочкеКогда можно вернуться на УСН при слете с этого спецрежима в середине года
№ 4
Налоговики обновили форму справки о сальдо ЕНС: что изменилось?Пени по налогам за лохматые годы: откуда взялись и как бороться
№ 2
Упрощенные жалобы на ИФНС: электронные и по формату
№ 1
НДФЛ-2025: ваша шпаргалка по новой шкале ставокКвартет вопросов от будущих упрощенцевНовые КБК по НДФЛ с 2025 годаСервис оценки юрлиц: налоговики обновили Методику

2024 г.

№ 24
Должная осмотрительность: что это такое, зачем и как ее соблюдатьСервисы на сайте ФНС, которые помогут в работеУчредитель со статусом самозанятого: риски, а не экономия
№ 23
Налоговые пени и поправки в ЕНП-2025
№ 22
Осмотр помещений от налоговой — когда правомерен, а когда нет?Чистка ЕГРИП от недействующих ИП идет постоянно
№ 21
Камеральные проверки: взгляд изнутриНовые УСН-лимиты с 2025 года: памятка для бухгалтера
№ 20
Как оказаться в реестре МСП?Какой формат МЧД использовать для представления интересов юрлица/ИП в налоговых органахСервис на сайте ФНС, который поможет победить в споре с налоговой инспекцией
№ 19
Дробление бизнеса: как это видят налоговикиЕРРРП: как попасть в реестр производителю радиоэлектроники и какие это дает преимуществаМашиночитаемая доверенность с 1 сентября обязательнаЧто нужно сделать, чтобы вернуться в реестр МСП
№ 18
Налоговые доначисления по итогам проверки: как учесть
№ 17
Амнистия при дроблении бизнеса: кому она выгоднаИзменены правила сдачи единой (упрощенной) декларации
№ 16
Без удовлетворения: новый Обзор решений по жалобам от ФНСДля организаций налоговые пени пересчитают исходя из 1/300 ставки ЦБКакой код ОКТМО указывать в налоговой платежкеМиру — мир, или Вся правда о мировом соглашении с налоговиками
№ 15
Компании и ИП на грани банкротства могут попросить помощи у ФНСЧто в сотрудничестве с самозанятыми налоговики считают подозрительным
№ 14
Есть ли шанс отменить взыскание налогов, если ИФНС затянула выездную проверкуКак избежать проблем при сотрудничестве с самозанятымиРабота с самозанятыми: оформляем документы и учитываем расходы
№ 13
ВС РФ: размер облагаемого дохода можно определять по свидетельским показаниямКому теперь направлять заявление об отсрочке/рассрочке по налогам?Налоговый контроль за ценами в обычных сделках
№ 11
Из-за каких ошибок чаще всего отказывают в регистрации юрлицЗапись о «недостоверном» директоре — почему появляется в ЕГРЮЛ и как убрать
№ 10
7 идей директора: что исполнять, а от чего отговоритьIT-компаниям пора подтверждать аккредитациюКак отражать преобразование АО в ООО в учете и отчетности: вопросы и ответыСудьба доли, принадлежащей ООО, определена: что с налогами
№ 9
Новые контрольные соотношения по налоговым декларациям и расчетамОбособленное подразделение: налоговые тонкости по НДС, УСН и имущественным налогам
№ 8
Новые поводы исключить компанию или ИП из ЕГРЮЛ/ЕГРИП
№ 7
Налоговые риски у заказчика, если подрядчик не состоит в СРООбзор судебных споров ВС о необоснованной налоговой выгоде
№ 6
Точечные поправки: что уточнят в Налоговом кодексе в апреле
№ 5
Об изменении назначения загрансчета лучше уведомить налоговиковУточненную декларацию по НДС подали мошенники — что скажет суд?
№ 4
Налоговые уточненки: взгляд ФНС на пени и штрафыТребование «2 в 1»: как быть, когда ИФНС просит и пояснения, и первичку
№ 3
Взаимозависимость: понятие шире, штрафы вышеНалоговая реконструкция: как менять доначисления по налогамЧас расплаты: за какие свои ошибки ИФНС ответит рублем
№ 2
Как собрать досье на контрагентаНовый штраф для клиник, спортклубов, образовательных и страховых компаний
№ 1
Две новые справки по ЕНС: какую информацию содержат и как их получитьОтчет о движении денег на зарубежных счетах: что изменилось
Опрос
Уплачивает ли ваша организация налог на прибыль с доходов по государственным и муниципальным ценным бумагам?

Налоговая реформа — 2027: штрафы выше, контроль строже

26 ноября 10:30–13:30 (МСК)
Варианты участия
Вебинар, прямой эфир
Прямой эфир, живое общение с лектором
Вебинар, запись
Доступ к видеозаписи и материалам
Лектор
Ведет вебинар
Евгения Михайловна Филимонова
главный редактор журнала «Главная книга»
Регистрация на вебинар
Используем файлы cookies и сервисы интернет-аналитики для улучшения работы сайта.
Понятно