ИФНС зарезервировала лишнюю сумму налогов: что делать?
Напомним, зарезервированные суммы — это суммы, которые инспекторы замораживают в счет будущих начислений. Их закрепляют за конкретным КБК и не отражают в сальдо ЕНС. В резерв попадают деньги, зачтенные в счет предстоящей обязанности по уплате конкретного налога/взноса на основании заявления налогоплательщика или в силу положений налогового законодательства.
Однако не всегда в резерв попадает только то, что должно. Некоторые бухгалтеры столкнулись с тем, что инспекторы резервируют лишние суммы, в связи с чем на ЕНС отражается некорректная сумма положительного сальдо или нулевое сальдо.

Внимание
Сумму зарезервированных платежей можно уточнить на личном приеме в ИФНС или посмотреть в личном кабинете в разделе «ЕНС». В этот раздел можно перейти с главного экрана, нажав кнопку «Перейти в ЕНС», далее во вкладке «Все обязательства» ищите графу «Отложено на обязательство» — это и есть зарезервированные средства. Они отражаются зеленым цветом и совпадают с отложенной переплатой.
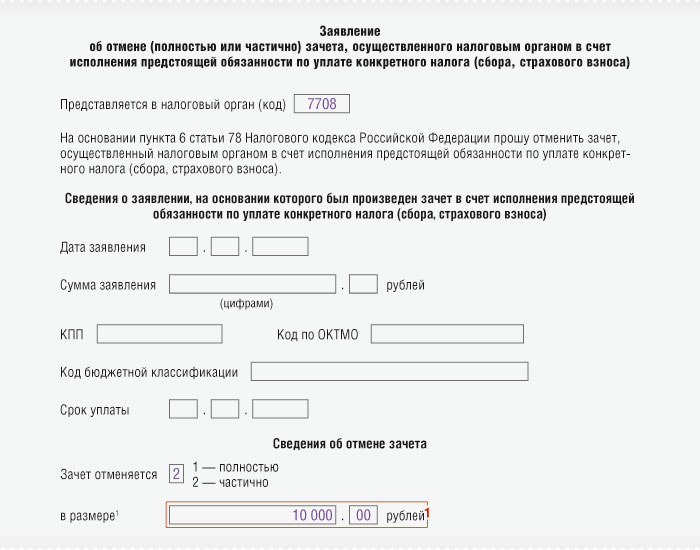
Для исправления ситуации (для переноса зарезервированной суммы на ЕНС) сотрудники ФНС рекомендуют подавать заявление об отмене зачета. Форма заявления утверждена Приказом ФНС от 30.11.2022 № ЕД-7-8/1133@. Однако при заполнении заявления перед многими встал вопрос: как это сделать, учитывая, что форма заявления предполагает указание информации из заявления, на основании которого был произведен зачет и которое не подавалось в инспекцию? Ведь перенос сумм с ЕНС в счет резерва налоговики делают самостоятельно, без заявления налогоплательщика. Прояснить ситуацию мы попросили специалиста ФНС.

О заполнении заявления на отмену зачета
  | ДИРКСЕН Татьяна Викторовна Советник государственной гражданской службы 3 класса |
— При формировании заявления об отмене зачета с целью перенести сумму денег, ошибочно зарезервированную без заявления налогоплательщика, на ЕНС заполнять сведения о заявлении, на основании которого был произведен зачет, не надоп. 6 ст. 78 НК РФ. При этом нужно заполнить все иные сведения, включая сведения об отмене зачета, в соответствии с приложением № 5 к Приказу ФНС от 30.11.2022 № ЕД-7-8/1133@.
Иными словами, заявление об отмене зачета в таком случае будет выглядеть так.
Комментарий
1 Указывается ошибочно зарезервированная сумма.
Кстати, некоторые бухгалтеры столкнулись с тем, что переплата, образовавшаяся по состоянию на 31.12.2022 по налогу на прибыль, зачисленному в региональный бюджет, и по страховым взносам за периоды 2022 г., по которым Правительство РФ увеличило сроки уплаты, в сальдо ЕНС не отразилась, а была зачтена в счет предстоящей обязанности по соответствующему платежу в бюджет. Это не ошибка. Все дело в особом порядке учета в сальдо такой переплаты. Об этом также напомнил специалист ФНС.
Об особенностях формирования начального сальдо ЕНС
| | ДИРКСЕН Татьяна Викторовна Советник государственной гражданской службы 3 класса |
— Суммы излишне уплаченных по состоянию на 31.12.2022 налога на прибыль организаций, зачисленного в региональный бюджет, а также страховых взносов за расчетный период 2022 г. с продленным сроком уплаты не учитываются при формировании входящего сальдо по ЕНС. Они автоматически засчитываются (без заявления налогоплательщика о зачете) в счет будущих платежей, если сальдо, определенное без учета указанных сумм, положительное или нулевое.
Зачет осуществляется по правилам ч. 5, 5.1, 5.2 ст. 4 Закона от 14.07.2022 № 263-ФЗ. По заявлению плательщика инспекция может отменить такой зачет полностью или в части.
* * *
Возможна и обратная ситуация: платеж вместо резерва по ошибке оказался на ЕНС. В таком случае подайте заявление о зачете положительного сальдо ЕНС в счет конкретного налога или взноса. О том, как заполнить это заявление, мы писали в  , 2023, № 6.