Главная → Бухгалтерские журналы → Главная книга № 6/2018 → Безопасная доля вычетов по …
Статья журнала 
:
актуально на 10 марта 2018 г.
ИНТЕРВЬЮ ОСН
Высокая доля НДС-вычетов может привести к пристальному вниманию проверяющих. Как рассчитывается безопасная доля вычетов по НДС, где найти ее значение и как она применяется? Об этом — в интервью со специалистом МРИ ФНС по камеральному контролю.

Безопасная доля вычетов по НДС
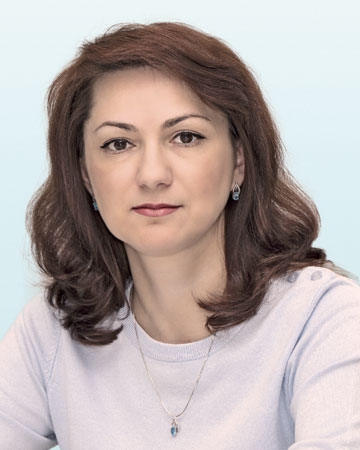
ПОЛЯКОВА Алевтина Юрьевна

ПОЛЯКОВА Алевтина Юрьевна

Советник государственной гражданской службы РФ 2 класса

— Алевтина Юрьевна, в 2007 г. один из критериев отбора плательщиков НДС для выездной проверки был такой — высокая доля вычетов от суммы исчисленного НДС за предшествующие 12 месяцев. Этот показатель был установлен на уровне 89%приложение № 2 к Приказу ФНС от 30.05.2007 № ММ-3-06/333@. Какова сейчас средняя доля НДС-вычетов для налогоплательщиков, не имеющих дела с экспортом товаров за рубеж?

— По состоянию на 01.01.2018 средний размер доли вычетов НДС по России составляет 88,06%. Помимо этого, показатель средней доли НДС-вычетов может быть определен по каждому региону. Он может быть как ниже, так и выше средней доли вычетов по стране.

— ФНС не доводит до налогоплательщиков данные о безопасных долях вычетов. Очевидно, их можно рассчитать на основании какой-то информации, размещенной на сайте ФНС?

— Да, проверить, каков актуальный размер средней доли вычетов, можно по данным отчета 1-НДС. Официальные сведения отчета 1-НДС представлены в таблицах: сайт ФНС России → Иные функции ФНС России → Статистика и аналитика → Данные по формам статистической налоговой отчетности.

Этот отчет налоговая служба публикует в двух видах — сводный и в разрезе по субъектам РФ.

В основном безопасную долю вычетов НДС компания может рассчитать по такой формуле:

Доля НДС-вычетов по России/по конкретному региону

То есть при определении безопасной доли вычетов для тех, кто не занимается экспортными операциями, в расчет берутся только операции, облагаемые по налоговым ставкам, предусмотренным пп. 2—4 ст. 164 НК РФ.

Например, в соответствии с информацией, отраженной в региональном отчете 1-НДС, размещенной на сайте ФНС России, безопасная доля вычета по НДС в Москве по состоянию на 01.01.2018 составляет 88,9% (12 742 673 812 руб. / 14 159 263 499 руб. х 100%).


Превышение безопасной доли вычетов по НДС — лишь один из критериев оценки налоговых рисков.


— Есть ли градация безопасной доли вычетов по отраслям — строительство, производство, торговля и т. д.?

— Общедоступных данных доли вычетов по отраслям в настоящее время налоговая служба не публикует. Однако если доля вычетов НДС у конкретного налогоплательщика существенно отличается от средней, при проведении камеральной проверки инспектор может учесть отраслевую особенность, повлиявшую на вычеты налога.

Налогоплательщик также может в пояснениях сослаться на отраслевые особенности своей деятельности.

— Как мы понимаем, доля вычетов определяется за 12 месяцев. На какой отчет 1-НДС надо ориентироваться, определяя долю безопасных вычетов по итогам I квартала 2018 г.?

— Для определения доли безопасных вычетов по налоговой декларации по НДС за I квартал 2018 г. необходимо ориентироваться на сведения отчета 1-НДС по состоянию на 01.01.2018, в основе которого учитываются декларации по НДС за следующие налоговые периоды: IV квартал 2016 г., I—III кварталы 2017 г.

— Как организации, у которой не было экспортных операций, определить, соответствует ли доля вычетов НДС, заявляемых ею в декларации, безопасному значению? Какие строки декларации использовать для расчета?

— Доля вычетов НДС определяется следующим образом:

Доля НДС-вычетов налогоплательщика

Полученную долю вычетов надо сравнить со средней (безопасной) долей вычетов в регионе.

— Если доля НДС-вычетов у организации выше безопасной доли по региону, то проверяющие могут ею заинтересоваться. Какие действия они могут предпринять: затребовать пояснения, вызвать на комиссию, назначить выездную проверку?

— Превышение безопасной доли вычетов по НДС — лишь один из критериев оценки налоговых рисков, используемых инспекциями при отборе налогоплательщиков для проведения выездных проверок. Само по себе такое превышение не означает автоматического включения в план проверок. Однако при наличии иных тревожных критериев налоговый орган может принять решение о назначении выездной проверки.

Однако по той же причине компании, которые пытаются уйти от лишнего контроля со стороны налоговых органов, подгоняя вычеты под нужную величину, должны понимать, что указание вычетов заведомо ниже безопасной величины не может гарантировать отсутствие внимания со стороны налоговых инспекторов.

Напомню также, что налоговые органы вправе:

•вызывать налогоплательщиков для дачи пояснений, направив об этом письменное уведомлениеподп. 4 п. 1 ст. 31 НК РФ. Явиться для дачи пояснений в инспекцию может как руководитель организации, так и ее представитель, имеющий соответствующую доверенностьп. 1 ст. 26, п. 1 ст. 27, п. 1 ст. 29 НК РФ;

•направить налогоплательщику требование о представлении пояснений. Соответственно, нужно быть готовыми их представить. Каких-либо претензий со стороны проверяющих не должно быть, если налогоплательщик сумеет показать, что рассчитывает налоговые обязательства в соответствии с законодательством, и это подтверждено имеющимися у него документами.


Комментарии (0)
Другие статьи журнала по теме:
НДС - начисление / вычет / возмещение

2026 г.

№ 19
Помощь СВО от организаций и ИП: налоговые и учетные аспекты. Часть 1Помощь СВО от организаций и ИП: налоговые и учетные аспекты. Часть 2
№ 18
Определяемся со статусом УПД при НДС-освобождении на ОСН
№ 17
Летне-осенние поправки по НДС: ставка 10%, НДС по длящимся договорам и другиеКогда считать НДС, если есть чек ККТ на безналичный авансНалоговые вопросы о хоздеятельности: особенности учета отдельных операцийТовар пострадал на складе маркетплейса из-за ЧП: как учесть и оформить списание
№ 16
Счета-фактуры, накладные и УПД: разбираемся со сложностямиОтветы на НДС-вопросы читателей по внешнеэкономическим операциям
№ 15
Как исправить счет-фактуру, который выставлен ошибочно
№ 14
НДС-вопросы от экспортеров-новичков. Часть 2Как взыскать с контрагента НДС-вычет, в котором отказала ФНСЧто делать с входным НДС от поставщика: поиск верного пути
№ 13
НДС-вопросы от экспортеров-новичков. Часть 1Учет полученных субсидий: отвечаем на самые актуальные вопросы
№ 12
Как оформить и учесть сделку купли-продажи нежилой недвижимости
№ 11
Дата начисления НДС, если аванс списан у покупателя и зачислен у продавца в разных кварталахУниверсальные сообщения: еще одно новшество в обмене счетами-фактурами
№ 10
Поправки-2.0: нивелируют ли они последствия налоговой реформы для ИПНовые послабления по НДС: для кого и когдаОбъявлен эксперимент по отсрочке уплаты НДС при импорте
№ 9
НДС-ассорти: разбираем вопросы читателей
№ 8
Что с НДС при передаче имущества «маме» от ликвидированной «дочки»
№ 7
Выход участника из ООО: разбираем сложные моментыПовышение ставки НДС: как показать в ККТ-чеке доплату налога покупателемЧто спрашивали по НДС наши читатели в начале 2026 года
№ 6
Переходящий договор в у. е. и доплата 2% НДС в 2026 году
№ 4
Ответы на актуальные вопросы по НДС: ставки, вычеты и другоеСвежие разъяснения по НДС: счета-фактуры и не только
№ 3
Какие услуги банков облагаются НДС с 2026 годаООО продает коммерческую недвижимость, приобретенную по ДДУ: как учесть и оформитьУчет результатов инвентаризации в вопросах и ответах
№ 1
НДС-2026: поправки для всех плательщиковКак отразить в НДС-учете доплату 2% НДС по переходящим договорамПовышение ставки НДС с 2026 года до 22%: правила переходаСтали платить НДС: что с вычетами по товарам, купленным в «безНДСный» период

2025 г.

№ 24
КС РФ: не всегда можно обязать покупателя доплачивать НДСМожно ли принять к вычету НДС по СМР, если к созданному ОС применен ИНВООО заключило ДДУ: как учесть приобретение коммерческой недвижимости
№ 22
НДС-вопросы по льготам и не толькоДоставка товаров покупателю при экспорте: что с НДСНДС у гостиниц: разная деятельность — разные льготыУчет возвратной тары у покупателя товараУчет возвратной тары у продавца
№ 21
Момент определения НДС-базы при поступлении денег на залоговый счетСделки купли-продажи товаров с резидентами ОЭЗ: НДС-последствия у нерезидентов
№ 20
Простое товарищество: особенности НДС-обложенияТранзитная торговля: особенности учета у перепродавца
№ 19
НДС-обложение при транзите товаров через территорию РоссииЗаключили посреднический договор? Проверьте правильность учета и оформленияОсобенности безвозмездного пользования имуществом: бухучет и НДС
№ 18
7 налоговых задачек для упрощенцев по возврату товаровНДС-изменения для общепита, гостиниц и не только
№ 17
Помогаем СВОим без дополнительных налогов
№ 16
3 особенности НДС-вычетов, связанных с работами и услугами в рамках ЕАЭСЕАЭС: где реализованы работы и услуги для целей НДСМежграничные работы и услуги внутри ЕАЭС: НДС-вопросы и не толькоТест: 10 скользких НДС-вопросов
№ 15
НДС-новшества июля-2025Корректировка налогов при продаже имущества, если ИФНС выявила занижение цены
№ 14
Суд признал сделку недействительной: что делать бухгалтеру
№ 13
Учет безвозмездной передачи имущества, работ, услуг
№ 12
Изучаем связь между НДС и налогом на прибыльСтроительно-монтажные работы для собственных нужд: считаем НДСТаможня скорректировала таможенную стоимость товаров: налоги и бухучет у импортера
№ 10
Ставка НДС 0% по ж/д и автоперевозкам: поправки со II квартала 2025 годаСтавка НДС 0% по международным перевозкам: применяем, подтверждаем, декларируем
№ 9
Безденежный возврат аванса при расторжении договора: учет и вычет авансового НДС у продавцаПроверить реквизиты счета-фактуры можно онлайнУчаствуем в рекламных выставках в странах ЕАЭС: НДС-последствия и не только
№ 7
6 сложных вопросов по выбору КВО для НДС-регистровКамералка НДС-декларации: как отвечать на автотребования от ИФНСКоды видов операций для целей НДС: на что влияют и как найти верныйЭлектронный счет-фактура: с апреля — только по новому формату
№ 6
Выручка от реализации услуг признается в периоде их оказанияУчет курсовых разниц у продавца
№ 3
С УСН на ОСН: что учесть при переходе на общий режим
№ 1
Переход «ОСН → упрощенка-2025»: что с НДС и не толькоПо освобожденным от НДС образовательным услугам счет-фактура не нуженЧто поменяется в НДС-правилах в начале и середине 2025 года

2024 г.

№ 24
7 ситуаций, когда можно/нельзя включать НДС в расходы по налогу на прибыль
№ 23
НДС у подрядчика при переработке в России иностранных товаров
№ 22
7 НДС-вопросов: освобождение, пониженные ставкиНДС-последствия гарантийного ремонта, если контрагент из ЕАЭСУПД: секрет хорошей формыУтверждена новая форма книги продаж
№ 20
Счета-фактуры, прослеживаемость: что нового
№ 19
6 ответов на НДС-вопросы: про авансы и не толькоСообщены новые коды для НДС-декларации
№ 18
НДС-обложение процентов, полученных от контрагентовНДС для гостиниц: что новогоНДС + автомобиль: ответы на актуальные вопросы
№ 17
НДС-поправки: для тех, кто меняет режим, и для всех остальныхНДС-последствия ЕАЭС-ремонта движимого имущества
№ 16
ЕАЭС-переработка давальческого сырья: особый порядок НДС-обложенияЕАЭС-переработка давальческого сырья: разбираем нестандартные НДС-ситуацииНДС при получении арендодателем возмещения коммуналки от арендатора
№ 15
НДС-последствия импортной недопоставкиДеньги от контрагента сверх цены договора: нужно ли облагать НДС?Субсидии: учет у плательщиков НДСУчет на ОСН субсидии на НИОКР: бухучет, налог на прибыль, НДС
№ 12
Возврат товара: актуальные правила НДС-учета и документыВосстановление авансового НДС у покупателя: изменения в лучшую сторонуДлящиеся услуги: учет у исполнителя и заказчикаПредоплата за СМР получена до перехода на ОСН: что с НДСПродажи в ЕАЭС на маркетплейсах: новые НДС-правила
№ 11
8 непростых вопросов по НДСЗаявление о ввозе при ЕАЭС-импорте: как заполнить и податьНДС при торговле на экспорт со странами ЕАЭС: разбираем нестандартные ситуации
№ 10
Импорт товаров из ЕАЭС — 2024: уплата НДС, отчетность, вычет
№ 9
Восстановление покупателем вычета авансового НДС. Главный вопрос: когда?Детские товары: проверяем ставку НДС по продажам I квартала
№ 7
Импортный НДС зависит от таможенного статуса ввезенных из ЕАЭС товаровНалоговые риски у заказчика, если подрядчик не состоит в СРОНовая НДС-формула для перепродажи авто и мотоцикловРекомендованы новые формы реестров для обоснования ставки НДС 0% при перевозках
№ 5
НДС-последствия при отгрузке товаров филиалом компании из ЕАЭСТовары на таможенном складе: правила НДС-обложенияУточненную декларацию по НДС подали мошенники — что скажет суд?
№ 4
НДС-последствия при аренде зарубежного оборудования
№ 2
7 ситуаций, когда не придется платить ввозной НДС
№ 1
Изменения-2024 по НДС
Опрос
Меняла ли ваша организация когда-либо юридический адрес?

Бухгалтерский и налоговый учет расходов: различия, сближение учетных политик, оптимизация

30 сентября 10:30–13:30 (МСК)
Варианты участия
Вебинар, прямой эфир
Прямой эфир, живое общение с лектором
Вебинар, запись
Доступ к видеозаписи и материалам
Лектор
Ведет вебинар
Альмин Моисеевич Рабинович
Зам. руководителя Департамента бухгалтерского, налогового и правового консалтинга АКГ «ФинЭкспертиза», к.и.н.
Регистрация на вебинар
Используем файлы cookies и сервисы интернет-аналитики для улучшения работы сайта.
Понятно